|
Cargando el Contenido del Documento |
| Por favor espere... |
|
Cargando el Contenido del Documento |
| Por favor espere... |
|
RESOLUCIÓN 016 DE 2014 (Enero 17) "Por la cual se modifica la Resolución 078 del 31 de Julio de 2000, con el fin de actualizar el Manual de Procedimientos de la Empresa de Transporte del Tercer Milenio TRANSMILENIO S.A" EL JEFE DE LA OFICINA ASESORA DE PLANEACIÓN DE LA EMPRESA DE TRANSPORTE DEL TERCER MILENIO "TRANSMILENIO S.A.", en ejercicio de sus facultades delegadas mediante la Resolución 271 de Junio de 2013, y CONSIDERANDO: Que de conformidad con lo señalado en el artículo segundo del Acuerdo 4 de 1999, corresponde a TRANSMILENIO S.A., la gestión, organización y planeación del servicio de transporte público masivo urbano de pasajeros en el Distrito Capital y su área de influencia, bajo la modalidad de transporte terrestre automotor. Que cumpliendo con lo ordenado en el parágrafo único del artículo 1º de la Ley 87 de 1993, se adoptó el Manual de Procedimientos de TRANSMILENIO S.A., según Resolución 078 de 2000. Que mediante Acuerdo 002 de 2011 de la Junta Directiva de la EMPRESA DE TRANSPORTE DEL TERCER MILENIO – "TRANSMILENIO S.A." se determinaron las funciones de las dependencias. Que una vez presentado, discutido y ajustado, fue aprobado en sesión del Comité de Calidad y Control Interno del 10 de Agosto de 2012, el nuevo Mapa de Procesos de la entidad, atendiendo el nuevo rol institucional como ente gestor del Sistema Integrado de Transporte Público. Que siendo TRANSMILENIO S.A., el ente gestor del Sistema Integrado de Transporte Público, considera necesario actualizar el Manual de Procedimientos de la entidad, con el objeto de ajustarlo a las nuevos parámetros documentales, necesidades y desarrollo de la entidad y del Sistema TransMilenio y fijar las directrices y lineamientos al personal de la entidad y a los actores que intervienen en la Operación. Que por medio de la Ley 819 de 2003 se dictan normas orgánicas en materia de presupuesto, responsabilidad y transparencia fiscal. Que con el Decreto 714 de 1996 se compila el Estatuto Orgánico de Presupuesto Distrital. Que el Decreto 195 de 2007 reglamenta y establecen directrices y controles al proceso presupuestal de Entidades Descentralizadas y Empresas Sociales del Estado. Que el Decreto 1138 de 2000 reglamenta el proceso presupuestal de las Empresas y Entidades descentralizadas sujetas al régimen de aquellas Que con la Resolución 660 de 2011 se adopta el Manual de Programación, Ejecución y Cierre Presupuestal de las entidades que conforman el Presupuesto Anual del Distrito Capital. Que en mérito de lo expuesto, RESUELVE: ARTÍCULO PRIMERO.- Modificar la resolución 078 del 31 de Julio de 2000 en lo que corresponde a: la incorporación de los siguientes documentos:
ARTÍCULO SEGUNDO.- La presente Resolución rige a partir de su publicación en la Gaceta Distrital y deroga en su totalidad los procedimientos que le sean contrarios. Los demás procedimientos no modificados con la presente resolución continúan vigentes.PUBLÍQUESE Y CÚMPLASE. Dada en Bogotá, a los 17 días del mes de enero del año 2014. JAIME GARCÍA MÉNDEZ Jefe de Oficina Asesora de Planeación
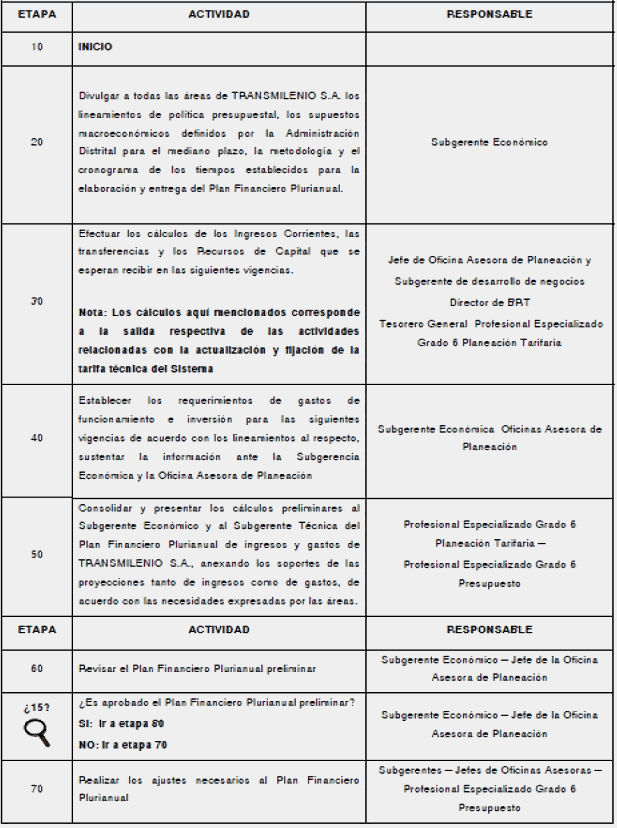
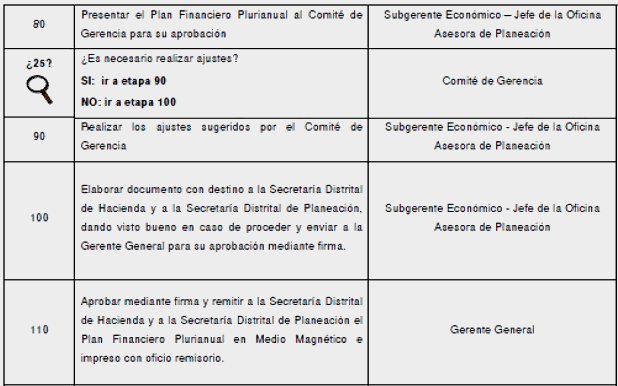
TABLA DE CONTENIDO 1. OBJETO 2. ALCANCE 3. RESPONSABLE 4. DOCUMENTOS DE REFERENCIA 5. DEFINICIONES 6. CONDICIONES GENERALES 7. DESCRIPCIÓN DE LOS PROCEDIMIENTOS DE PROGRAMACION PRESUPUESTAL 7.1 Procedimiento: Elaboración plan financiero plurianual 7.2 Procedimiento : Elaboración anteproyecto de presupuesto 7.3 Procedimiento: Elaboración proyecto de presupuesto 8. TABLA DE FORMATOS 1. OBJETO Definir las actividades y responsabilidades relacionadas con la programación presupuestal de la Empresa de Transporte del Tercer Milenio TRANSMILENIO S.A. de acuerdo con lo dispuesto por la normatividad vigente en esta materia, en especial a los parámetros señalados por la Secretaria Distrital de Hacienda y la Secretaria Distrital de Planeación. 2. ALCANCE Este procedimiento incluye todas las actividades para la programación presupuestal de la Entidad, inicia con la proyección de ingresos y gastos y termina con la liquidación del presupuesto. Es de conocimiento y aplicación del Subgerente Económico, los funcionarios del subproceso Administración Presupuestal y el Profesional Especializado de Control Financiero del Sistema Planeación Tarifaria. 3. RESPONSABLE El responsable por la elaboración y mantenimiento del presente procedimiento es el Profesional Especializado de Presupuesto, así como de su revisión que debe ser realizada por lo menos una vez al año. Para el desarrollo del presente procedimiento se requiere la participación de la Subgerencia Económica, la Subgerencia de desarrollo de negocios, la Oficina Asesora de Planeación, la Dirección de BRT y el Tesorero General, y es responsable de su aplicación el Profesional Especializado Grado 6 Presupuesto. La responsabilidad de velar por su estricto cumplimiento, implementación y mantenimiento es del (la) Subgerente Económico (a). 4. DOCUMENTOS DE REFERENCIA • Constitución Política de Colombia • Ley 489 de 1998 por la cual se dictan normas sobre la organización y funcionamiento de las entidades del orden nacional, se expiden disposiciones, principios y reglas generales para el ejercicio de las atribuciones previstas en los numerales 15 y 16 del artículo 189 de la Constitución política y se dictan otras disposiciones. • Ley 734 de 2002, Por la cual se expide el Código Disciplinario Único • Ley 87 de 1993: Por la cual se establecen normas para el ejercicio del control interno en las entidades y organismos del Estado y se dictan otras disposiciones • Ley 819 de 2003: Por la cual se dictan normas orgánicas en materia de presupuesto, responsabilidad y transparencia fiscal y se dictan otras disposiciones. • Ley 1150 de 2007: Mediante la cual se introducen medidas para la eficiencia y la transparencia en la Ley 80 de 1993 y se dictan otras disposiciones generales sobre la contratación con Recursos Públicos • Ley 1474 de 2011: Por la cual se dictan normas orientadas a fortalecer los mecanismos de prevención, investigación y sanción de actos de corrupción y la efectividad del control de la gestión pública. • Decreto 714 de 1996: Por medio del que se compila el Estatuto Orgánico de Presupuesto Distrital. • Decreto 195 de 2007: Por el cual se reglamenta y se establecen directrices y controles al proceso presupuestal de Entidades Descentralizadas y Empresas Sociales del Estado. • Decreto 1138 de 2000: Por el cual se reglamenta el proceso presupuestal de las Empresas y Entidades descentralizadas sujetas al régimen de aquellas • Decreto 1421 de 1993: Por el cual se dicta el régimen especial para el Distrito Capital de Santa Fe de Bogotá • Ley 1483 de 2011 Por medio de la cual se dictan normas orgánicas en materia de presupuesto, responsabilidad y transparencia fiscal para las entidades territoriales • Decreto 1537 de 2001 Por el cual se reglamenta parcialmente la Ley 87 de 1993 en cuanto a elementos técnicos y administrativos que fortalezcan el sistema de control interno de las entidades y organismos del Estado. • Decreto 2150 de 1995, Por el cual se suprimen y reforman regulaciones, procedimientos o trámites innecesarios existentes en la Administración Pública. • Resolución 00660 de 2011 Por la cual se adopta el Manual de Programación, Ejecución y Cierre Presupuestal de las entidades que conforman el Presupuesto Anual del Distrito Capital. 5. DEFINICIONES • APROPIACIONES PRESUPUESTALES. Son autorizaciones máximas de gasto que tienen como fin ser comprometidas durante la vigencia fiscal respectiva. Después del 31 de diciembre de cada año las autorizaciones expiran y en consecuencia no podrán adicionarse, ni transferirse, ni contracréditarse, ni comprometerse. • CIERRE PRESUPUESTAL. Es el procedimiento que realizan las Empresas al finalizar cada vigencia fiscal con el propósito de determinar la ejecución presupuestal de ingresos y gastos, las cuentas por pagar, el estado de tesorería, los excedentes financieros y la disponibilidad final. • CONFIS Consejo Superior de Política Fiscal: Es un organismo adscrito al Ministerio de Hacienda y Crédito Público, encargado de dirigir la Política Fiscal y coordinar el Sistema Presupuestal. Imparte instrucciones, de carácter vinculante a los representantes del Distrito y de sus entidades en las Asambleas de Accionistas de las Empresas Societarias y en las Juntas de Socios de las Sociedades de Economía Mixta, sobre las utilidades que se capitalizarán, reservarán y las que se repartirán a los accionistas como dividendos. • EJECUCIÓN PRESUPUESTAL: Es el proceso mediante el cual se recaudan los ingresos, se adquieren los compromisos y se ordenan los gastos, cumpliendo con los requisitos señalados en las disposiciones legales vigente. (Decreto Distrital 195 de 2007) • LIQUIDACIÓN DEL PRESUPUESTO. Corresponde a la actividad en la que el Representante Legal de cada Empresa, mediante Resolución, liquida el Presupuesto Anual a nivel de rubro presupuestal, conforme a las cuantías aprobadas por el CONFIS Distrital. Así mismo, informará a su Junta o Consejo Directivo sobre la desagregación correspondiente. La Resolución de Liquidación se remite a la Secretaría Distrital de Hacienda - Dirección Distrital de Presupuesto y a la Secretaría Distrital de Planeación. • MODIFICACIONES PRESUPUESTALES: Cuando fuere necesario aumentar o disminuir la cuantía de las apropiaciones, cancelar las aprobadas o establecer otras nuevas, podrán hacerse las correspondientes modificaciones al presupuesto mediante traslados, créditos adicionales y la cancelación de apropiaciones según lo siguiente: (Decreto Distrital 195 de 2007) a) Traslado Presupuestal. Es la modificación que disminuye el monto de una apropiación para aumentar la de otra, en la misma cuantía. b) Crédito Adicional. Es la adición a las partidas inicialmente aprobadas o no previstas para un objeto del gasto. En el último caso se crearán nuevos rubros en el Presupuesto Vigente. c) Cancelación de apropiación. Es la supresión de un rubro del Presupuesto de Gastos. • PLAN FINANCIERO PLURIANUAL. Es un instrumento de planificación y gestión financiera de mediano plazo. Para su elaboración se tomarán en consideración las proyecciones de ingresos, gastos, superávit o déficit y su financiamiento. • PLAN OPERATIVO ANUAL DE INVERSIONES POAI. Es el conjunto de proyectos a ejecutar en cada una de las anualidades que conforman el periodo de gobierno, considerando para cada uno de ellos su costo, la fuente de financiación y la asignación presupuestal; clasifica los proyectos de inversión por sectores, entidades y programas. Cada entidad que integra el presupuesto prioriza su gasto en inversión a ejecutar en la vigencia, conforme a las metas fijadas y teniendo como limite el gasto de inversión definido para la vigencia. Este Plan es aprobado por el CONFIS, quien, además, determina los lineamientos para su incorporación en el correspondiente proyecto de presupuesto. • PRESUPUESTO ANUAL. Es el instrumento financiero para el cumplimiento de los Planes y programas de Desarrollo económico y social, en el cual se definen los ingresos a recaudar y el monto máximo de gastos que autoriza el CONFIS Distrital para una vigencia fiscal, discriminado en gastos de funcionamiento, servicio de deuda y gastos de inversión; el cual se debe presentar clasificado. Cuando se señale el presupuesto público, se está haciendo referencia a dos aspectos: I. A un estimativo de ingresos fiscales a recaudar en un periodo fiscal II. A una autorización máxima de gastos a realizar en la vigencia. Además, al aprobarse el presupuesto, también se está señalando en que y en donde gastar. para la Entidad, es el Consejo Distrital el órgano de control político al que le corresponde dar esta autorización. El Presupuesto Distrital contiene las disposiciones generales que aseguran la correcta ejecución del presupuesto en una determinada vigencia fiscal. • PROGRAMACIÓN PRESUPUESTAL. Proceso mediante el cual se definen los criterios, procedimientos y metodologías para el cálculo de los ingresos y los gastos para la elaboración, presentación, estudio y aprobación del presupuesto de las entidades distritales. Esta se desarrolla de manera permanente y continua teniendo como parámetro el Cronograma Presupuestal, así como la coordinación de la Dirección Distrital de presupuesto y la Secretaria Distrital de Planeación, en lo referente a la inversión. En la programación presupuestal, de acuerdo con los recursos disponibles anualmente, se plasma el plan de Desarrollo Económico y Social vigente actualizándolo con el desarrollo de la economía y las políticas del gobierno distrital. Se inicia en el mes de Marzo con los lineamientos de política definidos por el Alcalde Mayor, continua con la preparación del anteproyecto que lleva inmersa la elaboración del plan financiero y concluye con la presentación del proyecto de presupuesto ante el Consejo Distrital para su aprobación por parte de este órgano de control. • SISTEMA ADMINISTRATIVO Y FINANCIERO (SIAF): Sistema en línea que integra las áreas administrativa (recursos humanos y físicos) y financiera (presupuesto, contabilidad y tesorería) conformando una herramienta que permite mantener actualizada la información, garantizar la calidad de la misma, facilitar la toma de decisiones y eliminar la duplicidad de datos con esquemas de seguridad definidos. • SISTEMA PRESUPUESTAL: Es el conjunto de instrumentos que deben estar articulados con el sistema de planeación para lograr una gestión eficiente. Los instrumentos previstos son Plan Financiero, Plan operativo anual de inversiones y Presupuesto Anual. • UTILIDADES: Interés, provecho o fruto que se obtiene de algo Las utilidades de Empresas Industriales y Comerciales Societarias del Distrito y de Sociedades de Economía Mixta del orden distrital son de propiedad del Distrito en la cuantía que corresponda, de acuerdo con su participación en el capital de las mismas. 6. CONDICIONES GENERALES PRINCIPIOS PRESUPUESTALES • Legalidad. En el presupuesto de cada vigencia fiscal no podrán incluirse ingresos, contribuciones o impuestos que no figuren en el presupuesto de rentas, o gastos que no estén autorizados previamente por la ley, los acuerdos distritales, las resoluciones del CONFIS, las juntas directivas de los establecimientos públicos o las providencias judiciales debidamente ejecutoriadas, ni podrán incluirse partidas que no correspondan a las propuestas por el gobierno para atender el funcionamiento de la Administración y el servicio de la deuda. • Planificación. El Presupuesto Anual deberá guardar concordancia con los contenidos del Plan de Desarrollo, el Plan Financiero y el Plan Operativo Anual de Inversiones. • Anualidad. El año fiscal comienza el 1º de enero y termina el 31 de diciembre de cada año. Después del 31 de diciembre no podrán asumirse compromisos con cargo a las apropiaciones del año fiscal que se cierra en esa fecha y los saldos de apropiación no afectados por compromisos caducarán sin excepción. • Universalidad. El Presupuesto contendrá la totalidad de los gastos públicos que se espere realizar durante la vigencia fiscal respectiva. En consecuencia, ninguna autoridad podrá efectuar gastos públicos, erogaciones con cargo al Tesorero Distrital o transferir crédito alguno, que no figuren en el Presupuesto. • Unidad de Caja. Con el recaudo de todas las rentas y recursos de capital se atenderá el pago oportuno de las apropiaciones autorizadas en el Presupuesto Anual, salvo las excepciones contempladas en la Ley. • Programación Integral. El programa presupuestal debe contemplar simultáneamente los gastos de inversión y de funcionamiento que las exigencias técnicas y administrativas demanden como necesarios para su ejecución y operación, de conformidad con los procedimientos y normas legales vigentes. Incluye las obras complementarias que garanticen su cabal ejecución. • Especialización. Las apropiaciones deben referirse en cada entidad de la administración a su objeto y funciones, y se ejecutaran estrictamente conforme al fin para el cual fueron programadas. • Inembargabilidad. Son inembargables las rentas, las cesiones y participaciones incorporadas en el Presupuesto Anual, así como los bienes y derechos de las entidades que lo conforman. El servicio público que reciba una orden de embargo de los recursos de la Entidad, está obligado a solicitar la constancia sobre la naturaleza y origen de dichos recursos a la Secretaría Distrital de Hacienda – Dirección Distrital de Presupuesto, dentro de los tres (3) días hábiles siguientes al recibo de la respectiva orden, para efectos de que la oficina Jurídica del organismo o entidad tramite ante la autoridad competente el respectivo desembargo. No obstante la anterior Inembargabilidad, los funcionarios competentes deberán adoptar las medidas conducentes al pago de las sentencias en contra de las entidades respectivas, dentro de los plazos establecidos para ello, y respetarán en su integridad los derechos reconocidos a terceros en estas sentencias. El incumplimiento de este mandato será causal de mala conducta. Los funcionarios se abstendrán de decretar órdenes de embargo cuando no se ajusten a lo dispuesto por las normas legales, so pena de mala conducta. COMPOSICIÓN DEL PRESUPUESTO El Presupuesto Anual se compone de las siguientes partes: 1. Presupuesto de Rentas e Ingresos: Comprende la Disponibilidad Inicial, los Ingresos Corrientes (Participaciones en la venta de pasajes y por Explotaciones Colaterales), las Transferencias y los Recursos de Capital (Rendimientos por operaciones financieras, Cruce de cuentas ESP, Venta de Certificados Ambientales y otros relacionados a la gestión), que se espera recaudar en la vigencia, independientemente del año en que se causen. 2. Presupuesto de Gastos: Comprende las apropiaciones para gastos de funcionamiento, gastos de operación, servicio de la deuda y gastos de inversión. El Presupuesto de Gastos sólo incluirá apropiaciones que correspondan a: a) Créditos judicialmente reconocidos. b) Gastos decretados conforme a las normas legales. c) Cumplimiento del Plan de Desarrollo Distrital. d) Las normas que organizan las Empresas. Adicionalmente las Empresas deberán programar y garantizar los recursos necesarios para atender los gastos de nómina, los aportes patronales, las cesantías, el servicio de la deuda pública, los tributos, los seguros, los servicios públicos domiciliarios y las indemnizaciones laborales. 3. Disponibilidad Final: Es una cuenta de resultado que corresponde a la diferencia existente entre el presupuesto de ingresos y el presupuesto de gastos. No constituye una apropiación para atender gastos. ETAPAS DE LA PROGRAMACION PRESUPUESTAL • Formulación de los lineamientos de política presupuestal, • Expedición de la circular de programación emitida por la Dirección Distrital de Presupuesto de conformidad con el artículo 102 del Decreto 714 de 1996. • Definición de los tiempos internos de construcción del Plan financiero, Anteproyecto de presupuesto y Proyecto de presupuesto. • Elaboración del plan financiero, que debe ser sometido a consideración del CONFIS Distrital. • Elaboración del Plan Operativo Anual de Inversiones – POAI. • Discusión de las necesidades de gasto en las mesas de trabajo. • Comunicación de cuota global de gasto. • Programación de Vigencias Futuras. • Preparación del anteproyecto de presupuesto anual, que debe ser aprobado por el CONFIS Distrital. • Presentación del proyecto de presupuesto por parte del Gobierno Distrital, a través de la Secretaría Distrital de Hacienda, para aprobación del Consejo Distrital y posterior expedición por la corporación de elección popular. • Sanción del Acuerdo de Presupuesto y liquidación del mismo a través de decreto distrital, por parte del Alcalde mayor. ANTEPROYECTO DE PRESUPUESTO El anteproyecto debe contener: • Mensaje presupuestal y estructura organizacional de la entidad. • Anteproyecto de Ingresos • Anteproyecto de gastos • POAI con las respectivas fuentes de financiación • Informes específicos relacionados con población desplazada, infancia y adolescencia, juventudes y los demás que por norma legal se establezca. • Presupuesto orientado a resultados – PMR • Documento explicativo, en forma detallada, de la programación de cada uno de los rubros y proyecciones de inversión, de acuerdo con la cuota global de gasto asignada. • Informe de ejecución de Vigencias Futuras estableciendo los bienes y servicios contratados. • Solicitud de vigencias futuras de conformidad con las normas vigentes, si a ello hubiere lugar. • Resumen consolidado anteproyecto de presupuesto de ingresos y gastos. PROYECTO DE PRESUPUESTO El proyecto debe presentarse a consideración del CONFIS Distrital de acuerdo a lo establecido por los organismos competentes en especial la Secretaria de Hacienda y Planeación Distritales, y debe contener: • Mensaje presupuestal • Consolidación del presupuesto general de la Entidad • Consolidación del presupuesto anual de la Entidad • Proyecto de Resolución por el cual se expide el presupuesto • Informe de vigencias futuras • Anexo que contiene el Plan Operativo Anual de Inversiones – POAI • Información de productos metas y resultados 7. DESCRIPCIÓN DE LOS PROCEDIMIENTOS DE PROGRAMACIÓN PRESUPUESTAL 7.1 Procedimiento: Elaboración Plan Financiero Plurianual
7.2 Procedimiento: Elaboración Anteproyecto de Presupuesto
7.3. Procedimiento: Elaboración Proyecto de Presupuesto
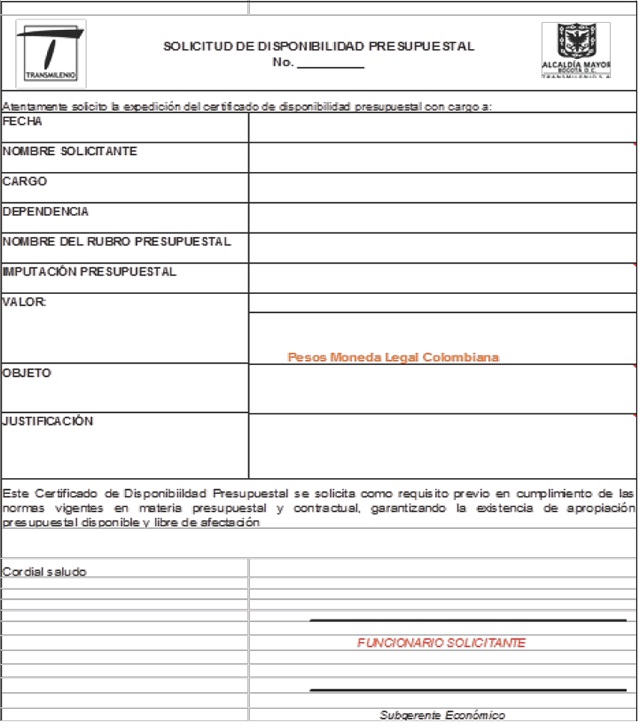
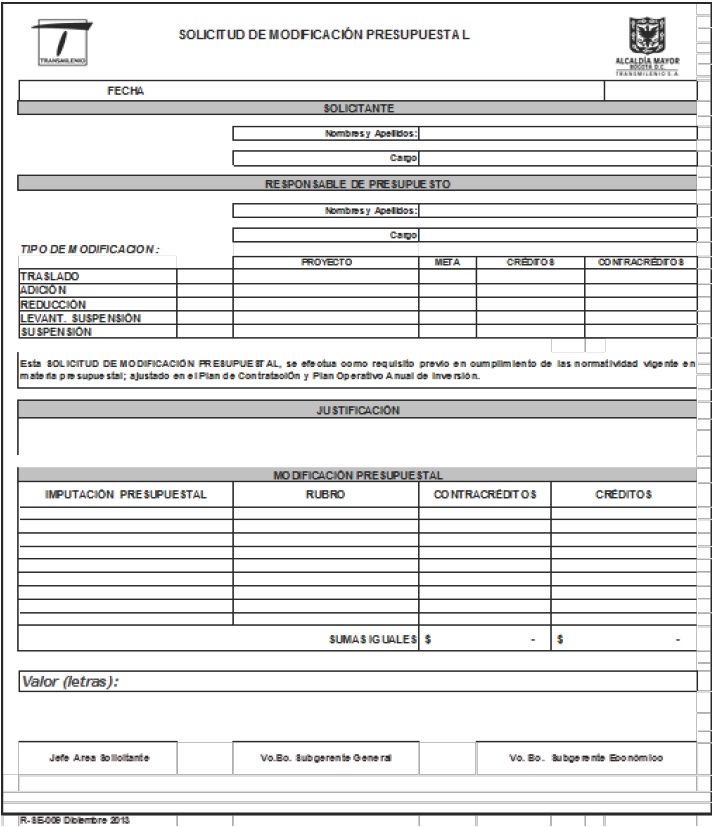
8. TABLA DE FORMATOS
EL SECRETARIO DE LA JUNTA DIRECTIVA DE LA EMPRESA DE TRANSPORTE DEL TERCER MILENIO TRANSMILENIO S.A. CERTIFICA Que la Junta Directiva en sesión realizada el día XXX de XXXX de XXXX, emitió concepto favorable a la Adición/Reducción del Presupuesto de Ingresos y Gastos e Inversiones de la EMPRESA DE TRANSPSORTE DEL TERCER MILENIO –TRANSMILENIO S.A-, por XXXXXXXXXXXXXXX($XXXXXXX), que se refleja en el Presupuesto de la Vigencia Actual, de acuerdo al siguiente detalle: Pesos $
______________________________________ Secretario 803.05 Proyectó Revisó: Aprobó R-SE-007 Diciembre 2013
TABLA DE CONTENIDO 1. OBJETO 2. ALCANCE 3. RESPONSABLE 4. DOCUMENTOS DE REFERENCIA 5. DEFINICIONES 6. CONDICIONES GENERALES 7. DESARROLLO DE LOS PROCEDIMIENTO DE EJECUCIÓN PRESUPUESTAL 7.1 Procedimiento inicio ejecución presupuestal 7.2 Parametrizacion y cargue de la informacion presupuestal 7.3 Traslado de presupuesto inicial 7.4 Expedicion de certificados de disponibilidad presupuestal inicial 7.5 Expedicion de certificados de registro presupuestal inicial 7.6. Expedición certificado de disponibilidad presupuestal 7.7. Expedición certificado de registro presupuestal 7.8. Traslado presupuestal 7.9. Adición presupuestal 7.10. Reducción presupuestal 7.11. Cerre de vigencia presupuestal 8. TABLA DE FORMATOS 1. OBJETO Establecer las actividades y responsabilidades pertinentes a la ejecución presupuestal activa y pasiva de la Empresa de Transporte del Tercer Milenio TRANSMILENIO S.A. de acuerdo con lo dispuesto por la normatividad vigente en esta materia 2. ALCANCE Este procedimiento incluye las actividades relacionadas con la ejecución de presupuestal de la Entidad, inicia con la parametrización de la información presupuestal y termina con el cierre de la vigencia fiscal. Es de conocimiento y aplicación del Subgerente Económico y los funcionarios adscritos al subproceso Administración Presupuestal. 3. RESPONSABLE El responsable por la elaboración y mantenimiento del presente procedimiento es el Profesional Especializado de Presupuesto, así como de su revisión que debe ser realizada por lo menos una vez al año. El responsable por la aplicación de este procedimiento es el Profesional Especializado Finanzas Corporativas Presupuesto y el Profesional Universitario Finanzas Corporativas Presupuesto, asi como los funcionarios adscritos al subproceso Administración Presupuestal. La responsabilidad de velar por su estricto cumplimiento, implementación y mantenimiento es del (la) Subgerente Económico (a). 4. DOCUMENTOS DE REFERENCIA • Constitución Política de Colombia • Ley 489 de 1998 por la cual se dictan normas sobre la organización y funcionamiento de las entidades del orden nacional, se expiden disposiciones, principios y reglas generales para el ejercicio de las atribuciones previstas en los numerales 15 y 16 del artículo 189 de la Constitución política y se dictan otras disposiciones. • Ley 734 de 2002, Por la cual se expide el Código Disciplinario Único • Ley 87 de 1993: Por la cual se establecen normas para el ejercicio del control interno en las entidades y organismos del Estado y se dictan otras disposiciones • Ley 819 de 2003: Por la cual se dictan normas orgánicas en materia de presupuesto, responsabilidad y transparencia fiscal y se dictan otras disposiciones. • Ley 1150 de 2007: Mediante la cual se introducen medidas para la eficiencia y la transparencia en la Ley 80 de 1993 y se dictan otras disposiciones generales sobre la contratación con Recursos Públicos • Ley 1474 de 2011: Por la cual se dictan normas orientadas a fortalecer los mecanismos de prevención, investigación y sanción de actos de corrupción y la efectividad del control de la gestión pública. • Decreto 195 de 2007: Por el cual se reglamenta y se establecen directrices y controles en el proceso presupuestal de Entidades Descentralizadas y Empresas Sociales del Estado. • Decreto 1138 de 2000: Por el cual se reglamenta el proceso presupuestal de las Empresas y Entidades descentralizadas sujetas al régimen de aquellas • Decreto 1421 de 1993: Por el cual se dicta el régimen especial para el Distrito Capital de Santa Fe de Bogotá • Ley 1483 de 2011 Por medio de la cual se dictan normas orgánicas en materia de presupuesto, responsabilidad y transparencia fiscal para las entidades territoriales • Decreto 1537 de 2001 Por el cual se reglamenta parcialmente la Ley 87 de 1993 en cuanto a elementos técnicos y administrativos que fortalezcan el sistema de control interno de las entidades y organismos del Estado. • Decreto 2150 de 1995, Por el cual se suprimen y reforman regulaciones, procedimientos o trámites innecesarios existentes en la Administración Pública. • Resolución 00660 de 2011 Por la cual se adopta el Manual de Programación, Ejecución y Cierre Presupuestal de las entidades que conforman el Presupuesto Anual del Distrito Capital 5. DEFINICIONES Además de las Definiciones previstas en el P-SE009 Procedimiento para la Programación presupuestal, en el desarrollo del presente procedimiento aplican las siguientes definiciones: • APROPIACIONES PRESUPUESTALES: Son autorizaciones máximas de gasto que tienen como fin ser comprometidas durante la vigencia fiscal respectiva. Después del 31 de diciembre de cada año las autorizaciones expiran y en consecuencia no podrán adicionarse, ni transferirse, ni contracreditarse, ni comprometerse. • ARMONÍA PRESUPUESTAL. Es la situación que se presenta cuando en el Presupuesto de Ingresos de TRANSMILENIO S.A. se incluyan recursos producto de aportes o transferencias, el monto y la destinación de tales ingresos, debe coincidir con el de las apropiaciones respectivas en el Presupuesto de origen. La Entidad semestralmente debe enviar a la Secretaría Distrital de Hacienda - Dirección Distrital de Presupuesto, un informe de la ejecución de los aportes o transferencias recibidas de la Administración Central, indicando los proyectos y metas en los cuales dichos recursos se han ejecutado. • CERTIFICADO DE DISPONIBILIDAD PRESUPUESTAL (CDP): Es un documento de carácter obligatorio expedido por el responsable del presupuesto o quien haga sus veces, a solicitud de los funcionarios competentes, con el cual se garantiza la existencia de la aprobación disponible y libre de afectaciones para atender un determinado compromiso con cargo al presupuesto de la vigencia o con cargo a vigencias futuras debidamente aprobadas. Este documento afecta preliminarmente el presupuesto mientras se perfecciona el compromiso y se efectúa el correspondiente registró presupuestal. El CDP no garantiza la ejecución de compromisos, simplemente afecta en forma preliminar las apropiaciones presupuestales garantizando saldo suficiente para la adquisición de los mismos. • CIERRE PRESUPUESTAL. Es el procedimiento que realizan las Empresas al finalizar cada vigencia fiscal con el propósito de determinar la ejecución presupuestal de ingresos y gastos, las cuentas por pagar, el estado de tesorería, los excedentes financieros y la disponibilidad final. • EJECUCIÓN PRESUPUESTAL: Es el proceso mediante el cual se recaudan los ingresos, se adquieren los compromisos y se ordenan los gastos, cumpliendo con los requisitos señalados en las disposiciones legales vigente. • INFORMES DE EJECUCIÓN. Compuesto por la responsabilidad en la que las Empresas Industriales y Comerciales y las Empresas Sociales del Estado reportan en los diez primeros días de cada mes, la ejecución presupuestal del mes anterior. Adicionalmente, cada trimestre presentan un informe detallado de las acciones adelantadas para la entrega de los productos y el cumplimiento de las metas anuales y su avance en el cumplimiento de las metas del Plan de Desarrollo Distrital. Estos informes son remitidos a la Secretaría Distrital de Planeación y a la Secretaría Distrital de Hacienda - Dirección Distrital de Presupuesto. • REGISTRO PRESUPUESTAL. Es el documento mediante el cual se afecta en forma definitiva la apropiación, garantizando que sólo se utilizará para tal fin. Los compromisos deberán contar con un registro presupuestal para que los recursos con él financiados no sean desviados a ningún otro fin. En este registro se deberá indicar claramente el valor y el plazo de las prestaciones a las que haya lugar. Esta operación es un requisito de perfeccionamiento de estos actos administrativos. • SISTEMA ADMINISTRATIVO Y FINANCIERO (SIAF): Sistema que integra las áreas administrativa (recursos humanos y físicos) y financiera (presupuesto, contabilidad y tesorería) conformando una herramienta que permite mantener actualizada la información, garantizar su calidad, la misma, facilitar la toma de decisiones y eliminar la duplicidad de datos con esquemas de seguridad definidos. • UTILIDADES. Las utilidades de las Empresas Industriales y Comerciales Societarias del Distrito y de las Sociedades de Economía Mixta del orden distrital son de propiedad del Distrito en la cuantía que corresponda, de acuerdo con su participación en el capital de las mismas. • CONFIS Consejo superior de política fiscal: Es un organismo adscrito al Ministerio de Hacienda y Crédito Público, encargado de dirigir la Política Fiscal y coordinar el Sistema Presupuestal. Imparte instrucciones, de carácter vinculante, a los representantes del Distrito y de sus entidades en las Asambleas de Accionistas de las Empresas Societarias y en las Juntas de Socios de las Sociedades de Economía Mixta, sobre las utilidades que se capitalizarán, reservarán y las que se repartirán a los accionistas como dividendos. 6. CONDICIONES GENERALES PRINCIPIOS PRESUPUESTALES. • Legalidad. En el presupuesto de cada vigencia fiscal no podrán incluirse ingresos, contribuciones o impuestos que no figuren en el presupuesto de rentas, o gastos que no estén autorizados previamente por la ley, los acuerdos distritales, las resoluciones del CONFIS, las juntas directivas de los establecimientos públicos o las providencias judiciales debidamente ejecutoriadas, ni podrán incluirse partidas que no correspondan a las propuestas por el gobierno para atender el funcionamiento de la Administración y el servicio de la deuda. • Planificación. El Presupuesto Anual del Distrito Capital deberá guardar concordancia con los contenidos del Plan de Desarrollo, el Plan Financiero y el Plan Operativo Anual de Inversiones. • Anualidad. El año fiscal comienza el 1º de enero y termina el 31 de diciembre de cada año. Después del 31 de diciembre no podrán asumirse compromisos con cargo a las apropiaciones del año fiscal que se cierra en esa fecha y los saldos de apropiación no afectados por compromisos caducarán sin excepción. • Universalidad. El Presupuesto contendrá la totalidad de los gastos públicos que se espere realizar durante la vigencia fiscal respectiva. En consecuencia, ninguna autoridad podrá efectuar gastos públicos, erogaciones con cargo al Tesorero Distrital o transferir crédito alguno, que no figuren en el Presupuesto. • Unidad de Caja. Con el recaudo de todas las rentas y recursos de capital se atenderá el pago oportuno de las apropiaciones autorizadas en el Presupuesto Anual del Distrito Capital, salvo las excepciones contempladas en la Ley. • Programación Integral. Todo programa presupuestal debe contemplar simultáneamente los gastos de inversión y de funcionamiento que las exigencias técnicas y administrativas demanden como necesarios para su ejecución y operación, de conformidad con los procedimientos y normas legales vigentes y debe incluir las obras complementarias que garanticen su cabal ejecución. • Especialización. Las apropiaciones deben referirse en cada entidad de la administración a su objeto y funciones, y se ejecutaran estrictamente conforme al fin para el cual fueron programadas. • Inembargabilidad. Son inembargables las rentas, las cesiones y participaciones incorporadas en el Presupuesto Anual del Distrito Capital, así como los bienes y derechos de las entidades que lo conforman. El servicio público que reciba una orden de embargo de los recursos del Distrito Capital, está obligado a solicitar la constancia sobre la naturaleza y origen de dichos recursos a la Secretaría Distrital de Hacienda – Dirección Distrital de Presupuesto, dentro de los tres (3) días hábiles siguientes al recibo de la respectiva orden, para efectos de que la oficina Jurídica del organismo o entidad tramite ante la autoridad competente el respectivo desembargo. No obstante la anterior Inembargabilidad, los funcionarios competentes deberán adoptar las medidas conducentes al pago de las sentencias en contra de las entidades respectivas, dentro de los plazos establecidos para ello, y respetarán en su integridad los derechos reconocidos a terceros en estas sentencias. El incumplimiento de este mandato será causal de mala conducta. Los funcionarios se abstendrán de decretar órdenes de embargo cuando no se ajusten a lo dispuesto por las normas legales, so pena de mala conducta. COMPOSICIÓN DEL PRESUPUESTO. El Presupuesto Anual de las Empresas se compone de las siguientes partes: 1. Presupuesto de Rentas e Ingresos: Comprende la Disponibilidad Inicial, los Ingresos Corrientes, las Transferencias y los Recursos de Capital, que se espera recaudar en la vigencia, independientemente del año en que se causen. 2. Presupuesto de Gastos: Comprende las apropiaciones para gastos de funcionamiento, gastos de operación, servicio de la deuda y gastos de inversión. El Presupuesto de Gastos sólo incluirá apropiaciones que correspondan a: a) Créditos judicialmente reconocidos. b) Gastos decretados conforme a las normas legales. c) Cumplimiento del Plan de Desarrollo Distrital. d) Las normas que organizan las Empresas. Adicionalmente las Empresas deberán programar y garantizar los recursos necesarios para atender los gastos de nómina, los aportes patronales, las cesantías, el servicio de la deuda pública, los tributos, los seguros, los servicios públicos domiciliarios y las indemnizaciones laborales. 3. Disponibilidad Final: Es una cuenta de resultado que corresponde a la diferencia existente entre el presupuesto de ingresos y el presupuesto de gastos. No constituye una apropiación para atender gastos. MODIFICACIONES PRESUPUESTALES Cuando fuere necesario aumentar o disminuir la cuantía de las apropiaciones, cancelar las aprobadas o establecer otras nuevas, podrán hacerse las correspondientes modificaciones al presupuesto mediante traslados, créditos adicionales y la cancelación de apropiaciones según lo siguiente: Un Traslado Presupuestal es la modificación que disminuye el monto de una apropiación para aumentar la de otra, en la misma cuantía. a) Crédito Adicional. Es la adición a las partidas inicialmente aprobadas o no previstas para un objeto del gasto. En el último caso se crearán nuevos rubros en el Presupuesto Vigente. b) Cancelación de apropiación. Es la supresión de un rubro del Presupuesto de Gastos. CIERRE PRESUPUESTAL DIARIO El subproceso Administración Presupuestal de TRANSMILENIO S.A. recibe las solicitudes para expedición de disponibilidades y registros presupuestales, los cuales se incluyen en el cierre diario que contiene: • Un boletín diario de presupuesto, • Un movimiento diario de disponibilidades y registros, • Relación por rubro de las disponibilidades expedidas durante el día, • Relación por rubro de los registros expedidos durante el día y • Relación de liquidaciones efectuadas durante el día. Estos tiene como soporte los documentos relacionados (Certificados de Disponibilidad Presupuestal, Certificados de Registro presupuestal, Actas de liquidación), los cuales se envían para la firma del Profesional Especializado Finanzas Corporativas Presupuesto. La entrega de los Certificados de Disponibilidad y Registro Presupuestal debidamente refrendados, se hace el día hábil siguiente a la expedición de los mismos. OTRAS OBLIGATORIEDADES Ninguna autoridad podrá contraer obligaciones sobre apropiaciones inexistentes, o en exceso del saldo disponible, o sin la autorización previa del CONFIS Distrital, para comprometer vigencias futuras y para la adquisición de compromisos con cargo a los recursos del crédito autorizado, sin que se hayan perfeccionado. No se podrá ejecutar ningún programa o proyecto de inversión que haga parte del Presupuesto de las Empresas que no se encuentre debidamente formulado, evaluado y registrado en el Banco de Programas y Proyectos de Inversión de la respectiva Empresa y en el de la Secretaría Distrital de Salud, para el caso de las Empresas Sociales del Estado, en concordancia con lo establecido en la normatividad aplicable. Cualquier compromiso que se adquiera con violación de estos preceptos creará responsabilidad disciplinaria, fiscal, pecuniaria y penal a cargo de quien asuma estas obligaciones 7. DESARROLLO DE LOS PROCEDIMIENTOS DE EJECUCIÓN PRESUPUESTAL 7.1 Parametrización y cargue de la Información Presupuestal
7.2 Procedimiento Traslado de Presupuesto Inicial
7.3 Procedimiento Expedición de Certificados de Disponibilidad Presupuestal Inicial
7.4 Procedimiento Expedición de Certificados de Registro Presupuestal Inicial
7.5 . Procedimiento Expedición del Certificado De Disponibilidad Presupuestal
7.6 Procedimiento para la Expedición del Certificado de Registro Presupuestal
7.7 Procedimiento para el Traslado Presupuestal
7.8. Procedimiento para la Adición Presupuestal
7.9. Procedimiento para la Reducción Presupuestal
7.10. Procedimiento para el cierre de la vigencia presupuestal
8. TABLA DE FORMATOS
EL SECRETARIO DE LA JUNTA DIRECTIVA DE LA EMPRESA DE TRANSPORTE DEL TERCER MILENIO TRANSMILENIO S.A. CERTIFICA Que la Junta Directiva en sesión realizada el día XXX de XXXX de XXXX, emitió concepto favorable a la Adición/Reducción del Presupuesto de Ingresos y Gastos e Inversiones de la EMPRESA DE TRANSPSORTE DEL TERCER MILENIO –TRANSMILENIO S.A-, por XXXXXXXXXXXXXXX($XXXXXXX), que se refleja en el Presupuesto de la Vigencia Actual, de acuerdo al siguiente detalle: Pesos $
_________________________________________ Secretario 803.05 Proyectó Revisó: Aprobó R-SE-007 Diciembre 2013
R-SE-008 Diciembre 2013
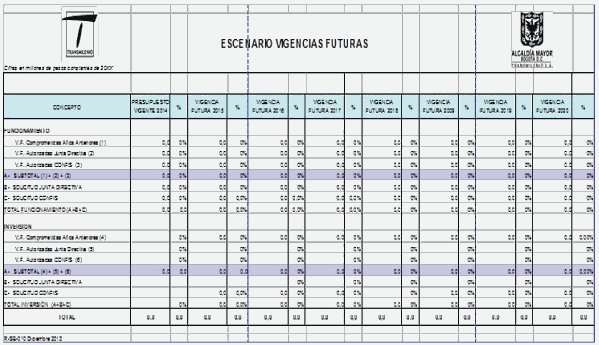
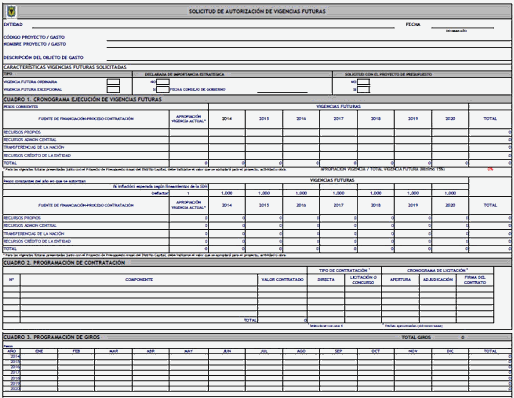
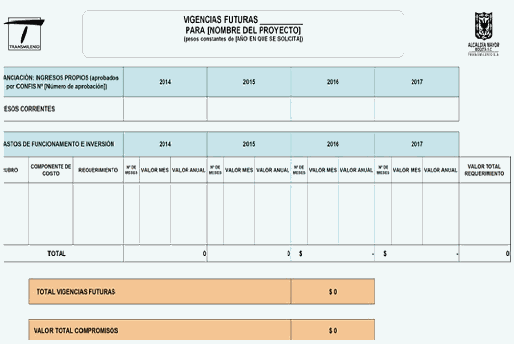
TABLA DE CONTENIDO 1 OBJETO 2 ALCANCE 3 RESPONSABLE 4 DOCUMENTOS DE REFERENCIA 5 DEFINICIONES 6 CONDICIONES GENERALES 7 DESCRIPCIÓN DEL PROCEDIMIENTO 7.1 Procedimiento Solicitud de vigencias futuras 7.2 Procedimiento: Ejecución vigencias futuras con recursos propios 7.3 Procedimiento: Ejecución de vigencias futuras con transferencias Convenio interadministrativo 020 de 2001 7.4 Procedimiento: Control de ejecución de vigencias futuras convenio 020 de 2001 8 TABLA DE FORMATOS 1. OBJETO Establecer las actividades y responsabilidades relacionadas con la solicitud, ejecución, control y seguimiento de las vigencias futuras de la Empresa de Transporte del Tercer Milenio TRANSMILENIO S.A. de acuerdo a lo dispuesto por la normatividad vigente en esta materia 2. ALCANCE Este procedimiento aplica para la gestión de vigencias futuras en la Entidad, empieza con la solicitud de vigencias futuras y termina al incluir los montos comprometidos (discriminados por vigencia) en el escenario de Vigencias Futuras Se elabora para aplicación del Profesional Universitario Finanzas Corporativas Presupuesto, los funcionarios de los procedimientos Administración Presupuestal y el Subgerente Económico. 3. RESPONSABLE El responsable por la elaboración y mantenimiento del presente procedimiento es el Profesional Especializado de Presupuesto, así como de su revisión que debe ser realizada por lo menos una vez al año. El responsable por la aplicación de este procedimiento es el Profesional Universitario Grado 4 bajo coordinación de actividades desde la Subgerencia Económica con las restantes dependencias que requieran gestionar vigencias futuras. La responsabilidad de velar por su estricto cumplimiento, implementación y mantenimiento es del (la) Subgerente Económico (a). 4. DOCUMENTOS DE REFERENCIA • Constitución Política de Colombia • Ley 489 de 1998 por la cual se dictan normas sobre la organización y funcionamiento de las entidades del orden nacional, se expiden disposiciones, principios y reglas generales para el ejercicio de las atribuciones previstas en los numerales 15 y 16 del artículo 189 de la Constitución política y se dictan otras disposiciones. • Ley 734 de 2002, Por la cual se expide el Código Disciplinario Único • Ley 819 de 2003: Por la cual se dictan normas orgánicas en materia de presupuesto, responsabilidad y transparencia fiscal y se dictan otras disposiciones. • Ley 1150 de 2007: Mediante la cual se introducen medidas para la eficiencia y la transparencia en la Ley 80 de 1993 y se dictan otras disposiciones generales sobre la contratación con Recursos Públicos • Ley 1474 de 2011: Por la cual se dictan normas orientadas a fortalecer los mecanismos de prevención, investigación y sanción de actos de corrupción y la efectividad del control de la gestión pública. • Ley 1483 de 2011 Por medio de la cual se dictan normas orgánicas en materia de presupuesto, responsabilidad y transparencia fiscal para las entidades territoriales • Decreto 111 de 1996; Por el cual se conforma el estatuto orgánico de presupuesto • Decreto 195 de 2007: Por el cual se reglamenta y se establecen directrices y controles en el proceso presupuestal de las Entidades Descentralizadas y Empresas Sociales del Estado. • Decreto 1537 de 2001 Por el cual se reglamenta parcialmente la Ley 87 de 1993 en cuanto a elementos técnicos y administrativos que fortalezcan el sistema de control interno de las entidades y organismos del Estado. • Decreto 2150 de 1995, Por el cual se suprimen y reforman regulaciones, procedimientos o trámites innecesarios existentes en la Administración Pública. • Resolución 00660 de 2011 Por la cual se adopta el Manual de Programación, Ejecución y Cierre Presupuestal de las entidades que conforman el Presupuesto Anual del Distrito Capital 5. DEFINICIONES Además de las Definiciones previstas en el P-SE009 Procedimiento para la Programación presupuestal, en el desarrollo del presente procedimiento aplican las siguientes definiciones: • APROPIACIONES PRESUPUESTALES. Son autorizaciones máximas de gasto que tienen como fin ser comprometidas durante la vigencia fiscal respectiva. Después del 31 de diciembre de cada año las autorizaciones expiran y en consecuencia no podrán adicionarse, ni transferirse, ni contracréditarse, ni comprometerse. • CERTIFICADO DE DISPONIBILIDAD PRESUPUESTAL (CDP). Es un documento con el que se garantiza la existencia de un rubro disponible y libre de afectaciones para atender un determinado compromiso con cargo al presupuesto de la vigencia o a vigencias futuras debidamente aprobadas. Afecta preliminarmente el presupuesto mientras se perfecciona el compromiso y se genera el correspondiente registró presupuestal, garantizando saldo suficiente para el cumplimiento de los mismos. • CERTIFICADO DE REGISTRO PRESUPUESTAL (CRP): Es el acto administrativo que describe la operación presupuestal mediante la que se perfecciona un compromiso en forma definitiva y la existencia de recursos para atenderlo durante la vigencia, asegurando que no sean desviados para ningún otro fin. Se genera cuando se han surtido los compromisos objeto de disponibilidad presupuestal por los funcionarios con capacidad y competencia para ello, o para atender un gasto que desarrolla el objeto de la disponibilidad. • CIERRE PRESUPUESTAL. Es el procedimiento que realizan las Empresas al finalizar cada vigencia fiscal con el propósito de determinar la ejecución presupuestal de ingresos y gastos, las cuentas por pagar, el estado de tesorería, los excedentes financieros y la disponibilidad final. • CONFIS Consejo Superior de Política Fiscal: Es un organismo adscrito al Ministerio de Hacienda y Crédito Público, encargado de dirigir la Política Fiscal y coordinar el Sistema Presupuestal. Imparte instrucciones, de carácter vinculante, a los representantes del Distrito y de sus entidades en las Asambleas de Accionistas de las Empresas Societarias y en las Juntas de Socios de las Sociedades de Economía Mixta, sobre las utilidades que se capitalizarán, reservarán y las que se repartirán a los accionistas como dividendos. • EJECUCIÓN PRESUPUESTAL: Es el proceso mediante el cual se recaudan los ingresos, se adquieren los compromisos y se ordenan los gastos, cumpliendo con los requisitos señalados en las disposiciones legales vigente. (Decreto Distrital 195 de 2007) • INFORMES. Las Empresas deberán presentar informes mensuales a la Secretaría Distrital de Hacienda- Dirección Distrital de Presupuesto, Dirección Distrital de Contabilidad y a la Secretaría Distrital de Planeación sobre la ejecución de los compromisos asociados con vigencias futuras. • GIRO PRESUPUESTAL. Registro final del proceso presupuestal de gastos que se realiza para cancelar los valores o sumas pactadas una vez se reciban a satisfacción los bienes o servicios contratados y es el momento en que se genera la cuenta por pagar al proveedor u orden de pago. El giro presupuestal es la autorización dada por el ordenador de gasto o en quien este delegada esta función, al responsable de presupuesto y al tesorero para que mediante la elaboración del acto administrativo correspondiente (orden de pago, relación de autorización, entre otros), se realicen los correspondientes pagos de las obligaciones adquiridas conforme a la normatividad vigente. El responsable de presupuesto verifica previamente que el CRP corresponda al compromiso para el cual fue expedido y que exista saldo suficiente para cubrir el giro.) • ÓRDENES DE PAGO: Las órdenes de pago son los documentos mediante los cuales el ordenador del gasto solicita al tesorero la realización de los pagos de obligaciones adquiridas de conformidad con la ley. Debe ser específica para cada entidad y estar numerada en forma secuencial ascendente. En la orden de pago se registra la información financiera, presupuestal, contable y de tesorería requerida para la realización efectiva de un gasto para su consecuente pago. • SISTEMA ADMINISTRATIVO Y FINANCIERO (SIAF): Sistema en línea que integra las áreas administrativa (recursos humanos y físicos) y financiera (presupuesto, contabilidad y tesorería) conformando una herramienta que permite mantener actualizada la información, garantizar la calidad de la misma, facilitar la toma de decisiones y eliminar la duplicidad de datos con esquemas de seguridad definidos. • PLAN FINANCIERO PLURIANUAL. Es un instrumento de planificación y gestión financiera de mediano plazo. Para su elaboración se tomarán en consideración las proyecciones de ingresos, gastos, superávit o déficit y su financiamiento. • MODIFICACIONES PRESUPUESTALES: Cuando fuere necesario aumentar o disminuir la cuantía de las apropiaciones, cancelar las aprobadas o establecer otras nuevas, podrán hacerse las correspondientes modificaciones al presupuesto mediante traslados, créditos adicionales y la cancelación de apropiaciones según lo siguiente: (Decreto Distrital 195 de 2007) a) Traslado Presupuestal. Es la modificación que disminuye el monto de una apropiación para aumentar la de otra, en la misma cuantía. b) Crédito Adicional. Es la adición a las partidas inicialmente aprobadas o no previstas para un objeto del gasto. En el último caso se crearán nuevos rubros en el Presupuesto Vigente. c) Cancelación de apropiación. Es la supresión de un rubro del Presupuesto de Gastos. • VIGENCIA FUTURA: Es una herramienta presupuestal para la asunción de compromisos con cargo a presupuestos futuros con el objetivo de desarrollar proyectos de inversión o efectuar gastos con un horizonte mayor a un año. • UTILIDADES: Interés, provecho o fruto que se obtiene de algo Las utilidades de Empresas Industriales y Comerciales Societarias del Distrito y de Sociedades de Economía Mixta del orden distrital son de propiedad del Distrito en la cuantía que corresponda, de acuerdo con su participación en el capital de las mismas. 6. CONDICIONES GENERALES CONCEPTO DE VIGENCIA FUTURA Las Vigencias Futuras son una herramienta presupuestal para la asunción de compromisos con cargo a presupuestos futuros autorizada por el CONFIS Distrital con el objetivo de desarrollar proyectos de inversión o efectuar gastos con un horizonte mayor a un año y cuya ejecución se inicia con el presupuesto de la vigencia en que se aprueben dichas autorizaciones. Si las vigencias futuras se solicitan para la ejecución de proyectos de inversión, los mismos deben hacer parte del Plan de Desarrollo vigente, sin embargo también existe la posibilidad de aprobación de Vigencias Futuras con cargo al presupuesto de Funcionamiento. En este orden de ideas, si los cupos anuales autorizados a una entidad, para asumir compromisos de vigencias futuras no fuesen comprometidos a 31 de diciembre de la vigencia en que fueron aprobadas caducarán sin excepción, debiéndose solicitar en la siguiente vigencia, si es del caso, una nueva autorización al CONFIS Distrital para el desarrollo de las actividades previstas. Las vigencias futuras son apropiaciones efectivas que se traducen en una inflexibilidad en el presupuesto, ya que el monto autorizado debe incorporarse en cada uno de los presupuestos de las vigencias fiscales para las cuales se aprobaron. CLASES DE VIGENCIAS FUTURAS Se describen como clases de vigencias futuras: a) Ordinarias: Se presentan cuando la ejecución del compromiso se inicia en desarrollo del presupuesto de la vigencia en curso, el objeto del compromiso se lleva a cabo en una o varias vigencias posteriores, se cuenta como mínimo con el 15% del valor de la solicitud de la vigencia futura dentro del presupuesto de la vigencia actual y no supera el respectivo periodo de gobierno: Esta clase de vigencias futuras no pueden solicitarse en el último año de gobierno y no pueden comprometer los recursos de los subsiguientes periodos de gobierno. . b) Excepcionales: Se han reglamentado para las entidades territoriales mediante la Ley 1483 de 2011 y corresponden a cupos autorizados por el CONFIS Distrital que afectan presupuestos de vigencias siguientes sin apropiación en el presupuesto del año en que se concede la autorización. Deben cumplir con las siguientes condiciones: • Su ejecución se inicia en la vigencia siguiente. • Solo podrán ser autorizadas para proyectos de infraestructura, energía, comunicaciones y en gasto público social en los sectores de educación, agua potable y saneamiento básico. • Su monto máximo, el plazo y las condiciones de las mismas deben consultar las metas plurianuales del Marco Fiscal de mediano Plazo de que trata el artículo 5º de la Ley 819 de 2003 • Si se trata de proyectos que conlleven inversión nacional, debe obtenerse el concepto previo y favorable del Departamento Nacional de Planeación. Los montos por vigencia que se comprometan por parte de las entidades territoriales como vigencias futuras ordinarias y excepcionales, se descontaran de los ingresos que sirven de base para el cálculo de la capacidad de endeudamiento, teniendo en cuenta la inflexibilidad que se genera en la aprobación de los presupuestos de las vigencias afectadas con los gastos aprobados de manera anticipada. VENTAJAS DE LAS VIGENCIAS FUTURAS Un buen porcentaje de los proyectos de inversión presenta horizontes de ejecución de mediano plazo (más de un año). Esta característica fomentó durante muchos años la constitución de compromisos cuya ejecución se extendía a varios períodos pero que se celebraban con cargo al presupuesto de una sola vigencia, con el fin de asegurar los recursos y la unidad de contratación; una parte significativa de estos compromisos quedaban amparados como Cuentas por pagar al finalizar el año. Para subsanar este problema existe la figura de Vigencias Futuras que permite a la entidad comprometer recursos en una vigencia con cargo a presupuestos de vigencias posteriores. Esto será factible porque la estructura y el nivel de formulación de un proyecto contienen los elementos de juicio necesarios para establecer los recursos que su ejecución demanda en cada vigencia fiscal. De esta forma, las vigencias futuras facilitan la continuidad de un proyecto o la prestación del servicio en el tiempo, evitando a la entidad el tener que solicitar cada año recursos para adelantar o concluir el proyecto o sus etapas, ya que desde un principio las etapas están programadas, costeadas y con recursos asignados. JUSTIFICACION DE LAS VIGENCIAS FUTURAS El documento que justifica la solicitud de autorización de vigencias futuras debe tener en cuenta los siguientes aspectos: • El proyecto debe estar contemplado y ser requerido para el desarrollo armónico de la Ciudad en términos de oportunidad, disponibilidad y calidad de servicios públicos e infraestructura. • Dar a conocer el impacto social, la población objetivo y el beneficio para la comunidad. • Que presente reducción de riesgos financieros por la contratación a largo plazo mediante una sola licitación o contrato y no de varias con el mismo objeto. • Que produzca reducción en tiempos y costos de importación tratándose de equipos especializados • Con las vigencias futuras, se obtengan precios favorables en el mercado nacional o internacional dados por condiciones coyunturales, o porque la contratación a largo plazo implique reducción de riesgo por volatilidad de precios. • Reducir tiempos y costos de importación de equipos especializados. Las cifras que soporten la justificación económica deben expresarse en términos constantes del año en que se eleva la solicitud, de tal forma que permitan determinar el ahorro real de recursos que se lograría con las vigencias futuras. Debe tenerse en cuenta que los saldos de las autorizaciones para comprometer vigencias futuras no utilizadas dentro de la vigencia fiscal respectiva caducan al final de la misma. Por lo tanto, el cálculo de los recursos solicitados para cada vigencia debe ser cuidadosamente establecido y guardar concordancia con la capacidad de gestión de la entidad. No debe olvidarse la inclusión de los costos de reajustes, administración, imprevistos y utilidades (AIU), gerencia e interventoría dentro de la propuesta. DOCUMENTOS ANEXOS A LA SOLICITUD DE VIGENCIAS FUTURAS Cuando sea requerido presentar Solicitud de vigencias futuras esta debe ser acompañada de los siguientes documentos: • Certificación de la Junta Directiva para presentar la solicitud de aprobación de Vigencias Futuras ante el CONFIS • Concepto Técnico y Económico remitido por el responsable del Área solicitante de la vigencia futura. • Certificación de existencia de recursos en la vigencia actual a cargo del Subgerente Económico • Cronograma de ejecución, programa de contratación y desembolsos en el formato previsto por la Secretaria Distrital de Hacienda • El Plan Financiero Plurianual • El Escenario de Vigencias Futuras aprobadas por el CONFIS y discriminado por rubro 7. DESCRIPCIÓN DEL PROCEDIMIENTO 7.1 Procedimiento Solicitud de Vigencias Futuras
7.2. Procedimiento de Ejecución Vigencias Futuras Con Recursos Propios
7.3. Procedimiento Ejecución De Vigencias Futuras Con Transferencias – Convenio Interadministrativo 020 de 2001
7.4. Procedimiento de Control de Ejecución de Vigencias Futuras Convenio 020 de 2001
8 TABLA DE FORMATOS
NOTA: Publicada en el Registro Distrital 5308 de febrero 28 de 2014 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||