|
Cargando el Contenido del Documento |
| Por favor espere... |
|
Cargando el Contenido del Documento |
| Por favor espere... |
|
RESOLUCIÓN REGLAMENTARIA 053 DE 2015 (Agosto 26) "Por la cual se adopta un nuevo Procedimiento del Proceso de Estudios de Economía y Política Pública de la Contraloría de Bogotá, D.C. y se dictan otras disposiciones". EL CONTRALOR DE BOGOTÁ, D.C. En ejercicio de sus atribuciones constitucionales y legales, en especial las conferidas por el Acuerdo 519 de 2012 y CONSIDERANDO: Que el artículo 269 Constitucional establece la obligación de las autoridades públicas de diseñar y aplicar métodos y procedimientos de control interno, según la naturaleza de sus funciones, de conformidad con lo que disponga la ley. Que de conformidad con los literales b) y l) del artículo 4 de la Ley 87 de 1993 "Por la cual se establecen normas para el ejercicio de control interno en las entidades y organismos del Estado y se dictan otras disposiciones", se deben implementar como elementos del sistema de control interno institucional los procedimientos para la ejecución de procesos, simplificación y actualización de normas y procedimientos. Que en cumplimiento del Decreto 943 del 21 de mayo de 2014, mediante Resolución Reglamentaria 034 del 5 de noviembre de 2014, se adoptó el Modelo Estándar de Control Interno MECI en la Contraloría de Bogotá D.C., acogiendo la estructura definida en el Manual Técnico del Modelo Estándar de Control Interno para el Estado Colombiano MECI 2014; el cual determina que las entidades públicas deben implementar un modelo de operación por procesos, que asegure la generación de productos o servicios con las características previamente especificadas, de acuerdo con los requerimientos de la ciudadanía o partes interesadas. La forma en que se realizan los procesos se puede evidenciar a través de los procedimientos, entendidos éstos como el conjunto de especificaciones, relaciones y ordenamiento de tareas requeridas para cumplir con las actividades de un proceso controlando acciones que requiere la operación de la Entidad. Que los numerales 4 y 15 del artículo 41 del Acuerdo 519 de 2012, establecen entre las funciones de la Dirección de Estudios de Economía y Política Pública, las de: "Proponer políticas, lineamientos y estrategias para mejorar el desarrollo y posicionamiento de la Contraloría de Bogotá, D. C. y participar en la planeación y direccionamiento institucional" y "dirigir el desarrollo, optimización y difusión de las metodologías diseñadas en la Dirección, para la medición y evaluación del desempeño de la Administración Distrital, en lo financiero, presupuestal, contable, social, ambiental, de gestión y resultados". Que según el artículo 44, numeral 6 del precitado Acuerdo, es función de la Subdirección de Evaluación de Política Pública: "Realizar el diagnóstico y análisis requerido en cada sector, que permita formular los mapas de riesgo de cada uno de ellos, para orientar las acciones prioritarias de vigilancia fiscal, como las propuestas y recomendaciones pertinentes. Éstos serán remitidos a cada Dirección Sectorial". Que entre las actividades incorporadas en el Plan de Mejoramiento del PEPP para la vigencia 2014, se concertó la acción de mejora: "Documentar el Procedimiento para la elaboración de los diagnósticos sectoriales y adoptarlo mediante Resolución Reglamentaria". Que con el fin de contribuir en el cumplimiento y materialización del objetivo: "Fortalecer la función de vigilancia a la gestión fiscal", y contar con un procedimiento que sirva de guía para la planeación estratégica del control fiscal en el Distrito Capital, se hace necesario estandarizar las actividades y establecer los contenidos mínimos para la elaboración y socialización del diagnóstico sectorial. En mérito de lo expuesto, RESUELVE: ARTÍCULO PRIMERO: Adoptar el siguiente procedimiento del Proceso de Estudios de Economía y Política Pública PEPP:
ARTÍCULO SEGUNDO: Delegar en la Dirección de Planeación en Coordinación con la Dirección de Estudios de Economía y Política Pública, el mejoramiento continuo del procedimiento que se adopta.ARTÍCULO TERCERO: Es responsabilidad de los Directores Técnicos, Subdirectores de Fiscalización y Gerentes velar por la divulgación de las disposiciones adoptadas en la presente Resolución. ARTÍCULO CUARTO: La presente resolución rige a partir de la fecha de su publicación y deroga las resoluciones que le sean contrarias. PUBLÍQUESE, COMUNÍQUESE Y CÚMPLASE. Dada en Bogotá, D.C., a los 26 días del mes de agosto del año 2015. DIEGO ARDILA MEDINA Contralor de Bogotá, D.C.
FECHA: 21 DE AGOSTO DE 2015
1. OBJETIVO(S): Estandarizar las actividades y establecer los contenidos mínimos para la elaboración y socialización del diagnóstico sectorial. 2. ALCANCE: El procedimiento inicia con la Asignación del profesional responsable del Sector Administrativo y termina con Director Técnico remite copia en medio magnético del consolidado de los diagnósticos al Responsable del Proceso de Vigilancia y Control Fiscal y a la Dirección de Planeación. 3. BASE LEGAL:
4. DEFINICIONES: Auditoría Gubernamental: revisión o examen de la gestión fiscal, acorde con las normas de auditoría generalmente aceptadas vigentes, que se realiza mediante la aplicación de los sistemas de control fiscal con el objeto de determinar el cumplimiento de los principios de la gestión fiscal, en la prestación de servicios o provisión de bienes públicos y en desarrollo de los fines constitucionales y legales del estado; la confiabilidad en la información financiera, el cumplimiento en la aplicación de la normatividad vigente y el grado en que se han alcanzado los objetivos previstos, de manera que permita fundamentar las opiniones, pronunciamientos y conceptos. (Adaptada de la Guía de Auditoría de la CGR, febrero de 2013).Componente de Integralidad: conjunto de factores que evaluados de manera global y simultánea, permiten obtener elementos de juicio para emitir una opinión sobre los estados contables, el fenecimiento de la cuenta y el concepto sobre el control fiscal interno. Para la Contraloría de Bogotá D.C., se establece como componentes de integralidad, los previstos en la matriz de calificación de la gestión fiscal: Control de Gestión, Control de Resultados y Control Financiero. Diagnóstico Sectorial: Es el documento previo a toda planificación, que permite conocer la realidad del sector administrativo de coordinación en el Distrito Capital a través de la recopilación de información, su interpretación y la obtención de conclusiones, que llevan a determinar la existencia de debilidades y fortalezas. Indicador: Variable o factor cuantitativo o cualitativo que proporciona un medio sencillo y fiable para medir logros, reflejar los cambios vinculados con una política o ayudar a evaluar los resultados de un organismo de desarrollo. Informe de auditoría: documento final del proceso auditor, que sintetiza el resultado del desarrollo de los objetivos definidos en el memorando de asignación. Corresponde a un documento "ejecutivo", que contemple una sinopsis de los principales aspectos obtenidos en ejecución de la actuación fiscal1. Meta de impacto: Son los efectos que espera el gobernante al terminar su administración o período de gobierno a nivel de programa. Metas de producto: Permiten dar cuenta del avance en la provisión de bienes o prestación de servicios, con los cuales se pretende solucionar alguna problemática u obtener un resultado a nivel de proyectos prioritarios. Metas de resultado: Permiten medir el efecto directo e inmediato que tienen los bienes o servicios provistos sobre la población objetivo de la política o programa. Modalidades de Auditoría: En la Contraloría de Bogotá D.C., se aplican tres modalidades: * Auditoría de Regularidad2 : es un proceso sistemático que mide y evalúa, acorde con las Normas de auditoría gubernamental colombianas prescritas por la Contraloría General de la República, la gestión o actividades de una organización, mediante la aplicación articulada y simultánea de los sistemas de control, con el fin de determinar con conocimiento y certeza, el nivel de eficiencia en la administración de los recursos públicos, la eficacia, la economía, la equidad y los costos ambientales, con que logra los resultados, de manera que permitan fundamentar el fenecimiento de la cuenta y el concepto sobre la calidad y eficiencia del control fiscal interno. * Auditoría de Desempeño3: ejercicio de control fiscal mediante la cual se evalúan políticas, asuntos, programas, proyectos, procesos, áreas o actividades de carácter específico o transversal, de interés o relevancia con el propósito de emitir un concepto u opinión sobre lo evaluado. * Visita de Control Fiscal: actuación adelantada por las direcciones sectoriales de fiscalización de la Contraloría de Bogotá D.C. Grupo Especial y la Dirección de Reacción Inmediata, mediante la cual un equipo de auditoría, se desplaza a las instalaciones del sujeto de control, con el fin de ejercer un control fiscal oportuno sobre posibles situaciones irregulares que afecten o pongan en riesgo el erario público Distrital. * Plan de desarrollo: Es la carta de navegación que orienta el accionar de una entidad territorial durante los cuatro años de gobierno de una administración. En el plan se expresan los objetivos, metas, políticas, programas, subprogramas y proyectos de desarrollo, resultado de un proceso de concertación con la comunidad. Tiene su origen en la Constitución Política de Colombia (Artículos 313, 315 y 339) y en la Ley 152 de 1994 o ley orgánica del Plan de Desarrollo que establece los procedimientos y mecanismos para su elaboración, aprobación, ejecución, seguimiento, evaluación y control. * Problema social: Es aquella situación que afecta negativamente el bienestar, las posibilidades de desarrollo o progreso, la convivencia social, el medio ambiente o la existencia misma de la comunidad. Se hace público cuando un determinado grupo, con influencia y capacidad de movilizar actores de poder, considera que la situación actual no es aceptable y que es necesaria una intervención del Estado para remediarla. Genera déficit o necesidad de servicios y/o bienes de un grupo poblacional que al no ser atendidos, se convierten en causas potenciales de incremento de pobreza, inequidad y exclusión, incidiendo en el bienestar y calidad de vida de la población afectada * Programa: Es el referente operativo de la política, en donde el gobernante la articula con el plan de desarrollo. A partir de éste, se agrupan, armonizan y ordenan en forma detallada las acciones de gestión en el período de su administración que corresponde a la sumatoria de proyectos o servicios relacionados y dirigidos hacia el logro de objetivos específicos del programa. * Proyecto prioritario: Es aquel proyecto establecido en el Plan de Desarrollo Distrital y responde a las estrategias del programa. * Sector Administrativo de Coordinación en el Distrito Capital: conformado por las secretarías y los departamentos administrativos y por las entidades del Sector Descentralizado adscritas o vinculadas a una secretaría, cabeza de sector. Tienen por objeto la coordinación y articulación de las grandes áreas especializadas de la gestión Distrital. * Sectores Administrativos de Coordinación4. La Administración del Distrito Capital cuenta con los siguientes Sectores Administrativos de Coordinación: a. Sector Gestión Pública b. Sector Gobierno, de Seguridad y Convivencia c. Sector Hacienda d. Sector Planeación e. Sector Desarrollo Económico, Industria y Turismo. f. Sector Educación g. Sector Salud h. Sector Integración Social i. Sector Cultura Recreación y Deporte j. Sector Ambiente k. Sector Movilidad l. Sector Hábitat. m. Sector Mujer. n. Sector Localidades5 5. ANEXOS: Anexo 1 Formato Modelo Cronograma de Actividades del Diagnóstico Sectorial. Código PEEPP-23-01 Anexo 2 Formato Modelo Diagnóstico Sectorial. Código PEEPP-23-002 6. DESCRIPCIÓN DEL PROCEDIMIENTO:
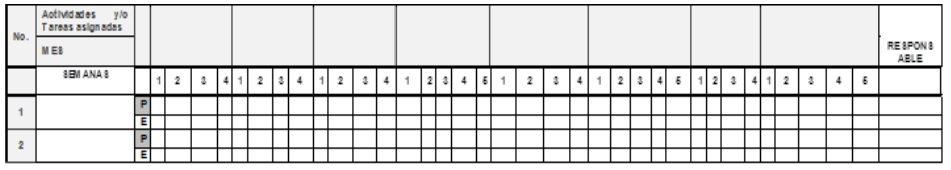
7. ANEXOS (Los documentos que se presentan a continuación como Anexos, son modelos que se deben ajustar de acuerdo con los momentos del plan de desarrollo y las características propias de cada sector, reemplazando los términos a que haya lugar y eliminando el texto de instrucciones que generalmente se encuentran en cursiva, o en paréntesis; de tal forma que su lectura sea coherente, consistente y lógica) ANEXO 1. FORMATO MODELO CRONOGRAMA DE ACTIVIDADES
DIAGNOSTICO DEL SECTOR __________
El cronograma incluye todas las actividades lógicas y secuenciales que permitan el logro del insumo. Debe ser consensuado con el equipo de profesionales adscritos a la subdirección. Constará de cuatro columnas: La primera, la numeración consecutiva de las actividades; la segunda la descripción de las actividades y/o tareas asignadas, fijando en lo posible resultados parciales o subproductos, que permitan verificar la óptima utilización del tiempo; al igual que actividades relacionadas con reuniones de seguimiento y verificación del producto efectuado tanto, por parte del subdirector y funcionarios responsable de su elaboración, como por el director, en representación del proceso Estudios de Economía y Política Pública, la tercera el tiempo requerido para desarrollar cada una de las actividades, discriminado por semanas e indicando fechas de entrega; y la cuarta los responsables. ANEXO 2. MODELO O FORMATO DIAGNÓSTICO SECTORIAL
DIRECCIÓN DE ESTUDIOS DE ECONOMÌA Y POLÍTICA PÚBLICA SUBDIRECCIÓN DE EVALUACIÓN DE POLITICA PÚBLICA Fecha de actualización: ____________________________________ Sector Administrativo de Coordinación: _______________________________
(Describa las normas de creación de nuevas entidades, las reestructuraciones o modificaciones que haya tenido las entidades que integran el sector y los hechos más importantes en el desarrollo de sus actividades de manera concisa, durante la vigencia) III. ORGANIGRAMA: (Incluya en este recuadro la estructura orgánica del Sector administrativo de Coordinación)
(La estructura orgánica del sector debe estar actualizada y corresponder al último acto administrativo que la cree, modifica o extinga) IV. NORMATIVIDAD GENERAL6 APLICABLE AL SECTOR ADMINISTRATIVO DE COORDINACION:
IV. PRODUCTOS Y/O SERVICIOS OFRECIDOS POR EL SECTOR:
INSTRUCTIVO DE DILIGENCIAMIENTO: PRODUCTO O SERVICIO: Enuncie los principales servicios o productos que el sector administrativo de coordinación ofrece, en cumplimiento a su función.UNIDAD DE MEDIDA: Registre el nombre de la unidad de medida de los bienes o servicios ofrecidos (Cupos escolares, comidas calientes, refrigerios, bonos, subsidios, consultas realizadas, estudios elaborados, etc.). CANTIDAD: Registre el número total de unidades ofertadas por cada uno de los productos o servicios brindados por el sector administrativo de coordinación V. PROBLEMÁTICA QUE ATIENDE DIRECTAMENTE EL SECTOR
Problema: Describa los problemas identificados y desarrollados en el Balance Social, en los que participa el sector.Línea Base: Escriba la establecida en el documento base para la formulación del plan de desarrollo y/o la determinada en el plan de acción de la política que atiende la problemática. Si no esta identificada escriba SIN. Población total afectada: Indique la población afectada determinada en el documento de formulación del plan de desarrollo y/o Diagnóstico de la política que atiende la problemática a evaluar. Población a Atender: Es la programada en el plan de desarrollo en las metas de impacto, metas de gestión o resultado. Población atendida: Es la presentada como resultado de la gestión distrital y reportada en el SEGPLAN correspondiente a la vigencia a evaluar. VI. PRESUPUESTO DE INVERSION
INSTRUCTIVO DE DILIGENCIAMIENTO: CONCEPTO: Frente a cada rubro presupuestal registre las cifras de presupuesto definitivo, ejecutado y girado y porcentaje el porcentaje ejecución y giros de las vigencias de lo transcurrido del plan de desarrollo, según corresponda.PRESUPUESTO DEFINITIVO: Corresponde al presupuesto aprobado por el órgano competente, después de haber efectuado las reducciones o adiciones presupuéstales. PRESUPUESTO EJECUTADO: Corresponde al valor comprometido. PORCENTAJE DE EJECUCION: Corresponde al producto de dividir el valor del presupuesto ejecutado entre el valor del presupuesto definitivo en cada una de las vigencias, discriminado por rubros. VII. COMPORTAMIENTO DEL PLAN DE DESARROLLO Compromisos del Sector frente al Plan de Desarrollo (El siguiente cuadro se debe adecuar a la estructura del plan de desarrollo vigente).
Fuente SEGPLAN con corte a ______________________________ INSTRUCTIVO DE DILIGENCIAMIENTO: EJE, PROGRAMA, METAS DE IMPACTO, PROYECTO PRIORITARIO, METAS DE GESTION Y/O RESULTADO: Corresponde a los definidos en el Plan de Desarrollo Distrital. PORCENTAJE DE EJECUCION PRESUPUESTAL: Corresponde al último reporte disponible del SEGPLAN. PORCENTAJE DE EJECUCION FISICA: Corresponde al último reporte disponible del SEGPLAN, de acuerdo al tipo de indicador de la meta (suma, constante, creciente sin línea base, creciente sin línea base, decreciente con línea base y decreciente sin línea base) VIII. Desempeño del Sector a partir de indicadores7. Corresponde a indicadores de impacto, diferentes a los contenidos en el Plan de Desarrollo, propios del sector y que redundan en el mejoramiento de la calidad de vida de los habitantes de la ciudad.
INSTRUCTIVO DE DILIGENCIAMIENTO: NOMBRE: Corresponde a la denominación dada al indicador diseñado por el Distrito.CLASE: En esta columna se registra: * Número 1 si el resultado reportado por el indicador es de tipo cuantitativo * Número 2 si el resultado reportado por el indicador es de tipo cualitativo, así: Indicador cuantitativo: Si el resultado reportado corresponde a una magnitud producto de la aplicación de una fórmula Indicador Cualitativo: Si el resultado reportado refleja características o cualidades del proceso objeto de medida. Principio Medido: En esta columna se registra el nombre del principio que busca ser medido a través del indicador (Eficiencia, Eficacia, Equidad, Economía o Valoración de Costo Ambiental, entre otros). Resultado de la Aplicación: Para cada uno de los dos últimos años ejecutados, se registrará el resultado de la aplicación de los indicadores. IX. RESULTADOS DE CALIFICACION DE LA GESTION POR COMPONENTE DE INTEGRALIDAD
X. PRONUNCIAMIENTOS COMUNICADOS
____________________________________________ FIRMA DIRECTOR DE ESTUDIOS DE ECONOMIA Y POLITICA PÚBLICA 8. CONTROL DE CAMBIOS
NOTAS DE PIE DE PÁGINA 1. Procedimiento para elaborar el informe de auditoría y cierre de auditoría. Adoptado mediante la Resolución 037 de 2015. Contraloría de Bogotá D.C.2. Artículo 124 de la Ley 1474 de 20113. IBIDEM4. Acuerdos 257 de 2006 y 490 de 2012 expedidos por el Concejo de Bogotá.5. Se incluye por ser una sectorial de la Contraloría de Bogotá según Resolución 015 de 2015, sin perder de vista que cada localidad cuenta con su plan de desarrollo.6. Cite el (los) artículo(s) de la Constitución Política, las Leyes, los Decretos, los Acuerdos u otras disposiciones jurídicas que enmarquen el funcionamiento general del sector Administrativo de Coordinación.7. No repetir los indicadores enunciados en las metas de impacto y de gestión y resultados.NOTA: Publicado en el Registro Distrital 5662 de agosto 31 de 2015. |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||