|
Cargando el Contenido del Documento |
| Por favor espere... |
|
Cargando el Contenido del Documento |
| Por favor espere... |
|
RESOLUCIÓN
6440 DE 2018 (Diciembre 27) Por la cual se asigna una Contribución de
Valorización por Beneficio Local ordenada por el Concejo de Bogotá D.C.,
mediante el Acuerdo 724 de 2018 a los predios ubicados el Eje Oriental Córdoba LA
SUBDIRECTORA GENERAL JURÍDICA DEL INSTITUTO DE DESARROLLO URBANO – IDU en ejercicio de sus facultades legales y en especial las conferidas en los Acuerdos Distritales 19 de 1972, 07 de 1987, 724 de 2018, los Acuerdos 002 de 2009 y 002 de 2017 del Consejo Directivo del IDU y CONSIDERANDO: Que el
artículo 338 de la Constitución Política, establece que "En tiempo de
paz, solamente el Congreso, las asambleas departamentales y los concejos distritales y municipales
podrán imponer contribuciones fiscales o parafiscales. La ley, las ordenanzas y los acuerdos deben fijar, directamente, los
sujetos activos y pasivos, los hechos y las bases gravables, y las tarifas de los impuestos. La ley, las
ordenanzas y los acuerdos pueden permitir que las autoridades fijen la tarifa de las tasas y contribuciones que cobren a los contribuyentes, como recuperación de los costos de los servicios
que les presten o participación en los
beneficios
que les proporcionen; pero el sistema y el método para definir tales costos y beneficios, y la forma de
hacer su reparto, deben ser fijados por la ley, las ordenanzas o los acuerdos ...” Que el
numeral 3° del artículo 12 del Decreto Ley 1421 de 1993, dispone que corresponde al Concejo Distrital, de
conformidad con la Constitución y la ley: "Establecer, reformar o eliminar
tributos, contribuciones, impuestos y
sobretasas: ordenar exenciones tributarias y establecer sistemas de retención y anticipos
con el fin de garantizar el efectivo recaudo de aquéllos". Que la norma
Ibídem, en el artículo 157, consagra que "Corresponde al Concejo establecer la Contribución de
Valorización por beneficio local o general, determinar los
sistemas y métodos para definir los costos y beneficios de las obras o fijar el monto de las sumas que se pueden a título de valorización y como recuperación de tales costos o de parte de los mismos y la forma de
hacer
su
reparto. Su distribución se puede hacer sobre la generalidad de los predios urbanos y suburbanos del Distrito o sobre parte de ellos. La liquidación y recaudo pueden efectuarse antes, durante o después de la ejecución de las obras o del respectivo conjunto de obras (...)" Que el
artículo 2° del Acuerdo Distrital 7 de 1987, por el cual se adopta el Estatuto ele
Valorización del Distrito Especial de Bogotá, hoy Distrito
Capital, señala que "Causan Contribución de Valorización, las obras de interés público que beneficien a la propiedad inmueble que se ejecuten directamente o por delegación por
una o más entidades de derecho público, dentro de los límites del Distrito (...) ". Que el artículo 71
del mismo Acuerdo, atribuye la competencia a la Subdirección Legal del Instituto
ele Desarrollo Urbano, hoy Subdirección General Jurídica,
para
asignar, mediante Acto Administrativo, el
gravamen -Contribución de Valorización, teniendo en cuenta los elatos consignados en el censo predial. Que el artículo
22 del Acuerdo 002 de 2009 del Consejo Directivo
del Instituto de Desarrollo Urbano, establece
como una ele las funciones de la Subdirección General Jurídica la ele “Asignar la Contribución de Valorización y resolver los recursos interpuestos por
los contribuyentes.” Que
mediante el Acuerdo Distrital 724 ele 2018, el Concejo de Bogotá aprobó “(...) El cobro de una Contribución de Valorización por Beneficio Local para la construcción de 1111 plan de obras
(...)”, contemplando su ejecución y cobro en tres (3) ejes
de obra para la distribución del beneficio, contempladas en el Plan de
Ordenamiento Territorial y sus operaciones estratégicas, y el
Plan ele Desarrollo para Bogotá 2016 - 2020 "Bogotá
mejor para todos". Que el artículo 1 ° del citado Acuerdo,
autorizó el cobro ele una Contribución ele Valorización
por Beneficio Local, para la adquisición predial y la construcción
del plan de obras, detallado en tres ejes: 1. Eje Oriental El
Cedro:
Infraestructura vial y de espacio público y otras obras de infraestructura. 2. Eje Córdoba: Infraestructura vial y
de espacio público referente a la Avenida la Sirena y otras obras. 3. Eje Zona Industrial: Infraestructura vial. Que
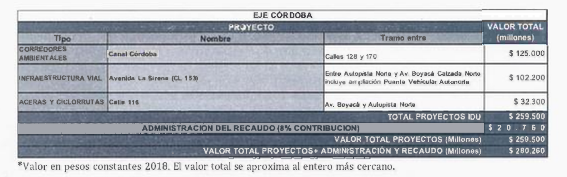
el numeral 2 del artículo 1° ibídem, establece que el Eje Córdoba, está
compuesto por las siguientes obras:
Que
el artículo 2° del Acuerdo Distrital 724 de 2018 fijó el monto distribuible en
NOVECIENTOS SEIS MIL QUINIENTOS SETENTA Y NUEVE MILLONES DE PESOS M/CTE
(906.579.000.000) y lo desagregó por cada uno de los tres ejes. Que
el artículo 2° del Acuerdo 724 de 2018 en su numeral segundo, en cuanto al
monto distribuible para el Eje Córdoba, señaló: “Eje Córdoba: su costo total es
DOSCIENTOS OCHENTA MIL DOSCIENTOS SESENTA MILLONES DE PESOS M7CTE
(280.260.000.000) a pesos constantes de 2018. Que
el artículo 5° del Acuerdo Distrital 724 de 2018 establece que la Zona de
influencia que se fija para cada uno de los ejes está delimitado en el Anexo
No. 1 (Cartografía) del citado Acuerdo, que para el Eje Córdoba comprende los
predios que pertenecen a los sectores catastrales ubicados dentro de los
siguientes límites geográficos: NORTE. Avenida San Antonio
(AC 183) ORIENTE. Avenida Pasco de los
Libertadores (AK 45) SUR. Avenida España (AC 100
y AK 68) y Avenida Medellín (AC 80) OCCIDENTE. Avenida Boyacá (AK 72). Que
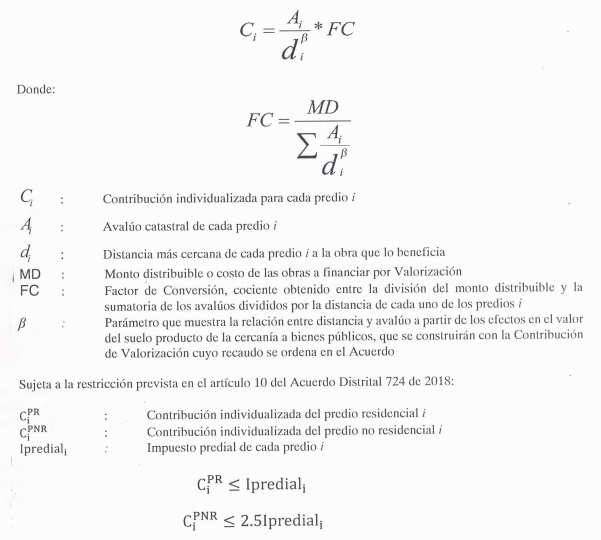
el artículo 6° del Acuerdo Distrital 724 de 2018, indica que: “Se adopta como
método de distribución de la Contribución de Valorización, que se establece en
el presente Acuerdo, el de avalúo ponderado por la distancia, para lo cual el
Instituto de Desarrollo Urbano, liquidará el gravamen en proporción al avalúo
catastral de los bienes inmuebles que se benefician con las obras, multiplicado
por un factor asociado a la distancia y/o accesibilidad del predio a esta”. Que
el mismo artículo, establece que la contribución se liquidará de acuerdo con la
siguiente fórmula:
Que
el artículo 7° del Acuerdo Distrital 724 de 2018, ordena que: “La asignación
del monto distribuible establecido en el artículo 2 del presente Acuerdo, para
el financiamiento de las obras que componen cada uno de los tres ejes de obras
allí descritas y detalladas en el artículo primero, se realizará, para cada uno
de los tres ejes de obras, como máximo en el último día hábil del mes de
diciembre del 2018.” Que
la Resolución 6316 de 21 de diciembre de 2018, expedida por la Directora General
del Instituto de Desarrollo Urbano, adoptó la Memoria Técnica para la
Distribución de la Contribución de Valorización por Beneficio Local, a través
de la cual se fijan los fundamentos legales, la descripción de los sectores
beneficiados y la operación de cálculo y distribución del tributo, acorde con
lo establecido por el Concejo de Bogotá. Que
de conformidad con lo establecido en el Artículo 75 del Acuerdo Distrital 07 de
1987, “Para la exigibilidad del gravamen de valorización y para la
interposición de recursos, la liquidación correspondiente a cada propiedad se
entenderá como un acto independiente, aunque se dicte una sola resolución para
asignar varias contribuciones.” Que
con fundamento en las anteriores consideraciones es procedente asignar la
Contribución de Valorización por beneficio local a los inmuebles ubicados en la
zona de influencia Eje Córdoba, con base en el monto distribuible y el método
de distribución, establecidos en el Acuerdo Distrital 724 de 2018. En
mérito de lo anterior, la Subdirección General Jurídica del Instituto de
Desarrollo Urbano – IDU, RESUELVE: ARTÍCULO 1°. ASIGNACIÓN. Asignar la Contribución de
Valorización por Beneficio Local establecida en el Acuerdo Distrital
724 de 2018, a los inmuebles ubicados en el Eje Córdoba, beneficiados
por la construcción del plan de obras, de conformidad con la liquidación efectuada
a cada predio y cuyos numerales de asignación van del 242.304
al 360.804, de acuerdo con el listado anexo que hace
parte integral del presente Acto Administrativo.
La
contribución que se asigna en este Acto Administrativo recae sobre los
predios
ubicados en los siguientes sectores catastrales, de conformidad con los límites
establecidos para el Eje Córdoba en el Anexo No. 1 del Acuerdo Distrital
724
de
2018: 005401,
005402, 005403, 009101, 009102,009103, 009104, 009105, 009106, 009107,
009108, 009109, 009110, 009111, 009113, 009114, 009115, 009116,
009117, 009118, 009119, 009120, 009122, 009123, 009124, 009125, 009126, 9127, 9128,
9129, 9130, 9131, 9132, 9133, 9134, 9135. ARTÍCULO 2º. NOTIFICACIÓN. Para la notificación y discusión del presente Acto Administrativo, así como el cobro y recaudo del gravamen, se aplicará lo establecido en el Decreto Distrital 807 de 1993 y las. normas que lo adicionen, modifiquen o aclaren, de conformidad con lo dispuesto en el artículo 18 del Acuerdo Distrital 724 de 2018. PARÁGRAFO 1 º. La notificación del presente Acto Administrativo se entenderá
surtida en la fecha de recibo de la copia del mismo, la que se enviará al contribuyente
de
conformidad con lo establecido en el artículo 565 y siguientes del Estatuto
Tributario Nacional (Decreto Nacional 624 de 1989, modificado por la Ley 1111 de 2006), por
remisión del Decreto Distrital 807 de 1993.
PARÁGRAFO 2º. De
conformidad con lo establecido en el artículo 17 del Acuerdo Distrital
724 de 2018, el presente Acto Administrativo de asignación de la Contribución
de Valorización deberá notificarse en la dirección del predio. Lo anterior sin
perjuicio de la utilización de los demás mecanismos de notificación que
para el efecto utilice el IDU. ARTÍCULO 3º. RECURSO DE RECONSIDERACIÓN. Contra
el presente Acto Administrativo procede en sede administrativa el
recurso de reconsideración, el cual deberá interponerse dentro de
los dos (2) meses siguientes a su notificación, ante el Subdirector
(a) General Jurídico del IDU, en el efecto suspensivo, de
conformidad con lo previsto por el inciso 1° del
artículo 104 del Decreto Distrital 807 de 1993, modificado del artículo 54
Decreto Distrital 401 de 1999, que remite a los artículos 720 y siguientes del
Estatuto
Tributario
Nacional. ARTÍCULO
4º. EJECUTORIA. La Contribución de Valorización por beneficio local que se asigna, será
exigible una vez ejecutoriado el presente Acto Administrativo, en los términos
establecidos por los numerales 2, 3 y 4 del artículo 87 del Código de Procedimiento Administrativo y
de lo Contencioso Administrativo (Ley 1437 de 2011).
ARTÍCULO 5º. ACTO ADMINISTRATIVO
INDEPENDIENTE. Para la exigibilidad del gravamen y para la interposición
de los recursos, la liquidación efectuada a cada predio contenida en cada numeral
de la presente resolución, se entenderá como un Acto Administrativo
independiente, de conformidad con lo establecido en el artículo 75 del Acuerdo Distrital 07
de 1987. ARTÍCULO 6º. INSCRIPCIÓN DE LA CONTRIBUCIÓN DE VALORIZACIÓN. La Subdirección Técnica Jurídica y de Ejecuciones Fiscales, de conformidad con los criterios de priorización de cartera, realizará las gestiones necesarias ante la Oficina de Registro de Instrumentos Públicos, para la inscripción de la Contribución de Valorización en los folios de matrícula inmobiliaria respectivos. ARTÍCULO 7º.
VIGENCIA. La
presente resolución rige a partir de la fecha de su expedición y deberá
publicarse en el Registro Distrital. PUBLÍQUESE, NOTIFÍQUESE Y CÚMPLASE Dada en Bogotá D.C. a los 27 días del mes de diciembre del año 2018 MARTHA LILIANA GONZALEZ MARTÍNEZ. Subdirectora General Jurídica |