|
Cargando el Contenido del Documento |
| Por favor espere... |
|
Cargando el Contenido del Documento |
| Por favor espere... |
|
RESOLUCIÓN
020 DE 2019 (Marzo 26) Por la cual se señalan los sujetos obligados a
expedir factura electrónica de venta con validación previa a su expedición y se
establece el calendario para su implementación LA
DIRECTORA GENERAL ENCARGADA DE LA UNIDAD ADMINISTRATIVA ESPECIAL DIRECCIÓN DE
IMPUESTOS Y ADUANAS NACIONALES (DIAN), En
ejercicio de las facultades legales y, en especial las consagradas en los
numerales 7 y 12 del artículo 6° del Decreto número 4048 de 2008 y los
artículos 615, 616-1, 617 y 915 del Estatuto Tributario y el artículo 18 de la
Ley 1943 del 28 de diciembre de 2018, y CONSIDERANDO: Que
el artículo 615 del Estatuto Tributario dispone: “Obligación de expedir
factura: Para efectos tributarios, todas las personas o entidades que tengan la
calidad de comerciantes, ejerzan profesiones liberales o presten servicios
inherentes a estas, o enajenen bienes producto de la actividad agrícola o
ganadera, deberán expedir factura o documento equivalente, y conservar copia de
la misma por cada una de las operaciones que realicen, independientemente de su
calidad de contribuyentes o no contribuyentes de los impuestos administrados
por la Dirección General de Impuestos Nacionales…”. Que
el artículo 616-1 del Estatuto Tributario, establece: “Artículo 616-1. Factura
o documento equivalente. La factura de venta o documento equivalente se
expedirá, en las operaciones que se realicen con comerciantes, importadores o
prestadores de servicios o en las ventas a consumidores finales. Son
sistemas de facturación, la factura de venta y los documentos equivalentes. La
factura de talonario o de papel y la factura electrónica se consideran para
todos los efectos como una factura de venta. Los
documentos equivalentes a la factura de venta, corresponderán a aquellos que
señale el Gobierno nacional. Parágrafo
1°. Todas las facturas electrónicas para su reconocimiento tributario deberán
ser validadas previo a su expedición, por la Dirección de Impuestos y Aduanas
Nacionales (DIAN) o por un proveedor autorizado por esta. La
factura electrónica solo se entenderá expedida cuando sea validada y entregada
al adquirente. Sin
perjuicio de lo anterior, cuando no pueda llevarse a cabo la validación previa
de la factura electrónica, por razones tecnológicas atribuibles a la Dirección
de Impuestos y Aduanas Nacionales (DIAN) o a un proveedor autorizado, el
obligado a facturar está facultado para entregar al adquirente la factura
electrónica sin validación previa. En estos casos, la factura se entenderá
expedida con la entrega al adquiriente y deberá ser enviada a la Dirección de
Impuestos y Aduanas Nacionales (DIAN) o proveedor autorizado para su validación
dentro de las 48 horas siguientes, contadas a partir del momento en que se solucionen
los problemas tecnológicos. En
todos los casos, la responsabilidad de la entrega de la factura electrónica
para su validación y la entrega al adquiriente una vez validada, corresponde al
obligado a facturar. Los
proveedores autorizados deberán transmitir a la Administración Tributaria las
facturas electrónicas que validen. La
validación de las facturas electrónicas de que trata este parágrafo no excluye
las amplias facultades de fiscalización y control de la Administración
Tributaria. Parágrafo
2°. La Dirección de Impuestos y Aduanas Nacionales (DIAN) podrá reglamentar la
factura de venta y los documentos equivalentes, indicando los requisitos del
artículo 617 de este Estatuto que deban aplicarse para cada sistema de
facturación, o adicionando los que considere pertinentes, así como señalar el
sistema de facturación que deban adoptar los obligados a expedir factura de
venta o documento equivalente. La Dirección de Impuestos y Aduanas Nacionales
(DIAN) podrá establecer las condiciones, los términos y los mecanismos técnicos
y tecnológicos para la generación, numeración, validación, expedición, entrega
al adquiriente y la transmisión de la factura o documento equivalente, así como
la información a suministrar relacionada con las especificaciones técnicas y el
acceso al software que se implemente, la información que el mismo contenga y
genere y la interacción de los sistemas de facturación con los inventarios, los
sistemas de pago, el impuesto sobre las ventas (IVA), el impuesto nacional al consumo,
la retención en la fuente que se haya practicado y en general con la
contabilidad y la información tributaria que legalmente sea exigida. La
Dirección de Impuestos y Aduanas Nacionales (DIAN) deberá adecuar su
estructura, para garantizar la administración y control de la factura
electrónica, así como para definir las competencias y funciones en el nivel
central y seccional, para el funcionamiento de la misma. Parágrafo
3°. El Gobierno nacional podrá reglamentar los procedimientos, condiciones y requisitos
para la habilitación de los proveedores autorizados para validar y transmitir
factura. Parágrafo
4°. Los documentos equivalentes generados por máquinas registradoras con
sistema POS no otorgan derecho a impuestos descontables en el impuesto sobre
las ventas, ni a costos y deducciones en el impuesto sobre la renta y
complementarios para el adquiriente. No obstante, los adquirientes podrán
solicitar al obligado a facturar, factura de venta, cuando en virtud de su
actividad económica tengan derecho a solicitar impuestos descontables, costos y
deducciones. Parágrafo
5°. La plataforma de factura electrónica de la Dirección de Impuestos y Aduanas
Nacionales (DIAN) incluirá el registro de las facturas electrónicas
consideradas como título valor que circulen en el territorio nacional y
permitirá su consulta y trazabilidad. Las
entidades autorizadas para realizar actividades de factoraje tendrán que
desarrollar y adaptar sus sistemas tecnológicos a aquellos de la Dirección de
Impuestos y Aduanas Nacionales (DIAN). El
Gobierno nacional reglamentará la circulación de las facturas electrónicas. Parágrafo
6°. El sistema de facturación electrónica es aplicable a las operaciones de
compra y venta de bienes y de servicios. Este sistema también es aplicable a
otras operaciones tales como los pagos de nómina, las exportaciones,
importaciones y los pagos a favor de no responsables del impuesto sobre las
ventas (IVA). Parágrafo
Transitorio 1°. Los requisitos, condiciones y procedimientos establecidos en el
presente artículo, serán reglamentados por el Gobierno nacional; entre tanto
aplicarán las disposiciones que regulan la materia antes de la entrada en
vigencia de la presente ley. Las facturas expedidas de conformidad con los
artículos 1.6.1.4.1.1 al 1.6.1.4.1.21. del Decreto número 1625 de 2016
mantienen su condición de documentos equivalentes. A partir del 1° de enero de
2020, se requerirá factura electrónica para la procedencia de impuestos
descontables, y costos o gastos deducibles, de conformidad con la siguiente
tabla:
Parágrafo
Transitorio 2°. La Dirección de Impuestos y Aduanas Nacionales (DIAN)
establecerá el calendario y los sujetos obligados a facturar que deben iniciar
la implementación de la factura electrónica durante el año 2019, así como los
requisitos técnicos de la factura electrónica para su aplicación específica en
los casos de venta de bienes y servicios, pago de nómina, importaciones y
exportaciones, pagos al exterior, operaciones de factoraje, entre otras. Parágrafo
Transitorio 3°. Desde el primero de enero de 2019 y hasta el 30 de junio de
2019, quienes estando obligados a expedir factura electrónica incumplan con
dicha obligación, no serán sujeto de las sanciones correspondientes previstas
en el Estatuto Tributario, siempre y cuando cumplan con las siguientes
condiciones: 1.
Expedir factura y/o documentos equivalentes y/o sustitutivos vigentes, por los
métodos tradicionales diferentes al electrónico. 2.
Demostrar que la razón por la cual no emitieron facturación electrónica obedece
a: i) impedimento tecnológico; o ii) por razones de inconveniencia comercial
justificada. La
Dirección de Impuestos y Aduanas Nacionales (DIAN) podrá establecer los
requisitos para que las anteriores condiciones se entiendan cumplidas”. Que
el artículo 617 del Estatuto Tributario establece: “Artículo 617. Requisitos de
la factura de venta. Para efectos tributarios, la expedición de factura a que
se refiere el artículo 615 consiste en entregar el original de la misma, con el
lleno de los siguientes requisitos: a)
Estar denominada expresamente como factura de venta. b)
Apellidos y nombre o razón y NIT del vendedor o de quien presta el servicio. c)
Apellidos y nombre o razón social y NIT del adquirente de los bienes o
servicios, junto con la discriminación del IVA pagado. d)
Llevar un número que corresponda a un sistema de numeración consecutiva de
facturas de venta. e)
Fecha de su expedición. f) Descripción específica o genérica de los
artículos vendidos o servicios prestados. g)
Valor total de la operación. h)
El nombre o razón social y el NIT del impresor de la factura. i)
Indicar la calidad de retenedor del impuesto sobre las ventas. Al
momento de la expedición de la factura los requisitos de los literales a), b),
d) y h), deberán estar previamente impresos a través de medios litográficos,
tipográficos o de técnicas industriales de carácter similar. Cuando el
contribuyente utilice un sistema de facturación por computador o máquinas
registradoras, con la impresión efectuada por tales medios se entienden cumplidos
los requisitos de impresión previa. El sistema de facturación deberá numerar en
forma consecutiva las facturas y se deberán proveer los medios necesarios para
su verificación y auditoría. Parágrafo.
En el caso de las Empresas que venden tiquetes de transporte no será
obligatorio entregar el original de la factura. Al efecto, será suficiente
entregar copia de la misma. Parágrafo.
Para el caso de facturación por máquinas registradoras será admisible la
utilización de numeración diaria o periódica, siempre y cuando corresponda a un
sistema consecutivo que permita individualizar y distinguir de manera
inequívoca cada operación facturada, ya sea mediante prefijos numéricos,
alfabéticos o alfanuméricos o mecanismos similares” Que
el parágrafo transitorio del artículo 915 del Estatuto Tributario, establece:
“Los contribuyentes que opten por el impuesto unificado bajo el régimen simple
de tributación -SIMPLE, tendrán plazo para adoptar el sistema de factura
electrónica hasta el 31 de agosto de 2019”. Que
el artículo 18 de la Ley 1943 del 28 de diciembre de 2018, señala: “Artículo
18. Elimínense todas las referencias al régimen simplificado del impuesto a las
ventas y del impuesto nacional al consumo. Las normas que se refieran al
régimen común y al régimen simplificado, se entenderán referidas al régimen de
responsabilidad del impuesto sobre las ventas (IVA)”. Que,
de acuerdo con lo anterior, se hace necesario señalar los sujetos obligados a
expedir factura que deben adoptar el sistema de factura electrónica de venta
con validación previa a su expedición y fijar el calendario con las fases y
fechas en las cuales se debe iniciar con la citada obligación. Que,
en cumplimiento de lo dispuesto en el numeral 8 del artículo 8° de la Ley 1437
de 2011 y el artículo 2.1.2.1.14. del Decreto número 1081 de 2015, modificado
por el artículo 1° del Decreto número 270 de 2017, el respectivo proyecto de
resolución fue publicado en sitio web de la Unidad Administrativa Especial
Dirección de Impuestos y Aduanas Nacionales (DIAN), para los comentarios de la
ciudadanía. Por
lo anteriormente expuesto, RESUELVE: Artículo 1°.
Definiciones.
Para efectos de la aplicación de la presente resolución, se tendrán en cuenta
las siguientes definiciones: 1. Factura electrónica
de venta con validación previa a su expedición: La factura electrónica
de venta con validación previa a su expedición en lo sucesivo factura
electrónica de venta, hace parte de los sistemas de facturación, que soporta
transacciones de venta de bienes y/o servicios de conformidad con lo indicado
en el artículo 616-1 del Estatuto Tributario y que operativamente tiene lugar a
través de sistemas computacionales y/o soluciones informáticas que permiten el
cumplimiento de los requisitos, características y condiciones, términos y
mecanismos técnicos y tecnológicos que para el efecto establezca la Unidad
Administrativa Especial Dirección de Impuestos y Aduanas Nacionales (DIAN), que
ha sido validada por la citada entidad, previo a su expedición al adquiriente. 2. Facturador
Electrónico:
Sujeto que expide factura electrónica de venta, notas débito y notas crédito,
de conformidad con los requisitos, características y condiciones, términos y
mecanismos técnicos y tecnológicos que para el efecto establezca la Unidad
Administrativa Especial Dirección de Impuestos y Aduanas Nacionales (DIAN). Artículo 2°. Sujetos
que deben expedir factura electrónica de venta con validación previa a su
expedición.
Los sujetos que deben expedir factura electrónica de venta, en lo sucesivo
facturadores electrónicos, son los siguientes: 1.
Los responsables del Impuesto sobre las Ventas (IVA). 2.
Los responsables del Impuesto Nacional al Consumo. 3.
Todas las personas o entidades que tengan la calidad de comerciantes, ejerzan
profesiones liberales o presten servicios inherentes a estas, o enajenen bienes
producto de la actividad agrícola o ganadera, independientemente de su calidad
de contribuyentes o no contribuyentes de los impuestos administrados por la
Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales
(DIAN); con excepción de los sujetos no obligados a expedir factura o documento
equivalente. 4.
Los sujetos que opten de manera voluntaria por expedir factura electrónica. 5.
Los contribuyentes inscritos en el impuesto unificado bajo el régimen simple de
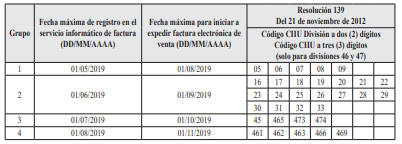
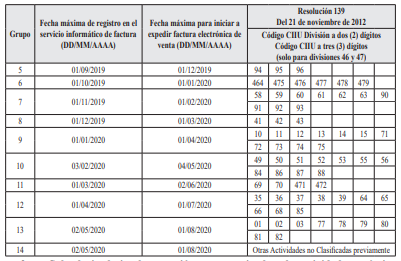
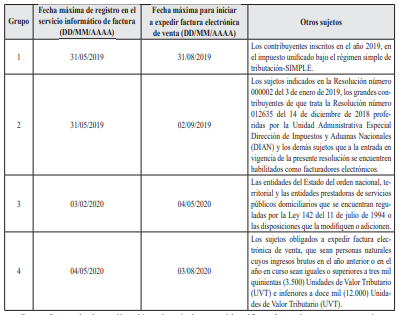
tributación-SIMPLE. Artículo 3°. Modificado por el art. 1, Resolución 064 de 2019. Calendario de implementación de la factura electrónica de venta. Los sujetos obligados a expedir factura electrónica de venta conforme lo indica el artículo 2° de esta resolución, deberán cumplir con la obligación de expedir factura electrónica de venta, teniendo en cuenta los siguientes calendarios de implementación:
1. Calendario de implementación para sujetos obligados de acuerdo con la actividad económica principal inscrita en el Registro Único Tributario (RUT).
2. Calendario de implementación que no atiende a la actividad económica CIIU, para otros sujetos obligados.
Los sujetos obligados a expedir factura electrónica de venta que deban cumplir con lo indicado para los grupos 1, 2, 3 y 4 del calendario del numeral 1, podrán contar con tres (3) meses adicionales a partir de la fecha máxima para iniciar a expedir factura electrónica de venta.
Los sujetos obligados a expedir factura electrónica de venta que deban cumplir con lo indicado para los grupos 5 al 14 del calendario establecido en el numeral 1, podrán contar con dos (2) meses adicionales a partir de la fecha máxima para iniciar a expedir factura electrónica de venta.
Los sujetos obligados a expedir factura electrónica de venta que deban cumplir con lo indicado para el grupo 2 del calendario establecido en el numeral 2, podrán contar con tres (3) meses adicionales a partir de la fecha máxima para iniciar a expedir factura electrónica de venta.
Los sujetos obligados a expedir factura electrónica de venta que deban cumplir con lo indicado para los grupos 3 al 7 del calendario establecido en el numeral 2, podrán contar con dos (2) meses adicionales a partir de la fecha máxima para iniciar a expedir factura electrónica de venta.
La factura electrónica de venta, de que trata la presente resolución, coexiste con los demás sistemas de facturación, incluyendo dentro de ellos los documentos equivalentes, que se encuentren vigentes.
Para efectos de dar aplicación a los títulos que identifican las columnas que contienen los calendarios de implementación de la factura electrónica de venta de los numerales 1 y 2 del presente artículo, se deben tener en cuenta las siguientes definiciones:
a) Grupo: Corresponde al orden en que los sujetos obligados a expedir factura electrónica de venta, deben cumplir con las fechas indicadas para la fase de registro y habilitación en el servicio informático electrónico de validación previa de factura electrónica y expedición de la misma.
b) Fecha de inicio de registro y habilitación en el servicio informático electrónico de validación previa de factura electrónica (DD/MM/AAAA): Indica el plazo dentro del cual el sujeto obligado a expedir factura electrónica de venta, debe registrarse como facturador electrónico y señalar el software de facturación con el cual hará pruebas de habilitación en el servicio informático electrónico de factura electrónica, dispuesto en la página WEB de la Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales (DIAN) y que corresponderá al software con el cual expedirá la factura electrónica de venta; así como las demás condiciones que corresponden a la fase de habilitación, el cual deberá concluir antes de la fecha máxima para iniciar la obligación de expedir factura electrónica de venta.
c) Fecha máxima para iniciar a expedir factura electrónica de venta (DD/ MM/AAAA): Indica el plazo máximo dentro del cual el sujeto obligado a expedir factura electrónica de venta, debe iniciar con el cumplimiento de esta obligación formal.
d) Resolución 139 del 21 de noviembre de 2012: Resolución por la cual la Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales (DIAN), adopta la Clasificación de Actividades Económicas (CIIU) revisión 4 adaptada para Colombia.
e) Código CIIU División a dos (2) dígitos - Código CIIU a tres (3) dígitos (solo para divisiones 46 y 47): El Código CIIU División a dos (2) dígitos, corresponde a la Clasificación de Actividades Económicas (CIIU) revisión 4 adaptada para Colombia, indicada en el Registro Único Tributario (RUT), fecha de inicio de registro y habilitación del literal b). El Código CIIU a 3 primeros dígitos, corresponde a la Clasificación de Actividades Económicas (CIIU) revisión 4 adaptada para Colombia, indicada en el Registro Único Tributario (RUT), a la fecha de inicio de registro y habilitación del literal b).
f) Otros sujetos: Indica los sujetos obligados a expedir factura electrónica de venta, que corresponden al numeral 2 del presente artículo, independientemente de la actividad económica registrada en el Registro Único Tributario (RUT).
Parágrafo 1°. Para efectos de lo indicado en el calendario de implementación establecido en el numeral 1 de este artículo, si el facturador electrónico no se encuentra obligado a expedir factura electrónica de venta en relación con la actividad económica principal indicada en el Registro Único Tributario -RUT, pero desarrolla actividades económicas adicionales que lo obligan a expedir factura electrónica de venta, deberá cumplir con la implementación en el orden que le corresponda a la actividad económica que le genere mayores ingresos a la fecha de inicio de registro y habilitación en el servicio informático de factura.
Parágrafo 2°. Los sujetos contemplados en el grupo 8 del calendario del numeral 2, podrán utilizar factura de talonario o de papel dentro del plazo de implementación de factura electrónica.
Parágrafo transitorio. Los contribuyentes inscritos en el año 2019, en el impuesto unificado bajo el Régimen Simple de Tributación (SIMPLE) deberán expedir factura o documento equivalente por las operaciones de venta de bienes o prestación de servicios, utilizando para ello los sistemas de facturación vigentes, hasta la fecha máxima para iniciar la expedición de la factura electrónica de venta.
Una vez se cumpla el plazo relacionado con la fecha establecida para iniciar la expedición de la factura electrónica de venta, se deberá cesar la expedición de la factura electrónica sin validación previa a su expedición de que tratan los artículos 1.6.1.4.1.1. al 1.6.1.4.1.21 del decreto 1625 de 2016 y la misma no será reconocida como un sistema de facturación de conformidad con lo indicado en el artículo 616- 1 del Estatuto Tributario; lo anterior también aplicará para quienes implementen la factura electrónica de manera anticipada, de acuerdo con lo establecido en el artículo 4° de esta resolución. El texto anterior era el siguiente: Artículo 3°. Modificado por el art. 15, Resolución 030 de 2019. Calendario
de implementación de la factura electrónica de venta. Los sujetos
obligados a expedir factura electrónica de venta conforme lo indica el artículo
2° de esta resolución, deberán cumplir con la obligación de expedir factura
electrónica de venta, teniendo en cuenta los siguientes calendarios de
implementación:
1. Calendario de implementación para sujetos obligados de acuerdo con la
actividad económica principal inscrita en el Registro Único Tributario (RUT).
2. Calendario de implementación que no atiende a la actividad económica
CIIU, para otros sujetos obligados
Para efectos de dar aplicación a los
títulos que identifican las columnas que contienen los calendarios de
implementación de la factura electrónica de venta de los numerales 1 y 2 del
presente artículo, se deben tener en cuenta las siguientes definiciones: a) Grupo: Corresponde al orden en que los sujetos obligados a expedir
factura electrónica de venta, deben cumplir con las fechas indicadas para la
fase de registro en el servicio informático de factura y expedición de la
factura electrónica de venta. b) Fecha de registro en
el servicio informático de factura electrónica (DD/MM/AAAA): Modificado por el art. 16, Resolución 030 de 2019. <El
nuevo texto es el siguiente> Indica el plazo dentro del cual el
sujeto obligado a expedir factura electrónica de venta, debe registrarse como
facturador electrónico y señalar el software de facturación con el cual hará
pruebas de habilitación en el servicio informático electrónico de factura
electrónica, dispuesto en la página web de la Unidad Administrativa Especial
Dirección de Impuestos y Aduanas Nacionales (DIAN), y que corresponderá al
software con el cual expedirá la factura electrónica de venta; registro que
debe concluir antes de la fecha máxima para iniciar la obligación de expedir
factura electrónica de venta”.
El texto anterior era el siguiente: Indica el plazo dentro del cual el sujeto obligado a expedir factura
electrónica de venta, debe registrarse como facturador electrónico y señalar el
software de facturación con el cual hará pruebas de habilitación en el servicio
informático electrónico de factura electrónica, dispuesto en la página web de
la Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales
(DIAN) y que corresponderá al software con el cual expedirá la factura
electrónica de venta. c) Fecha máxima para iniciar a expedir factura electrónica de venta
(DD/MM/ AAAA): Indica el plazo máximo dentro del cual el sujeto obligado a
expedir factura electrónica de venta, debe iniciar con el cumplimiento de esta
obligación formal. d) Resolución número 139 del 21 de noviembre de 2012: Resolución por la
cual la Unidad Administrativa Especial Dirección de Impuestos y Aduanas
Nacionales (DIAN), adopta la Clasificación de Actividades Económicas (CIIU)
revisión 4 adaptada para Colombia. e) Código CIIU División a dos (2) dígitos - Código CIIU a tres (3)
dígitos (solo para divisiones 46 y 47): El Código CIIU División a dos (2)
dígitos, corresponde a la Clasificación de Actividades Económicas (CIIU)
revisión 4 adaptada para Colombia, indicada en el Registro Único Tributario
(RUT), a la fecha máxima de registro del literal b). El Código CIIU a 3
primeros dígitos, corresponde a la Clasificación de Actividades Económicas
(CIIU revisión 4 adaptada para Colombia, indicada en el Registro Único Tributario
(RUT), a la fecha máxima de registro del literal b). f) Otros sujetos: Indica los sujetos obligados a expedir factura
electrónica de venta, que corresponden al numeral 2 del presente artículo,
independientemente de la actividad económica registrada en el Registro Único
Tributario (RUT). Parágrafo 1°. Para efectos de
lo indicado en el calendario de implementación establecido en el numeral 1 de
este artículo, si el facturador electrónico no se encuentra obligado a expedir
factura electrónica de venta en relación con la actividad económica principal
indicada en el Registro Único Tributario (RUT), pero desarrolla actividades
económicas adicionales que lo obligan a expedir factura electrónica de venta,
deberá cumplir con la implementación en el orden que le corresponda a la
actividad económica que le genere mayores ingresos a la fecha máxima de
registro en el servicio informático de factura. Parágrafo 2°. Modificado por el art. 17, Resolución 030 de 2019.
<El nuevo texto es el siguiente> Los sujetos que
adquieran la obligación de facturar electrónicamente con posterioridad a la
vigencia de la presente resolución, para cumplir con esta obligación deberán
atender las fechas indicadas para cada uno de los grupos que hacen parte de los
calendarios de la Resolución 000020 del 26 de marzo de 2019; para quienes
adquieran la citada obligación con posterioridad al vencimiento de las fechas
de los calendarios antes citados, la misma deberá cumplirse desde la fecha en
que se adquirió la obligación de facturar electrónicamente. Entre tanto inicie
el cumplimiento de la obligación de expedir factura electrónica de venta,
deberá facturar sus operaciones utilizando para ellos los sistemas de
facturación vigente. El texto anterior era el siguiente:
Parágrafo 2°. Los facturadores electrónicos que inicien operaciones de
venta de bienes o servicios con posterioridad a las fechas indicadas en los
calendarios establecidos en este artículo, deberán expedir factura electrónica
de venta desde el inicio de las citadas operaciones, una vez la Unidad
Administrativa Especial Dirección de Impuestos y Aduanas Nacionales (DIAN),
ponga a disposición los servicios informáticos electrónicos necesarios para
factura electrónica de venta.
Parágrafo Transitorio. La factura
electrónica de venta, de que trata la presente resolución, coexiste con los
demás sistemas de facturación, incluyendo dentro de ellos los documentos
equivalentes, que se encuentren vigentes.
Una vez se cumpla el plazo relacionado con la fecha máxima para iniciar
la expedición de la factura electrónica de venta, se deberá cesar la expedición
de la factura electrónica sin validación previa a su expedición de que tratan
los artículos 1.6.1.4.1.1. al 1.6.1.4.1.21 del Decreto número 1625 de 2016
y la misma no será reconocida como un sistema de facturación de conformidad con
lo indicado en el artículo 616-1 del Estatuto Tributario; lo anterior
también aplicará para quienes implementen la factura electrónica de manera
anticipada, de acuerdo con lo establecido en el artículo 4° de esta resolución. Artículo 4°.
Implementación anticipada de la factura electrónica de venta. Quienes, de manera
anticipada a lo dispuesto en los calendarios de que trata el artículo 3° de
esta resolución, opten por implementar la factura electrónica de venta, podrán
hacerlo, a partir del momento en que la Unidad Administrativa Especial
Dirección de Impuestos y Aduanas Nacionales (DIAN), ponga a disposición los
servicios informáticos electrónicos para la validación previa de las facturas
electrónicas de venta. Los
sujetos no obligados a expedir factura o documento equivalente, si optan por
expedir factura electrónica de venta, deberán cumplir con las condiciones,
términos y mecanismos técnicos y tecnológicos que para tal efecto establezca la
Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales
(DIAN). Artículo 5°. Vigencia. La presente resolución
regir a partir de la fecha de su publicación. PUBLÍQUESE
Y CÚMPLASE. Dado en
Bogotá, D.C., a los 26 días del mes de marzo del año 2019. La
Directora General (e), LUZ
GABRIELA BARRIGA LESMES (C.F.). |
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||