|
RESOLUCIÓN 190 DE 2016
(Abril 5)
"Por la cual se modifican las Resoluciones: 078 del 31 de julio de 2000 y parcialmente la 593 del 16 de octubre de 2015, con el fin de actualizar el Manual de procedimientos de la Empresa de Transporte del Tercer Milenio TRANSMILENIO S.A."
EL JEFE DE LA OFICINA ASESORA DE PLANEACIÓN DE LA EMPRESA DE TRANSPORTE DEL TERCER MILENIO "TRANSMILENIO S.A.",
en ejercicio de sus facultades delegadas mediante la Resolución 278 de Julio de 2012, y
CONSIDERANDO:
Que de conformidad con lo señalado en el artículo segundo del Acuerdo 4 de 1999, corresponde a TRANSMILENIO S.A., la gestión, organización y planeación del servicio de transporte público masivo urbano de pasajeros en el Distrito Capital y su área de influencia, bajo la modalidad de transporte terrestre automotor.
Que cumpliendo con lo ordenado en el parágrafo único del artículo 1º de la Ley 87 de 1993, se adoptó el Manual de Procedimientos de TRANSMILENIO S.A., según Resolución 078 de 2000.
Que mediante Acuerdo 002 de 2011 de la Junta Directiva de la EMPRESA DE TRANSPORTE DEL TERCER MILENIO – TRANSMILENIO S.A." se determinaron las funciones de las dependencias.
Que una vez presentado, discutido y ajustado, fue aprobado en sesión del Comité de Calidad y Control Interno del 10 de Agosto de 2012, el nuevo Mapa de Procesos de la Entidad, atendiendo el nuevo rol institucional como ente gestor del Sistema Integrado de Transporte Público.
Que siendo TRANSMILENIO S.A., el ente gestor del Sistema Integrado de Transporte Público, considera necesario actualizar el Manual de Procedimientos de la Entidad, con el objeto de ajustarlo a los nuevos parámetros, necesidades y desarrollo del Sistema TransMilenio y fijar las directrices y lineamientos del Personal de la Entidad y de los actores que intervienen en la Operación.
Que mediante la Ley 87 de 1993 se establecen normas para el ejercicio del Control Interno en las entidades y organismos del Estado y se dictan otras disposiciones.
Que mediante la Guía de Auditoria para las Entidades Públicas emitida por el Departamento Administrativo de la Función Pública (DAFP) y el Instituto de Auditores Internos de Colombia – IIA, se brindan lineamientos para la ejecución de auditoría Interna en las Entidades Públicas en concordancia con la normatividad nacional y las Normas Internacionales para el Ejercicio Profesional de la Auditoria Interna.
Que en mérito de lo expuesto,
RESUELVE:
ARTÍCULO PRIMERO: Modificar la Resolución 078 del 31 de julio de 2000 en lo que corresponde a la creación del siguiente documento:
|
Código |
Versión |
Nombre |
|
T-CI-002 |
0 |
Protocolo para análisis e identificación de causas |
ARTÍCULO SEGUNDO: Modificar parcialmente la Resolución 593 del 16 de octubre de 2015, en lo que corresponde a la actualización de los siguientes documentos relacionados a continuación con la versión registrada en el siguiente cuadro:
|
Código |
Versión |
Nombre |
|
P-CI-009 |
2 |
Ejecución de Trabajos de Aseguramiento |
|
R-CI-005 |
(Abril 2016) |
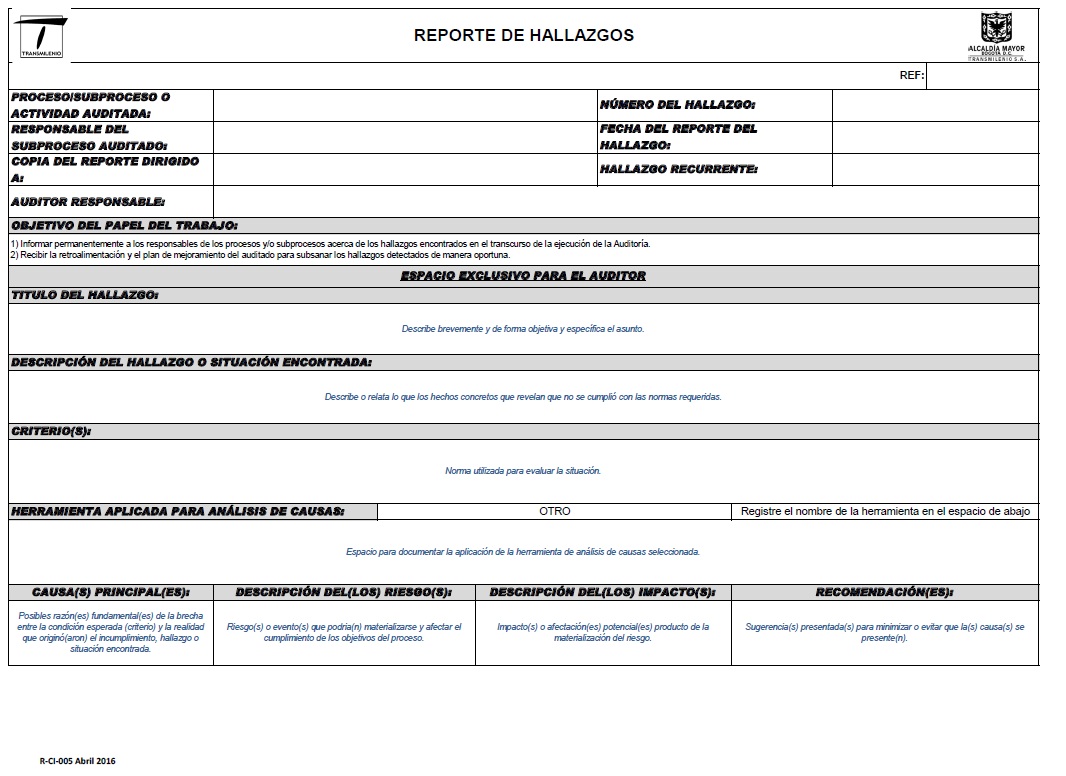
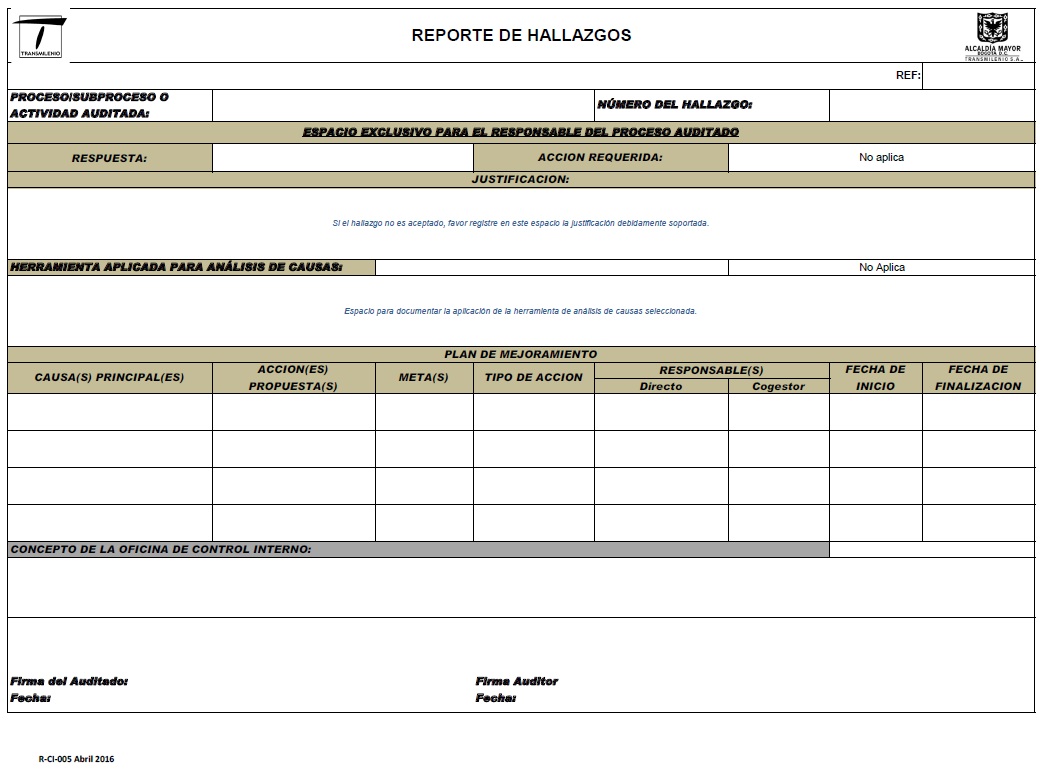
Reporte de Hallazgos |
|
R-CI-007 |
(Abril 2016) |
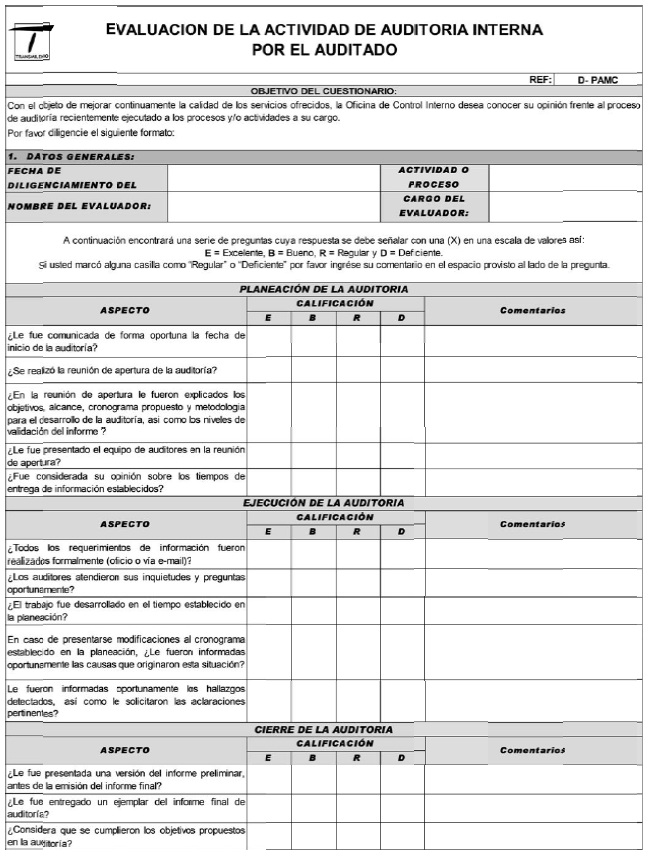
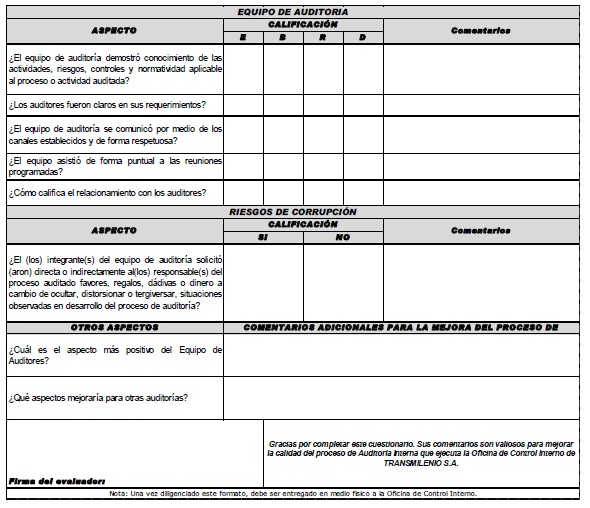
Evaluación de la Actividad de Auditoría Interna por el Auditado |
ARTÍCULO TERCERO: La presente Resolución rige a partir de su publicación en la Gaceta Distrital y deroga en su totalidad los procedimientos que le sean contrarios; los demás procedimientos no modificados con la presente resolución continúan vigentes.
PUBLÍQUESE Y CÚMPLASE.
Dada en Bogotá, a los 5 días del mes de abril del año 2016.
ADRIANA DEL PILAR GONZÁLEZ ROMERO
Jefe Oficina Asesora de Planeación
|

|
TÍTULO:
PROTOCOLO PARA ANÁLISIS E IDENTIFICACIÓN DE CAUSAS |
|
|
Código
T-CI-002 |
Versión
0 |
Fecha
Abril de 2016 |
TABLA DE CONTENIDO
1. OBJETO
2. ALCANCE
3. RESPONSABLE
4. DOCUMENTOS DE REFERENCIA
5. DEFINICIONES
6. REQUISITOS PARA LA APLICACIÓN DE HERRAMIENTAS PARA ANÁLISIS E IDENTIFICACION DE CAUSAS
7. HERRAMIENTAS PARA ANÁLISIS E IDENTIFICACION DE CAUSAS
8. RESULTADOS DEL ANÁLISIS E IDENTIFICACIÓN DE CAUSAS
1. OBJETO
Brindar una guía sobre las herramientas más comunes para analizar e identificar la(s) causa(s) del incumplimiento, hallazgo o situación encontrada con el fin de formular acciones correctivas y preventivas eficaces que logren minimizar o evitar que vuelvan a presentarse.
2. ALCANCE
Este protocolo puede ser utilizado por todos los servidores de la Oficina de Control Interno como parte de los equipos de auditoria y por los demás funcionarios de la Entidad responsables de los procesos/subprocesos para identificar las causas de los hallazgos detectados en los procesos de auditoría que ejecuta la Oficina de Control Interno de TRANSMILENIO S.A.
3. RESPONSABLE
El responsable por la elaboración y actualización de este protocolo es el Jefe de la Oficina de Control Interno o quien éste designe, quienes serán responsables de velar por el mantenimiento y socialización de este documento a todos los servidores de la Oficina de Control Interno de TRANSMILENIO S.A y sus proveedores de servicios externos.
La revisión y/o actualización de este procedimiento debe realizarse cuando se considere pertinente por parte de los responsables de su aplicación y cumplimiento.
4. DOCUMENTOS DE REFERENCIA
|
Norma (Número y fecha) |
Descripción |
|
NTD-SIG 001:2011 |
Norma Técnica Distrital del Sistema Integrado de Gestión para las Entidades y Organismos Distritales. |
|
Marco Internacional para la Práctica Profesional de la Auditoría Interna |
Contempla la Definición de Auditoría Interna, Código de Ética y las Normas Internacionales para el Ejercicio Profesional de la Auditoría Interna que son de cumplimiento obligatorio. |
|
Guía de Auditoría para Entidades Públicas DAFP versión 2 de octubre 2015 |
Brinda lineamientos para la ejecución del rol de Auditoría Interna en las Entidades Públicas en concordancia con la normatividad nacional y las Normas Internacionales para el Ejercicio Profesional de la Auditoría Interna. |
5. DEFINICIONES
Auditado: Actividad, área o proceso al cual se realizan el trabajo de Auditoría interna.
Auditor: Persona con la competencia para llevar a cabo una auditoría.
Auditoría Interna: Actividad independiente y objetiva de aseguramiento y consulta, concebida para agregar valor y mejorar las operaciones de una organización.
Causa: Las razones subyacentes de la brecha entre la condición esperada y la real, que generan condiciones adversas (qué originó la diferencia encontrada).
Condición: La evidencia basada en hechos que encontró el auditor interno (realidad).
Criterio: Normatividad utilizada al realizar la evaluación (lo que debe ser).
Hallazgo: Resultado de la comparación que se realiza entre un criterio establecido y la situación actual encontrada durante el examen a una actividad, procedimiento o proceso.
6. REQUISITOS PARA LA APLICACIÓN DE HERRAMIENTAS PARA ANÁLISIS E IDENTIFICACION DE CAUSAS
Los usuarios del presente protocolo (servidores adscritos a la Oficina de Control Interno como parte de los equipos de auditoria y/o los responsables de los procesos/subprocesos auditados) deben previamente a la utilización de las herramientas de análisis e identificación de causas, considerar lo siguiente:
a) Reunir la mayor cantidad de información relacionada con incumplimiento, hallazgo o situación encontrada a analizar, la cual debe estar debidamente soportada en evidencia objetiva.
b) Identificar los servidores que interactúan en el proceso/subproceso auditado y al cual está vinculado con el incumplimiento, hallazgo o situación encontrada, quienes puedan contribuir con la identificación de la(s) causa(s).
c) Describir claramente el incumplimiento, hallazgo o situación encontrada. Esta descripción debe ser concisa, precisa, objetiva, sin juicios y evitando generalidades.
Para lo anterior, se pueden considerar las respuestas a los siguientes interrogantes:
• ¿Cuál es el incumplimiento? / (¿Cuál es la situación que puede ser no deseable?)
• ¿Qué sucedió, que no debió haber sucedido? / (¿Que puede suceder en caso de no hacer nada?)
• ¿Cuáles requisitos no se están cumpliendo? / (¿Cuáles requisitos se pueden incumplir?)
• ¿Cuándo es que no se cumplen? / (¿En qué momento o bajo qué circunstancias se puede presentar el problema?)
• ¿Con qué frecuencia no se cumplen? / (¿Que probabilidad existe de que se presente?)
• ¿Cuál es el costo del incumplimiento? / (¿Cuánto se puede ahorrar si se evita el problema?)
7. HERRAMIENTAS PARA ANÁLISIS E IDENTIFICACION DE CAUSAS
Dentro de las herramientas más comunes y de mayor utilización se encuentran las siguientes:
7.1 Lluvia de Ideas ó Brainstorming
Es una técnica que tiene por objeto generar ideas sobre un tema o problema determinado en un trabajo grupal donde todos sus integrantes pueden hacer aportes y sugerencias.
Pasos a seguir:
• Identificar el incumplimiento, hallazgo o situación encontrada.
• Formular las posibles ideas de causas que dan origen al hallazgo o las ideas de acciones posibles de mejorar.
• Ordenar las ideas de causas o acciones de mejora de mayor importancia.
• Se seleccionan las ideas que más se ajusten a los criterios establecidos, como expectativas, tiempo determinado, recursos, entre otros.
• Con los criterios definidos se valoran las ideas más afines y se obtienen las conclusiones que expresaran la mejor solución al problema o la causa raíz.
7.2 Los 5 ¿POR QUÉ?
Es una técnica sistemática de preguntas, que consiste en preguntar el ¿por qué? Del hallazgo de manera consecutiva, hasta llegar a la causa raíz que originó el problema o la acción que requiere mejorar. Esta técnica requiere que el equipo pregunte ¿Por qué? al menos cinco veces para lograr mayores niveles de detalle.
Pasos a seguir:
• Identificar el incumplimiento, hallazgo o situación encontrada.
• Empezar la serie sucesiva de preguntas "¿por qué?", algunas de las preguntas típicas son:
¿Por qué ha surgido este problema?
¿Por qué no funciona este mecanismo?
¿Por qué no se mejora este proceso?
• Cuando no se puede contestar una de las preguntas significa que se ha llegado a la causa raíz del problema.
7.3 Diagrama Causa – Efecto
Se conoce también como diagrama de Ishikawa o diagrama de espina de pescado y se utiliza en las fases de diagnóstico y solución de la causa.
Pasos a seguir:
•Identificar el incumplimiento, hallazgo o situación encontrada.
• Diseñar una flecha horizontal apuntando a la derecha y escribir el problema o situación a mejorar al interior de un rectángulo localizado en la punta de la flecha.
• Proponer una "Lluvia de ideas" para identificar el mayor número posible de causas o acciones a mejorar que pueda estar contribuyendo para generar el problema o situación a mejorar, preguntando "¿Por qué está sucediendo?".
• Agrupar las causas o acciones a mejorar en categorías, tales como:
a) Máquina y/o Equipos
b) Mano de obra
c) Método (Procesos)
d) Materiales e Información y,
e) Medición (Indicadores).
• Buscar las subcausas o acciones de mejora, o haga otros diagramas de causa o acción a mejorar y efecto para cada una de las causas o acciones de mejora encontradas.
• Escribir cada categoría dentro de los rectángulos paralelos a la flecha principal. Los rectángulos quedarán entonces, unidos por líneas inclinadas que convergen hacia la flecha principal.
• Se pueden añadir las causas o acciones de mejora y subcausas o subacciones de mejoras de cada categoría a lo largo de su línea inclinada
7.4 Diagrama de Pareto
El Diagrama de Pareto es una forma particular de histograma. La diferencia fundamental respecto a un histograma normal es que se ordena los fallos no sólo respecto a su número sino también respecto a su importancia relativa (de mayor a menor importancia). Con ello facilita la identificación de las causas principales que son responsables de la mayor parte de los efectos.
Pasos a seguir:
• Identificar el incumplimiento, hallazgo o situación encontrada.
• Seleccionar los datos que se van a analizar, así como el periodo de tiempo al que se refieren dichos datos.
• Agrupar los datos por categorías, de acuerdo con un criterio determinado.
• Tabular los datos.
• Comenzando por la categoría que contenga más elementos y, siguiendo en orden descendente, calcular:
- Frecuencia absoluta.
- Frecuencia absoluta acumulada.
- Frecuencia relativa unitaria.
- Frecuencia relativa acumulada.
• Dibujar el diagrama de Pareto.
• Representar el gráfico de barras correspondiente que, en el eje horizontal, aparecerá también en orden descendente.
• Delinear la curva acumulativa: Se dibuja un punto que represente el total de cada categoría. Tras la conexión de estos puntos se formará una línea poligonal.
• Analizar el diagrama de Pareto bajo la siguiente premisa:
Aquellos ítems que se encuentren dentro del valor acumulado hasta el 80% se denominan A. Los siguientes ítems que pasen de 80,001% hasta el 95% se denominan B y al resto hasta completar el 100% se denomina C. Esto es lo que se conoce como Ley ABC o Ley 20-80, ya que aproximadamente el 20% de las causas en estudio generan el 80% del total de los efectos.
NOTA: Es importante recalcar que la aplicación de estas herramientas debe ser documentada con el fin de contar con evidencia objetiva de su ejecución, del personal que intervino, de las alternativas y las conclusiones generadas.
8. RESULTADOS DEL ANÁLISIS E IDENTIFICACIÓN DE CAUSAS
La importancia de la aplicación de las herramientas antes mencionadas es la de lograr priorizar las causas generadoras del incumplimiento, hallazgo o situación encontrada con el fin de formular acciones correctivas y preventivas eficaces directamente relacionadas y que permitan minimizar o evitar que éstas vuelvan a presentarse.
|
|
TÍTULO:
EJECUCIÓN DE TRABAJOS DE ASEGURAMIENTO |
ALCALDÍA MAYOR DE BOGOTA |
|
Código
P-CI-009 |
Versión
2 |
Fecha
Abril de 2016 |
TABLA DE CONTENIDO
1. OBJETO
2. ALCANCE
3. RESPONSABLE
4. DOCUMENTOS DE REFERENCIA
5. DEFINICIONES
6. CONDICIONES GENERALES
6.1 Rol del Supervisor del Trabajo
6.2 Rol del Líder del Trabajo
6.3 Criterios para validación de controles
6.4 Criterios para probar la eficacia operativa del control
6.5 Criterios a tener en cuenta en la evaluación de la eficacia operativa
6.6 Técnicas para verificar la eficacia de la operación de los controles
7. DESCRIPCIÓN DEL PROCEDIMIENTO
7.1 Pruebas de recorrido para evaluar el diseño de los controles
7.2 Elaboración del Programa de Trabajo
7.3 Ejecución del Programa de Trabajo
7.4 Comunicación de hallazgos
7.5 Elaboración del Informe del Trabajo de Aseguramiento
8. TABLA DE FORMATOS
MODIFICACIONES
|
VERSIÓN |
FECHA |
CAMBIO |
SOLICITÓ |
|
0 |
2012-11-21 |
Primera versión oficial del documento |
N.A. |
|
1 |
2015-09-03 |
Numeral 3: Se actualizaron los responsables de elaboración y actualización del procedimiento.
Numeral 4: Se incluyó el Decreto Nacional 1083 de 2015 y se eliminó el Decreto 1537 de 2001.
Numeral 5: Se incluyó la definición de Eficacia Operativa.
Numeral 6: Se ajustaron las responsabilidades que de acuerdo con las NIAI corresponden al Jefe de la Oficina de Control Interno como Director Ejecutivo de Auditoría (DEA), se incluyó lo relacionado con el rol del Supervisor y el Líder del trabajo.
Numeral 7: Se realizaron ajustes en las etapas que hacen parte del procedimiento. |
Jefe Oficina de Control Interno |
|
2 |
2016-03-31 |
Numeral 4: Actualización de la normatividad aplicable.
Numeral 7: Se realizaron ajustes relacionados con la identificación de las causas que generaron los hallazgos. |
Jefe Oficina de Control Interno |
1. OBJETO
Establecer las actividades para la ejecución los trabajos de aseguramiento (auditorías internas de procesos y/o auditorías internas de proyectos especiales) que estén contemplados en el plan anual de actividades de la Oficina de Control Interno, con el fin de evaluar el diseño y operatividad del sistema de control interno, detectar oportunidades de mejora y emitir las recomendaciones que corrijan las causas de las novedades detectadas.
2. ALCANCE
Este procedimiento aplica para la ejecución de los trabajos de aseguramiento (auditorías internas de procesos y/o auditorías internas de proyectos especiales) que estén contenidos en el Plan Anual de Actividades de la Oficina de Control Interno de TRANSMILENIO S.A. aprobado por el Comité del Sistema Integrado de Gestión (o quien haga sus veces). Inicia con la ejecución de las pruebas de recorrido para evaluar el diseño de los controles y culmina con elaboración y entrega del informe final del trabajo de aseguramiento.
3. RESPONSABLE
El responsable por la elaboración y actualización de este procedimiento es el Jefe de la Oficina de Control Interno o quien éste designe, quienes serán responsables de velar por el mantenimiento y cumplimiento de este procedimiento, el cual será de conocimiento y aplicación de todos los servidores de la Oficina de Control Interno de TRANSMILENIO S.A y sus proveedores de servicios externos.
La revisión y/o actualización de este procedimiento debe realizarse cuando se considere pertinente por parte de los responsables de su aplicación y cumplimiento.
4. DOCUMENTOS DE REFERENCIA
|
Norma (Número y fecha) |
Descripción |
|
Ley 87 de 1993 |
Por la cual se establecen normas para el ejercicio del Control Interno en las entidades y organismos del Estado y se dictan otras disposiciones |
|
Ley 872 de 2003 |
Por la cual se crea el sistema de gestión de la calidad en la Rama Ejecutiva del Poder Público y en otras entidades prestadoras de servicio. |
|
Ley 1474 de 2011 |
Por la cual se dictan normas orientadas a fortalecer los mecanismos de prevención, investigación y sanción de actos de corrupción y la efectividad del control de la gestión pública |
|
Decreto 1826 de 1994 |
Por el cual se reglamenta parcialmente la Ley 87 de 1993. |
|
Decreto 2145 de 1999 |
Por el cual se dictan normas sobre el Sistema Nacional de Control Interno de las Entidades y Organismos de la Administración Pública del Orden Nacional y Territorial y se dictan otras disposiciones |
|
Decreto 2539 de 2000 |
Sistema Nacional de Control Interno |
|
Decreto 1599 de 2005 |
Por el cual se adopta el Modelo Estándar de Control Interno MECI 1000:2005. |
|
Decreto 4485 de 2009 |
Por el cual se reglamenta la Ley 872 de 2003 y se adopta la Norma Técnica de Calidad de la Gestión Pública NTCGP 1000:2009. |
|
Decreto 943 de 2014 |
Por el cual se actualiza el Modelo Estándar de Control Interno –MECI. |
|
Decreto 1083 de 2015 |
Por medio del cual se expide el Decreto Único Reglamentario del Sector Función Pública. |
|
Decreto Distrital 387 de 2004 |
Reglamenta el Acuerdo 122 de 2004 que adopta en Bogotá, D.C., el Sistema de Gestión de Calidad creado por medio de la Ley 872 de 2003. |
|
Decreto 371 de 2010 |
Por el cual se establecen lineamientos para preservar y fortalecer la transparencia para la prevención de la corrupción en las Entidades y Organismos del Distrito Capital |
|
Decreto 651 de 2011 |
Por medio del cual se crean el Sistema Integrado de Gestión Distrital -SIGD- y la Comisión Intersectorial del -SIGD-, y se dictan otras disposiciones |
|
Decreto 652 de 2011 |
Por medio del cual se adopta la Norma Técnica Distrital del Sistema Integrado de Gestión para las Entidades y Organismos Distritales |
|
Acuerdo 122 de 2004 |
Adopta en Bogotá el SGC de la Ley 872 de 2003 |
|
Circular 06 de 2005 Departamento Administrativo de la Función Pública |
Implementación del Sistema de Gestión de la Calidad en las entidades del estado. |
|
NTCGP 1000:2009 |
Norma Técnica de Calidad para la Gestión Pública |
|
Serie ISO 9000 |
Sistemas de Gestión de la Calidad |
|
Serie ISO 14000 |
Sistemas de Gestión Ambiental |
|
Serie OHSAS 18000 |
Sistemas de Salud y Seguridad en el Trabajo |
|
Marco Internacional para la Práctica Profesional de la Auditoría Interna |
Contempla la Definición de Auditoría Interna, Código de Ética y las Normas Internacionales para el Ejercicio Profesional de la Auditoría Interna que son de cumplimiento obligatorio. |
|
Guía de Auditoría para Entidades Públicas DAFP versión 2 de octubre 2015 |
Brinda lineamientos para la ejecución del rol de Auditoría Interna en las Entidades Públicas en concordancia con la normatividad nacional y las Normas Internacionales para el Ejercicio Profesional de la Auditoría Interna. |
5. DEFINICIONES
De acuerdo con las definiciones dadas por el Marco Internacional para la práctica profesional de la Auditoría Interna del Instituto de Auditores Internos.
Auditado: Actividad, área o proceso al cual se realizan el trabajo de Auditoría interna.
Auditor: Persona con la competencia para llevar a cabo una auditoría.
Auditoría Interna: Actividad independiente y objetiva de aseguramiento y consulta, concebida para agregar valor y mejorar las operaciones de una organización.
Consejo para la práctica (CP): emitidos por "The Institute of Internal Auditors". Se refieren al enfoque, metodología y consideración de la auditoría interna, pero no detallan procesos o procedimientos. Incluyen prácticas relativas a temas internacionales, locales o sectoriales, tipos de trabajos específicos y cumplimiento legal y regulatorio.
Control: Cualquier medida que tome la dirección, el Consejo y otras partes, para gestionar los riesgos y aumentar la probabilidad de alcanzar los objetivos y metas establecidas. La dirección planifica, organiza y dirige la realización de las acciones suficientes para proporcionar una seguridad razonable de que se alcanzarán los objetivos y metas.
Cumplimiento: Adhesión a políticas, planes, procedimientos, leyes, regulaciones, contratos y otros requisitos.
Director ejecutivo de auditoría (DEA): describe a la persona en un puesto de alto directivo (senior) responsable de la gestión efectiva de la actividad de Auditoría Interna de acuerdo con el estatuto de Auditoría Interna y la definición de Auditoría Interna, el código de ética y las Normas. En el caso de TRANSMILENIO S.A. corresponde al Jefe de la Oficina de Control Interno.
Eficacia Operativa: Capacidad de lograr el efecto que se desea o se espera.
Gestión de Riesgos: Un proceso para identificar, evaluar, manejar y controlar acontecimientos o situaciones potenciales, con el fin de proporcionar un aseguramiento razonable respecto al alcance de los objetivos de la organización.
Gobierno: La combinación de procesos y estructuras implantados por el Consejo de Administración para informar, dirigir, gestionar y vigilar las actividades de la organización con el fin de lograr sus objetivos.
NIAI: Norma(s) internacional(es) para la Práctica Profesional de la Auditoría Interna emitidas por "The Institute of Internal Auditors".
Norma: Un pronunciamiento profesional promulgado por el Consejo de Normas de Auditoría Interna que describe los requerimientos para desempeñar un amplio rango de actividades de Auditoría Interna y para evaluar el desempeño de la Auditoría Interna.
Plan anual de auditoría interna (Plan anual de actividades de la Oficina de Control Interno): Documento que contiene los trabajos de auditoría interna durante un período anual. Este plan contempla las actividades a realizar, el recurso humano responsable de cada actividad y el período de tiempo estimado para su realización.
Programa de Trabajo: un documento que contiene en una lista de los procedimientos a seguir durante un trabajo, diseñado para cumplir con el plan del trabajo.
Proveedor externo de servicios: Una persona o empresa, ajena a la organización, que posee conocimientos, técnicas y experiencia especiales en una disciplina en particular.
Pruebas de auditoria: Conjunto de técnicas aplicadas a una transacción, hecho o circunstancia que son utilizados para obtener evidencia.
Riesgo: La posibilidad de que ocurra un acontecimiento que tenga un impacto en el alcance de los objetivos. El riesgo se mide en términos de impacto y probabilidad.
Servicios de aseguramiento: Un examen objetivo de evidencias con el propósito de proveer una evaluación independiente de los procesos de gestión de riesgos, control y gobierno de una organización. Por ejemplo: trabajos financieros, de desempeño, de cumplimiento, de seguridad de sistemas y de diligencia debida (due diligence).
Servicios de consultoría: Actividades de asesoramiento y servicios relacionados, proporcionados a los clientes, cuya naturaleza y alcance estén acordados con los mismos y estén dirigidos a añadir valor y a mejorar los procesos de gobierno, gestión de riesgos y control de una organización, sin que el auditor interno asuma responsabilidades de gestión. Algunos ejemplos de estas actividades son el consejo, el asesoramiento, la facilitación y la formación.
Significatividad o materialidad: la importancia relativa de un asunto dentro de un contexto en el cual está siendo considerado, incluyendo factores cuantitativos y cualitativos, tales como magnitud, naturaleza, , efecto, relevancia e impacto. El juicio profesional ayuda a los auditores internos cuando evalúan la significatividad de los asuntos dentro del contexto de los objetivos relevantes.
Supervisor del Trabajo: Recurso Humano adscrito a la Oficina de Control Interno, designado por el Jefe de la Oficina de Control Interno para verificar la ejecución del trabajo mediante el cumplimiento de los roles descritos en el numeral 6.1 del presente procedimiento.
Trabajo: Una específica asignación de auditoría interna, tarea o actividad de revisión, tal como auditoría interna, revisión de autoevaluación de control, examen de fraude, o consultoría. Un trabajo puede comprender múltiples tareas o actividades concebidas para alcanzar un grupo específico de objetivos relacionados.
6. CONDICIONES GENERALES
• El Plan Anual de Actividades de la Oficina de Control Interno deberá ser aprobado por el Comité del Sistema Integrado de Gestión de la Entidad (o quien haga sus veces) de acuerdo con lo establecido en el Modelo Estándar de Control Interno Para el Estado Colombiano – MECI 2014.
• La Oficina de Control Interno de TRANSMILENIO S.A. podrá llevar a cabo trabajos de aseguramiento (auditorías internas de procesos y/o auditorías internas de proyectos especiales) a través de proveedores externos de servicios contratados para tal fin.
• En caso de que los trabajos de aseguramiento (auditorías internas de procesos y/o auditorías internas de proyectos especiales) se realicen a través de servicios externos de auditoría, la responsabilidad del trabajo realizado y el cumplimiento en la realización de mismo es del Jefe de la Oficina de Control Interno de TRANSMILENIO S.A.
• Los auditores internos deben preparar y documentar programas que cumplan con los objetivos del trabajo (NIA 2240).
• Los programas de trabajo deben incluir los procedimientos para identificar, analizar, evaluar y documentar información durante la tarea. El Programa de Trabajo debe ser aprobado con anterioridad a su implantación y cualquier ajuste ha de ser aprobado oportunamente (NIAI 2240.A1).
• Los auditores internos deben identificar, analizar, evaluar y documentar suficiente información de manera tal que les permita cumplir con los objetivos del trabajo (NIAI 2300).
• Los auditores internos deben identificar información suficiente, fiable, relevante y útil de manera tal que les permita alcanzar los objetivos del trabajo (NIAI 2310).
• Los auditores internos deben basar sus conclusiones y los resultados del trabajo en análisis y evaluaciones adecuados (NIAI 2320).
• Los auditores internos deben documentar información relevante que les permita soportar las conclusiones y los resultados del trabajo (NIAI 2330).
• Los auditores internos deben comunicar los resultados de los trabajos (NIAI 2400).
• Las comunicaciones deben incluir los objetivos y alcance del trabajo así como las conclusiones correspondientes, las recomendaciones, y los planes de acción (NIAI 2410).
• Se alienta a los auditores internos a reconocer en las comunicaciones del trabajo cuando se observa un desempeño satisfactorio (NIAI 2410.A2).
• Las comunicaciones deben ser precisas, objetivas, claras, concisas, constructivas, completas y oportunas (NIAI 2420).
• Si una comunicación final contiene un error u omisión significativos, el director ejecutivo de auditoría debe comunicar la información corregida a todas las partes que recibieron la comunicación original (NIAI 2421).
• El Jefe de la Oficina Control Interno debe difundir los resultados a las partes apropiadas (NIAI 2440).
• El Jefe de la Oficina Control Interno es responsable de comunicar los resultados finales a las partes que puedan asegurar que se dé a los resultados la debida consideración (NIAI 2440.A1).
6.1 Rol del Supervisor del Trabajo
Dentro de la fase de ejecución del trabajo de aseguramiento, el Profesional y/o Proveedor Externo de Servicios designado por el Jefe de la Oficina de Control Interno como Supervisor del trabajo tendrá el siguiente rol:
• Apoyar con sus conocimientos el desarrollo e implementación de los lineamientos metodológicos que deberá observar la Oficina de Control Interno para llevar a cabo las actividades relacionadas en el presente procedimiento.
• Prestar la asesoría técnica necesaria para facilitar al Jefe de la Oficina de Control Interno la coordinación, supervisión y aprobación de las actividades relacionadas en el presente procedimiento.
6.2 Rol del Líder del Trabajo
Dentro de la fase de ejecución del trabajo de aseguramiento, el Profesional y/o Proveedor Externo de Servicios designado por el Jefe de la Oficina de Control Interno como Líder del trabajo, tendrá el siguiente rol:
• Verificar el diligenciamiento, consolidar y hacer entrega al Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo de los documentos entregables de la ejecución del trabajo de aseguramiento para revisión de acuerdo a lo establecido en el presente procedimiento.
• Consolidar el Informe del Trabajo de Aseguramiento de acuerdo con los lineamientos establecidos en el presente procedimiento.
6.3 Criterios para validación de controles
Para validar los controles establecidos o identificados para cada riesgo del proceso y/o subproceso como resultado de las pruebas de recorrido se utilizarán los siguientes criterios y su escala de valoración:
|
Criterio de control |
Resultado Prueba |
Valoración |
|
¿El control se encuentra formalmente documentado? |
SI
NO |
10%
0% |
|
¿Existe un responsable formalmente designado para la ejecución del control? |
SI
NO |
10%
0% |
|
¿La responsabilidad asignada es adecuada? |
SI
NO |
5%
0% |
|
¿El control tiene una frecuencia formalmente establecida? |
SI
NO |
10%
0% |
|
¿La frecuencia es adecuada? |
SI
NO |
5%
0% |
|
¿El control se encuentra identificado en el Mapa de riesgos? |
SI
NO |
10%
0% |
|
¿El control es preventivo, correctivo o detectivo? |
PREVENTIVO:
CORRECTIVO:
DETECTIVO: |
20%
8%
10% |
|
¿El control es automático o manual? |
AUTOMATICO:
MANUAL:
DUAL: |
20%
10%
15% |
|
¿La ejecución del control tiene evidencia documentada? |
SI
NO |
10%
0% |
El resultado de esta evaluación se verá reflejado en la siguiente escala:
|
ESCALA EVALUACION GENERAL DEL DISEÑO DEL CONTROL |
|
CUALITATIVA |
CUANTITATIVA |
|
DÉBIL |
Menor e igual a 50% |
|
MODERADO |
Entre 51% y 80% |
|
FUERTE |
Mayor al 81% |
6.4 Criterios para probar la eficacia operativa del control
Se evaluará la eficacia operativa de los controles relevantes o claves del proceso o subproceso a auditar que hayan obtenido una adecuada (fuerte o moderado) evaluación del diseño de controles como se muestra a continuación:
|
CUALITATIVA |
PROBAR EFICACIA OPERATIVA DEL CONTROL |
|
DÉBIL |
NO |
|
MODERADO |
SI |
|
FUERTE |
Si se concluye que el control no está adecuadamente diseñado, no se deben hacer las pruebas de eficacia; y si está bien diseñado pero la implementación no es adecuada, no se debe hacer la prueba de eficacia operativa.
6.5 Criterios a tener en cuenta en la evaluación de la eficacia operativa
• Cuando se determine que se debe evaluar la eficacia operativa de un control, esta actividad deberá incluirse como una prueba en el Programa de Trabajo.
• La evaluación de la eficacia operativa de controles deberá documentarse en el formato Papel de Trabajo Estándar R-CI-020.
• La cantidad de controles a testear se determinará de acuerdo con la siguiente tabla:
|
FRECUENCIA
DEL CONTROL |
CANTIDAD
A PROBAR |
|
Anual |
1 |
|
Trimestral |
2 |
|
Mensual |
5 |
|
Semanal |
15 |
|
Diario |
40 |
|
Múltiples Veces en el Día |
60 |
|
Control Automático |
1 |
6.6 Técnicas para verificar la eficacia de la operación de los controles
Para la obtención de evidencias, se pueden utilizar diferentes técnicas que permiten verificar la eficacia de la operación de los controles, las cuales son:
• Repetición: Repetir el funcionamiento de un control para determinar que se desempeña correctamente.
• Inspección: Examen físico y ocular de los activos tangibles o de hechos, situaciones, operaciones, transacciones y actividades aplicando la indagación, observación, comparación, rastreo, análisis, tabulación y comprobación (evidencias físicas).
• Comparación: Análisis entre las operaciones realizadas y las definidas para determinar sus relaciones e identificar sus diferencias y semejanzas (evidencias analíticas).
•Revisión selectiva: Examen de las características importantes que debe cumplir una actividad, informe o documento, seleccionándose así parte de las operaciones que serán evaluadas o verificadas en la ejecución de la auditoría (evidencias analíticas).
• Rastreo: Seguimiento de una operación, a través de la documentación respectiva, a fin de conocer y evaluar su ejecución (evidencias analíticas).
• Revisión de cálculos matemáticos: Verificación de la exactitud aritmética de las operaciones contenidas en los documentos (evidencias analíticas y documentales).
• Confrontación: Cotejo de la información contenida en los registros contra el soporte documental para confirmar la veracidad, exactitud, existencia, legalidad y legitimidad de las operaciones realizadas (evidencias analíticas y documentales).
• Confirmación: Corroboración de la verdad, certeza o probabilidad de los hechos, situaciones, sucesos u operaciones mediante datos o información, obtenidos de manera directa y por escrito de los funcionarios que participan o ejecutan las tareas sujetas a verificación (evidencias documentales).
• Comprobación: Confirmación sobre la veracidad, exactitud, existencia, legalidad y legitimidad de las operaciones realizadas por la organización auditada, mediante el examen de los documentos que las justifican (evidencias documentales).
• Conciliaciones: Examen de la información emanada de diferentes fuentes con respecto a una misma operación o actividad, a efectos de hacerla concordante (evidencias analíticas).
• Comunicación: Obtención de información directa y por escrito de un sujeto externo a la entidad auditada (evidencias testimoniales).
• Análisis: Separación de los elementos o partes que conforman una operación, actividad, transacción o proceso, con el propósito de establecer sus propiedades y conformidad con los criterios de orden normativo y técnico (evidencias analíticas).
• Análisis de tendencias y comparación con los indicadores: Permite medir la eficiencia y economía en el manejo de los recursos, la eficacia y efectividad de los bienes producidos o de los servicios prestados o el grado de satisfacción de las necesidades de los usuarios o beneficiarios (evidencias analíticas).
• Análisis de soportes informáticos: Evaluación de los elementos lógicos, programas y aplicaciones utilizados por el auditado (evidencias informáticas).
Utilizar métodos auxiliares que complementen los procedimientos citados en la actividad anterior, tales como:
• Pruebas selectivas a criterio del auditor: Seleccionar una muestra representativa del universo a analizar con la finalidad de simplificar las labores de medición, verificación o examen. La cantidad y características de las unidades elegidas estarán vinculadas con el conocimiento que pueda tener el auditor del control interno vigente.
• Pruebas selectivas por muestreo estadístico: Aplicar métodos matemáticos para determinar el tamaño mínimo de la muestra que permita cuantificar el grado de riesgo que resulta de examinar sólo una parte del universo.
El criterio profesional del auditor y su experiencia determinarán la combinación de prácticas y procedimientos, según los riesgos y otras circunstancias, con vistas a obtener la evidencia necesaria y la suficiente certeza para sustentar sus conclusiones y opiniones de manera objetiva.
7. DESCRIPCIÓN DEL PROCEDIMIENTO
7.1 Pruebas de recorrido para evaluar el diseño de los controles
|
Etapa |
ACTIVIDAD |
Responsable |
|
10 |
Inicio |
|
|
20 |
Ejecutar pruebas de recorrido de todas y cada una de las transacciones clave del proceso que permitan validar si los controles definidos, cuentan con la fortaleza suficiente para mitigar los riesgos inherentes identificados partiendo de la información contenida en el formato Evaluación Preliminar de Riesgos y Controles R-CI-015 y de acuerdo con el cronograma establecido en la Planeación del Trabajo de Aseguramiento R-CI-002, con el fin de confirmar el entendimiento y evaluar el diseño de los controles asociados a la mitigación de los riesgos del proceso.
Dichas pruebas deben realizarse a través de visitas en sitio y se podrán emplear entre otras las siguientes técnicas:
* Indagación: Averiguación mediante entrevistas directas con el responsable del proceso auditado o con terceros que tengan relación con las operaciones de mismo proceso (evidencias testimoniales).
* Encuestas y cuestionarios : Aplicación de preguntas abiertas relacionadas con las operaciones, para conocer el funcionamiento de las actividades de control en una transacción. Así mismo, el auditor debe solicitar la documentación que evidencia de su funcionamiento.
* Observación: Verificación ocular de operaciones y procedimientos durante la ejecución de las actividades del proceso. Es considerada un complemento del relevamiento (evidencias físicas).
* Comparación : Análisis entre las operaciones realizadas y las definidas para determinar sus relaciones e identificar sus diferencias y semejanzas (evidencias analíticas).
|
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
30 |
Identificar las siguientes características del control durante la ejecución de las pruebas de recorrido:
* ¿Qué?: Detalle de las actividades que ejecuta el funcionario establecido como responsable de ejecutar el control.
* ¿Quién?: Funcionario que ejecuta el control, dentro de este aspecto se deben tener en cuenta situaciones relevantes como adecuada segregación de funciones e idoneidad de la persona que ejecuta las actividades que componen el control.
* ¿Cuándo?: Frecuencia de ejecución del control, la cual debe estar sujeta al evento que genera la actividad de control (Ej. Una revisión de bancos que se efectúa de forma diaria a través de una conciliación).
* ¿Cómo?: Herramientas que utiliza el funcionario responsable para efectuar a cabalidad el control establecido (Ej. Hojas de cálculo, listados, reportes de aplicativos).
* ¿Para qué?: Cuál es el objetivo del control y su funcionalidad para mitigar los riesgos.
* ¿Evidencia?: Rastro que se deja una vez se ha ejecutado el control y debe contar con las siguientes características: Debe ser clara y comprensible, debe estar disponible en periodos de tiempo históricos, debe ser suficiente y no dejar aspectos a interpretación.
Para lo anterior, se debe diligenciar dicha información por cada control en el formato R-CI-017 Prueba de Recorrido, así como los datos de las evidencias verificadas o soportes obtenidos y/o analizados, la conclusión y las recomendaciones respectivas (estas dos últimas en caso de que aplique, debido a novedades y/o debilidades identificadas). |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
40 |
Realizar la confirmación de riesgos, determinando si los riesgos establecidos en las matrices de riesgos y controles de los procesos y/o subprocesos guardan relación con el desarrollo del proceso o si por el contrario deben ser omitidos o unificados con otros de mayor impacto. Adicional, el auditor debe cuestionar si la totalidad de riesgos documentados para el proceso es satisfactoria o si requiere la documentación de riesgos adicionales que amplíen el monitoreo efectuado por parte del dueño del proceso. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
50 |
Realizar la validación de los controles establecidos en las matrices de riesgos y controles o de los identificados por el auditor en cada una de las características del control. Para lo cual, el auditor debe registrar los resultados de la evaluación del diseño de controles en el formato R-CI-015 Evaluación Preliminar de Riesgos y Controles, con respecto a cada uno de los criterios que serán valorados de acuerdo con lo establecido en el numeral 6.1 del presente procedimiento.
La evaluación preliminar del diseño de los controles permite identificar y asegurar la adecuada definición de pruebas por parte del equipo de auditoría, considerando las características del control. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
60 |
Insertar en la columna "Observación(es)" del formato R-CI-015 Evaluación Preliminar de Riesgos y Controles, las novedades de control identificadas. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
70 |
Verificar si se detectaron hallazgos en los riesgos y/o diseño de los controles relacionados con la estructura del control que fue evaluada en las pruebas de recorrido. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|

¿15? |
¿Existen hallazgos en los riesgos y/o diseño de controles?
Si: Ir a etapa 80
No: Ir a etapa 90 |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
80 |
Continuar con el procedimiento 7.4. Comunicación de hallazgos |
|
|
90 |
Evaluar la pertinencia de realizar pruebas de controles, sustantivas y/o analíticas, de acuerdo a los resultados obtenidos en las pruebas de recorrido y la disponibilidad de recursos. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno
y
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
¿25?
|
¿Es pertinente realizar pruebas de controles, sustantivas y/o analíticas?
Si: Ir a etapa 100
No: Ir a etapa 110 |
|
|
100 |
Continuar con el procedimiento 7.2. Elaboración del Programa de Trabajo |
|
|
110 |
Continuar con el procedimiento 7.5. Elaboración del Informe del Trabajo de Aseguramiento |
|
|
120 |
Fin |
|
7.2 Elaboración del Programa de Trabajo
|
Etapa |
ACTIVIDAD |
Responsable |
|
10 |
Inicio - Viene del procedimiento 7.1. Pruebas de recorrido para evaluar el diseño de los controles |
|
|
20 |
Identificar los controles relevantes o claves del proceso o subproceso que podrían afectar de manera significativa el logro de los objetivos los cuales deben contar con un adecuado diseño (fuerte o moderado) basado en el resultado de la evaluación del diseño de controles contenida en el formato R-CI-015 Evaluación Preliminar de Riesgos y Controles.
Nota: El auditor puede preguntarse ¿cuáles de estas actividades de control, si no se ejecutan como se diseñaron, probablemente ocasionen la incapacidad para lograr los objetivos del proceso?, las consideraciones sobre esta pregunta determinarán las actividades de control clave para un proceso o subproceso. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
30 |
Elaborar el Programa de Trabajo el cual debe incluir la(s) prueba(s) para evaluar la eficacia operativa de cada control relevante o clave del proceso o subproceso auditado. El auditor debe determinar en el formato Programa de Trabajo formato R-CI-018 lo correspondiente a:
Objetivo(s) de las pruebas: Corresponden al marco general para la revisión que será efectuada, estos objetivos permiten la definición de los pasos de las pruebas a realizar.
Alcance de las pruebas: Corresponde al periodo de revisión.
N° de la prueba: Consecutivo asignado.
Detalle de la prueba a realizar: Documentar en detalle todas las pruebas para identificar, analizar, evaluar y registrar información durante la ejecución de la auditoría, de tal forma que se pueda validar el correcto funcionamiento de los controles relevantes o claves del proceso o subproceso que permiten mitigar los riesgos. Definiendo las características a evaluar, tipo de procedimiento a efectuar y la información que será solicitada.
N° del control: Corresponde al consecutivo de identificación del control dentro del formato R-CI-015 Evaluación Preliminar de Riesgos y Controles.
Auditor: Responsable por la ejecución de la prueba.
Fecha de inicio y finalización programada: Proyección en el tiempo para la realización de la prueba.
Si bien el enfoque de auditoría es probar el adecuado funcionamiento y el grado de efectividad de los controles establecidos en un sistema de control interno a través de PRUEBAS DE CONTROLES, puede ser necesario el desarrollo de: PRUEBAS SUSTANTIVAS: Cuando no se tiene confianza en los controles establecidos por la Entidad, y las debilidades en dichos controles representan una alta exposición a la materialización de un fraude. Igualmente, las pruebas sustantivas se pueden requerir, cuando el proceso auditado demanda validar la integridad y exactitud de sus transacciones. Los resultados de dichas pruebas, permitirán presentar los resultados de las debilidades en términos económicos. PRUEBAS ANALÍTICAS: Se utilizan haciendo comparaciones entre dos o más estados financieros o haciendo un análisis de las razones financieras de la Entidad para observar su comportamiento. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno
y
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
40 |
Revisar el Programa de Trabajo formato R-CI-018 propuesto. |
Jefe Oficina de Control Interno |
|
¿15? |
¿Se requiere realizar ajustes?
Si: Ir a etapa 50
No: Ir a etapa 60 |
|
|
50 |
Realizar ajustes necesarios al Programa de Trabajo formato R-CI-018. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno |
|
60 |
Aprobar y firmar el Programa de Trabajo formato R-CI-018. |
Jefe Oficina de Control Interno |
|
70 |
Continuar con el Procedimiento 7.3 Ejecución del Programa de Trabajo |
|
|
80 |
Fin |
|
7.3 Ejecución del Programa de Trabajo
|
Etapa |
ACTIVIDAD |
Responsable |
|
10 |
Inicio - Viene del procedimiento 7.2 Elaboración del Programa de Trabajo |
|
|
20 |
Solicitar formalmente (vía correo electrónico) la información y documentación requerida al (los) responsable(s) del(los) proceso(s) auditado(s) para ejecutar el Programa de Trabajo aprobado. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
30 |
Verificar la información y documentación recibida del (los) responsable(s) del(los) proceso(s) auditado(s). |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
¿15?
|
¿Está completa la información y documentación?
Si: Ir a etapa 50
No: Ir a etapa 40 |
|
|
40 |
Solicitar al (los) responsable(s) del(los) proceso(s) auditado(s) la información y documentos faltantes. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
50 |
Ejecutar las pruebas contenidas en el Programa de Trabajo aprobado por el Jefe de la Oficina de Control Interno "Detalle de la prueba a realizar", con el objeto de obtener evidencia suficiente, confiable, relevante y útil que permitan sustentar los hallazgos detectados, conclusiones y recomendaciones. Recopilar la información que sustente el juicio del auditor, realizar un análisis de la misma y comprobar la conformidad con los criterios de auditoría. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
60 |
Documentar los papeles de trabajo que soportan el desarrollo de cada prueba los cuales deben ser suficientes, claros y comprensibles al momento de consulta, permitiendo dar una conclusión clara de los aspectos evaluados. Los archivos tanto físicos como magnéticos, deben ser custodiados permitiendo su verificación posterior.
Para documentar la ejecución de las pruebas se puede utilizar el formato R-CI-020 Papel de Trabajo Estándar u Otros Papeles de Trabajo R-CI-021 de acuerdo al tipo de prueba realizada, en el cual se identifica el objetivo de la prueba, alcance, los resultados de las pruebas realizadas y las observaciones encontradas. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
70 |
Entregar al Profesional y/o Proveedor Externo de Servicios designado por el Jefe de la Oficina de Control Interno como Supervisor del trabajo, los papeles de trabajo resultantes de la ejecución de las pruebas. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
80 |
Verificar que todas y cada una de las pruebas establecidas en el Programa de Trabajo cuenten con la evidencia suficiente y completa que sustente los hallazgos encontrados. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno |
|
¿25? |
¿Es necesario complementar las pruebas y/o realizar ajustes?
Si: Ir a etapa 90
No: Ir a etapa 100 |
|
|
90 |
Complementar las pruebas y/o realizar ajustes. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
100 |
Registrar en el formato Seguimiento Programa de Trabajo R-CI-025 la ejecución de la prueba diligenciando la siguiente información:
N° de la prueba: Consecutivo asignado en el Programa de Trabajo aprobado.
Detalle de la prueba a realizar: De acuerdo con el Programa de Trabajo aprobado.
Fecha de inicio y finalización real: Fechas de ejecución reales en las cuales se realizó la prueba.
Alcance : Periodo de revisión cubierto por la prueba.
PT Selección de muestras: Adjuntar el registro R-CI-019 Selección de Muestras donde se documenta la metodología y criterios utilizados para la selección de muestras que respaldaran el desarrollo del plan de pruebas. La cantidad de controles a testear se determinará de acuerdo con lo establecido en el numeral 6.3 de este procedimiento.
Referencia del PT: Adjuntar el registro del Papel de Trabajo (PT) donde se documenta la evaluación de la eficacia operativa del control a través de la prueba ejecutada.
Estado: Registrar si la prueba se encuentra "Finalizada" o de lo contrario "No ejecutada" en este caso se debe señalar en la columna "Observación(es)" la razón o motivo que dio lugar a tal situación. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno |
|
110 |
Verificar si se detectaron hallazgos en la eficacia operativa del(los) control(es) evaluado(s). |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
¿35?
|
¿Existen hallazgos detectados en la evaluación eficacia del(los) control(es)?
Si: Ir a etapa 130
No: Ir a etapa 140 |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
120 |
Continuar con el procedimiento 7.4 Comunicación de hallazgos |
|
|
130 |
Continuar con el procedimiento 7.5. Elaboración del Informe del Trabajo de Aseguramiento |
|
|
140 |
Fin |
|
7.4 Comunicación de hallazgos
|
Etapa |
ACTIVIDAD |
Responsable |
|
10 |
Inicio - Viene del procedimiento 7.1 Pruebas de recorrido para evaluar el diseño de los controles y del procedimiento 7.3 Ejecución Programa de Trabajo |
|
|
20 |
Registrar la(s) novedad(es) en el formato R-CI-005 Reporte de Hallazgos diligenciando la información correspondiente al nombre del Proceso/subproceso o actividad auditada, Responsable del subproceso auditado, así como información sobre:
Copia del reporte dirigido a: Nombre del cargo a quien se emite copia del presente reporte.
Número del hallazgo: Número consecutivo asignado al reporte de acuerdo a registro Control de Hallazgos R-CI-022.
Fecha del reporte del hallazgo: Día-mes-año de emisión del reporte.
Hallazgo recurrrente: Seleccionar una de las dos opciones (Si o NO) de acuerdo a los antecedentes de los hallazgos detectados en auditorías anteriores.
Auditor responsable: Nombre del auditor que detecto el hallazgo.
Título del hallazgo: Describir brevemente y de forma objetiva y específica el asunto.
Descripción del hallazgo o situación encontrada: Describir o relatar los hechos concretos que revelan que no se cumplió con las normas requeridas.
Criterio(s): Normatividad utilizada para evaluar la situación.
Herramienta aplicada para análisis de causas: Seleccionar el nombre de la herramienta empleada y documentar su aplicación, para lo cual el auditor podrá consultar el protocolo para análisis e identificación de causas T-CI-002.
Causa(s) principal(es): Posibles razón(es) fundamental(es) de la brecha entre la condición esperada (criterio) y la realidad que originó (aron) el incumplimiento, hallazgo o situación encontrada.
Descripción del(los) riesgo(s): Riesgo(s) o evento(s) que podría(n) materializarse y afectar el cumplimiento de los objetivos del proceso.
Descripción del(los) impacto(s): Impacto(s) o afectación(es) potencial(es) producto de la materialización del riesgo.
Recomendación(es): Sugerencia(s) presentada(s) para minimizar o evitar que las causa (s) se presente(n). |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
30 |
Verificar la pertinencia y coherencia del reporte de hallazgo. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno |
|
¿15?
|
¿Es necesario realizar ajustes?
Si: Ir a etapa 40
No: Ir a etapa 50 |
|
|
40 |
Realizar ajustes al contenido del formato R-CI-005 Reporte de Hallazgos. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno |
|
50 |
Registrar el reporte de hallazgo en la planilla de Control de Hallazgos R-CI-022. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno |
|
60 |
Enviar al(los) responsable(s) del(los) proceso(s) o subproceso(s) auditado(s) el formato R-CI-005 Reporte de Hallazgos junto con el protocolo para análisis e identificación de causas T-CI-002 y solicitar el diligenciamiento de la siguiente información:
Respuesta: Aceptado, no aceptado o aceptado parcialmente.
Justificación: Si el hallazgo no es aceptado o aceptado parcialmente, el auditado debe diligenciar este campo con una breve explicación de la justificación de no aceptación del hallazgo o del(los) aparte(s) no aceptado(s) y la relación de soportes.
Herramienta aplicada para análisis de causas: Seleccionar el nombre de la herramienta empleada y documentar su aplicación, para lo cual el(los) responsable(s) del proceso auditado podrá consultar el protocolo para análisis e identificación de causas T-CI-002.
Plan de Mejoramiento: En caso que el(los) responsable(s) del(los) proceso(s) o subproceso(s) auditado(s) acepte(n) el hallazgo o lo acepte parcialmente en relación al(los) aparte(s) aceptado(s), deben registrar las causa(s) principal(es), acción(es) propuesta(s), meta, tipo de acción (Preventiva o correctiva), responsable(s) (Directo y/o cogestor), fecha de inicio y fecha de finalización proyectada.
Nota: En caso de no recibir respuesta al hallazgo por parte del(los) responsables del proceso auditado dentro del plazo establecido, se considera en firme el mencionado hallazgo y por tanto, el mismo debe ser objeto de tratamiento mediante la suscripción de un Plan de Mejoramiento que debe ser allegado a la Oficina de Control Interno dentro de los cinco (5) días hábiles siguientes a la recepción del informe preliminar. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
70 |
Recibir del auditado el formato R-CI-005 Reporte de Hallazgos diligenciado. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
80 |
Verificar si el hallazgo fue aceptado. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno
y
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
¿25? |
¿El hallazgo fue aceptado?
Si: Ir a etapa 110
No: Ir a etapa 90 |
|
|
90 |
Analizar la justificación y los soportes recibidos por parte del(los) responsable(s) del proceso auditado. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno
y
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
¿35? |
¿La justificación y soportes son pertinentes y coherentes?
Si: Ir a etapa 150
No: Ir a etapa 100 |
|
|
100 |
Solicitar al(los) responsable(s) del proceso auditado la elaboración del Plan de Mejoramiento el formato R-CI-005 Reporte de Hallazgos. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
110 |
Recibir el formato R-CI-005 Reporte de Hallazgos con la información del Plan de Mejoramiento. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
120 |
Verificar la pertinencia y coherencia del Plan de Mejoramiento establecido por el(los) responsable(s) del proceso auditado. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno
y
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
¿45? |
¿El Plan de Mejoramiento es pertinente y coherente?
Si: Ir a etapa 150
No: Ir a etapa 130 |
|
|
130 |
Solicitar la modificación del Plan de Mejoramiento al(los) responsable(s) del proceso auditado y el envío del plan ajustado. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
140 |
Recibir el formato R-CI-005 Reporte de Hallazgos con el Plan de Mejoramiento ajustado. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
150 |
Registrar el concepto de la Oficina de Control Interno (Aceptado o No Aceptado) de acuerdo a la respuesta (justificación y/o plan de mejoramiento) recibida por parte del(los) responsable(s) del proceso auditado y registrada en el formato R-CI-005 Reporte de hallazgo. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
160 |
Firmar el formato R-CI-005 Reporte de Hallazgo y entregar al Profesional y/o Proveedor Externo de Servicios designado por el Jefe de la Oficina de Control Interno como Supervisor del trabajo. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
170 |
Registrar la respuesta en la planilla de Control de Hallazgos R-CI-022 y archivar en la carpeta de la auditoría. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno |
|
180 |
Consolidar la información de la(s) acción(es) propuesta(s), meta, tipo de acción (Preventiva o correctiva), responsable (Directo, cogestor), fecha de inicio y fecha de finalización aprobadas por el auditor y auditado en cada Reporte de Hallazgos en el formato R-CI-011 Plan de Mejoramiento. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
190 |
Continuar con el procedimiento 7.5 Elaboración del Informe del Trabajo de Aseguramiento |
|
|
200 |
Fin |
|
7.5 Elaboración del Informe del Trabajo de Aseguramiento
|
Etapa |
ACTIVIDAD |
Responsable |
|
10 |
Inicio - Viene del procedimiento 7.1 Pruebas de recorrido para evaluar el diseño de los controles del procedimiento 7.4 Comunicación de hallazgos |
|
|
20 |
Analizar la pertinencia de emplear el formato Informe de Trabajos de Aseguramiento R-CI-008 u Otros Informes de la Oficina de Control Interno R-CI-023 de acuerdo con el tipo de trabajo de aseguramiento realizado (auditorías internas de procesos y/o auditorías internas de proyectos especiales). |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
¿15? |
¿El tipo de trabajo realizado es una auditoría interna de procesos?
Si: Ir a etapa 40
No: Ir a etapa 30 |
|
|
30 |
Registrar los resultados del trabajo en el formato Otros Informes de la Oficina de Control Interno R-CI-023. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
40 |
Consolidar en el formato R-CI-008 Informe de Trabajos de Aseguramiento la siguiente información producto de la etapa de ejecución teniendo en cuenta los Reportes de Hallazgos formato R-CI-005 firmados por el auditor y el(los) responsable(s) del proceso auditado, así como los no respondidos.
Contenido
Fuente
Descripción
N° INFORME:
Listado de control de informes
Número consecutivo asignado por el Jefe de la Oficina de Control Interno en el momento de la revisión del informe preliminar.
PROCESO/ ACTIVIDAD:
Planeación del Trabajo de Aseguramiento
RESPONSABLE DEL PROCESO:
Planeación del Trabajo de Aseguramiento
EQUIPO AUDITOR:
Planeación del Trabajo de Aseguramiento
OBJETIVO(S):
Planeación del Trabajo de Aseguramiento
ALCANCE:
Planeación del Trabajo de Aseguramiento
DECLARACIÓN:
N/A
Consideraciones sobre la realización del trabajo con base en muestreo.
CRITERIOS:
Planeación del Trabajo de Aseguramiento
RIESGOS IDENTIFICADOS:
Planeación del Trabajo de Aseguramiento
Listado de los riesgos del proceso y/o subproceso auditado especificando si:
- Están registrados en la matriz de riesgos del proceso o fueron identificados por la Oficina de Control Interno.
- Fueron cubiertos en el alcance del trabajo.
FORTALEZAS:
Ejecución del trabajo de aseguramiento
Descripción de las fortalezas encontradas en el proceso y/o subproceso auditado.
HALLAZGOS:
Registros de hallazgos.
Descripción de la situación presentada – criterio – causa(s) – riesgo – impacto - recomendación(es) – respuesta.
RESUMEN DE HALLAZGOS
Registros de hallazgos.
Tabla resumen de hallazgos cuyo estado será ABIERTO o CERRADO. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
50 |
Verificar la existencia de acciones contenidas en los planes de mejoramiento establecidos por el auditado cuyas fechas de finalización estuvieran vencidas. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
¿25? |
¿Existen acciones con fecha de finalización vencida?
Si: Ir a etapa 60
No: Ir a etapa 90 |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
60 |
Verificar la eficiencia y eficacia de las acciones contenidas en los planes de mejoramiento acordados cuyas fechas de finalización estuvieran vencidas con los responsables y solicitar soportes documentales de su ejecución, avances en ejecución o justificación de su incumplimiento. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
70 |
Registrar los resultados del seguimiento realizado a las acciones contenidas en los planes de mejoramiento acordados cuyas fechas de finalización estuvieran vencidas en el formato R-CI-011 Plan de Mejoramiento registrando:
ESTADO DEL HALLAZGO: ABIERTO o CERRADO
FECHA: día-mes-año de la realización del seguimiento.
AVANCE CUALITATIVO: Descripción del resultado de la eficiencia y eficacia de la acción.
AVANCE CUANTITATIVO: Porcentaje de cumplimiento de la acción con respecto a la meta establecida.
AUDITOR: Nombre y apellido del servidor que realizó el seguimiento de la acción.
OBSERVACION(ES): Descripción de las novedades encontradas o aspectos que merecen atención. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
80 |
Registrar en el informe preliminar del trabajo de aseguramiento en el hallazgo respectivo, los resultados del seguimiento realizado a las acciones contenidas en los planes de mejoramiento acordados cuyas fechas de finalización estuvieran vencidas. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
90 |
Enviar el informe preliminar para revisión del Profesional y/o Proveedor Externo de Servicios designado por el Jefe de la Oficina de Control Interno como Supervisor del trabajo, una vez concluida la consolidación. |
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
100 |
Verificar el contenido del informe preliminar y los papeles de trabajo que soportan las conclusiones y los resultados del trabajo. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo y/o quien delegue el Jefe de la Oficina de Control Interno |
|
¿35? |
¿Es necesario realizar ajustes?
Si: Ir a etapa 110
No: Ir a etapa 120 |
|
|
110 |
Realizar los ajustes y modificaciones necesarias en el contenido del informe preliminar. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno
y
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
120 |
Enviar el informe preliminar para revisión del Jefe de la Oficina de Control Interno. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno |
|
130 |
Verificar el contenido del informe preliminar. |
Jefe de la Oficina de Control Interno |
|
¿45? |
¿Es necesario realizar ajustes?
Si: Ir a etapa 140
No: Ir a etapa 150 |
|
|
140 |
Realizar los ajustes y modificaciones necesarias en el contenido del informe preliminar. |
Jefe de la Oficina de Control Interno |
|
150 |
Comunicar al(los) responsable(s) del proceso auditado el contenido del informe preliminar. Esta actividad puede realizarse mediante la coordinación de una reunión de cierre, el envío del informe preliminar a través de correo electrónico o cualquier otro medio que garantice su reporte. |
Jefe de la Oficina de Control Interno o quien éste designe. |
|
160 |
Escuchar y/o recibir los comentarios, observaciones y argumentos de parte del(los) responsable(s) de proceso(s) auditado(s) sobre el contenido del informe preliminar, en caso de presentarse. |
Jefe Oficina de Control Interno y equipo auditor |
|
170 |
Analizar la validez de los comentarios, observaciones y argumentos presentados por el(los) responsable(s) de proceso(s) auditado(s). |
Jefe Oficina de Control Interno y equipo auditor |
|
¿55? |
¿Es necesario realizar cambios al informe?
Si: Ir a etapa 180
No: Ir a etapa 190 |
|
|
180 |
Realizar los ajustes necesarios al contenido del informe. |
Profesional y/o Proveedor Externo de Servicios designado como Supervisor del trabajo por el Jefe de la Oficina de Control Interno
y
Profesional Universitario y/o Proveedor Externo de Servicios y/o quien delegue el Jefe de la Oficina de Control Interno |
|
190 |
Firmar el informe final. |
Jefe Oficina de Control Interno y/o equipo auditor |
|
200 |
Elaborar y firmar memorando interno mediante el cual se envía el informe final al(los) responsable(s) de proceso(s) y se solicita la entrega a la Oficina de Control Interno de la Evaluaciones de la Actividad de Auditoría Interna por el Auditado R-CI-007 debidamente diligenciada y firmada. |
Jefe Oficina de Control Interno |
|
210 |
Enviar mediante memorando interno el informe final debidamente firmado al(los) responsable(s) de proceso(s) auditado(s) y otras partes interesadas. |
Jefe Oficina de Control Interno |
|
220 |
Recibir la Evaluación de la Actividad de Auditoría Interna R-CI-007 debidamente diligenciada y firmada por parte del(os) responsable(s) del(os) proceso(s) auditado(s). |
Oficina de Control Interno |
|
230 |
Fin |
|
8. TABLA DE FORMATOS
|
CÓDIGO |
NOMBRE |
UBICACIÓN |
RESPONSABLE |
|
R-CI-002 |
Planeación del Trabajo de Aseguramiento |
Oficina de Control Interno |
Jefe de Oficina de Control Interno |
|
R-CI-005 |
Reporte de Hallazgos |
|
R-CI-007 |
Evaluación de la Actividad de Auditoría Interna por el Auditado |
|
R-CI-008 |
Informe de Trabajos de Aseguramiento |
|
R-CI-011 |
Plan de Mejoramiento |
|
R-CI-015 |
Evaluación Preliminar de Riesgos y Controles |
|
R-CI-017 |
Pruebas de Recorrido |
|
R-CI-018 |
Programa de Trabajo |
|
R-CI-019 |
Selección de Muestras |
|
R-CI-020 |
Papel de Trabajo Estándar |
|
R-CI-021 |
Otros Papeles de Trabajo |
|
R-CI-022 |
Control de Hallazgos |
|
R-CI-023 |
Otros informes de la Oficina de Control Interno |
|
R-CI-025 |
Seguimiento Programa de Trabajo |
NOTA: Publicada en el Registro Distrital 5814 de abril 14 de 2016
|