RÉGIMEN LEGAL DE BOGOTÁ D.C.
© Propiedad de la Secretaría Jurídica Distrital de la Alcaldía Mayor de Bogotá D.C.
© Propiedad de la Secretaría Jurídica Distrital de la Alcaldía Mayor de Bogotá D.C.
 |
Cargando el Contenido del Documento |
| Por favor espere... |
|
RESOLUCIÓN DDC-000001 DE 2007 (Septiembre 6) Por la cual se adopta el Manual de Procedimientos Administrativos y Contables aplicable a los Fondos de Servicios Educativos del Distrito Capital EL CONTADOR GENERAL DE BOGOTÁ D.C. En uso de sus facultades legales y en especial las conferidas en los numerales 8 y 9 del Artículo 9º y numerales 8 y 11 del Artículo 10 del Acuerdo 17 de 1995, y el Artículo 55 del Decreto 545 del 29 de diciembre de 2006. CONSIDERANDO: Que de conformidad con el Acuerdo 17 de 1995, se conforma la Dirección de Contabilidad del Distrito Capital y se crea el cargo de Contador General del Distrito Capital. Que mediante Resolución 222 de 2006 se adopta a partir del 1º de enero de 2007 el Régimen de Contabilidad Pública conformado por el Plan General de Contabilidad Pública, el Manual de Procedimientos y la Doctrina Contable Pública. Que el literal j del artículo 55º del Decreto 545 del 29 de diciembre de 2006, define como función de la Dirección de Contabilidad del Distrito, cuya responsabilidad directa es del Contador General del Distrito Capital, establecer los métodos y procedimientos que permitan el seguimiento, evaluación y control del sistema integrado de información contable y financiera que desarrolle el Distrito Capital. Que el literal k del artículo 56º del Decreto 545 del 29 de diciembre de 2006, establece que el Contador General de Bogotá D.C., deberá prestar apoyo a las diferentes entidades en la organización, diseño, desarrollo y mantenimiento del sistema de información contable y en programas de capacitación sobre temas de su competencia. Que el literal m del mismo artículo, estipula que es competencia del Contador General de Bogotá D.C., reglamentar los procedimientos y adoptar las medidas pertinentes para obtener de las dependencias distritales, entidades privadas así como de los particulares la información necesaria para el cumplimiento de las funciones de la Dirección distrital de Contabilidad de Bogotá, Distrito Capital. Que el Decreto 992 de 2002 en su artículo 1º, establece que los Fondos de Servicios Educativos han sido dispuestos por la Ley para la adecuada administración de los recursos y para atender los gastos de funcionamiento e inversión, distintos a los de personal en las Instituciones Educativas Estatales. Que la información contable de la Secretaría de Educación del Distrito como dependencia de la Administración Central forma parte de los Estados Contables de Bogotá Distrito Capital, y que a su vez esa dependencia es la responsable de agregar la información contable de los Fondos de Servicios Educativos del Distrito Capital. Que las instituciones educativas requieren de instrumentos técnicos contables con el objeto de unificar los criterios para el reconocimiento y revelación de los hechos económicos que los caracteriza. Que la Secretaría de Educación del Distrito participó en la elaboración de los procedimientos contentivos del documento a adoptar y dio la correspondiente aprobación para su implementación e implantación en las instituciones educativas. RESUELVE ARTÍCULO PRIMERO.- Adoptar el Manual de Procedimientos Administrativos y Contables en los Fondos de Servicios Educativos del Distrito Capital, el cual forma parte integral de esta resolución. ARTÍCULO SEGUNDO.- VIGENCIA Y DEROGATORIAS. La presente Resolución rige a partir de la fecha de su publicación y deroga todas las normas que le sean contrarias, en especial la Resolución No. 1108 del 8 de septiembre de 1997. Dada en Bogotá D.C., a los seis (6) días del mes de septiembre de dos mil siete (2007). COMUNÍQUESE Y CÚMPLASE. JORGE CASTAÑEDA MONROY Contador General de Bogotá D.C. MANUAL DE PROCEDIMIENTOS ADMINISTRATIVOS Y CONTABLES FONDOS DE SERVICIOS EDUCATIVOS LUIS EDUARDO GARZÓN Alcalde Mayor de Bogotá D.C. PEDRO A. RODRÍGUEZ TOBO Secretario Distrital de Hacienda RICARDO SALAS SILVA Subsecretario Distrital de Hacienda JORGE CASTAÑEDA MONROY Contador General de Bogotá IVÁN JAVIER GÓMEZ MANCERA Subdirector de Consolidación, Gestión e Investigación ARISTIDES GÓMEZ SUÁREZ Subdirector Gestión Contable de Hacienda PRODUCCIÓN DOCUMENTAL Francia Helena Díaz Gómez Victor Raúl Luis Espitia Irma Consuelo Díaz García REVISIÓN DOCUMENTAL Secretaría Distrital de Educación Ernesto Barrera Mora, Director Financiero William Cifuentes Peralta, Subdirector de Operaciones Financieras Rafael Martínez Fuentes, Contador CONTENIDO INTRODUCCIÓN OBJETIVOS 1. GENERALIDADES 1.1. MARCO LEGAL 1.1.1. Normas Nacionales 1.1.2. Normas Distritales 1.2. PRINCIPIOS CONSTITUCIONALES 1.3. FONDOS DE SERVICIOS EDUCATIVOS 1.3.1. Organización Administrativa en la Educación Distrital 1.3.2. Organigrama General de las Instituciones Educativas Distritales- (I.E.D) 1.4. FUNCIONES ADMINISTRATIVAS 2. SISTEMA DE CONTABILIDAD PÚBLICA 2.1. GENERALIDADES 2.2. PROCESO CONTABLE 2.3. SISTEMAS DE INFORMACIÓN CONTABLE 2.3.1. Agregación 2.3.2. Consolidación 2.3.3. Contabilidad independiente 2.3.4. Contabilidad separada 2.3.5. Contabilidad integrada 2.4. CARACTERÍSTICAS CUALITATIVAS DE LA INFORMACIÓN CONTABLE PÚBLICA 2.4.1. Confiabilidad 2.4.2. Relevancia 2.4.3. Comprensibilidad 2.5. PRINCIPIOS DE CONTABILIDAD PÚBLICA 2.6. SISTEMA CONTABLE DE LOS FONDOS DE SERVICIOS EDUCATIVOS 2.6.1. Soportes, Comprobantes y Libros de Contabilidad 2.6.2. Estados, informes y reportes contables 2.6.3. Hechos posteriores al cierre 2.6.4. Información a presentar 3. RECONOCIMIENTO CONTABLE 3.1. DERECHOS ACADÉMICOS 3.1.1. Orden de Matrícula 3.1.2. Recaudos por Derechos Académicos (matricula) 3.1.3. Registro de Cuentas de Presupuesto y Tesorería 3.2. ARRENDAMIENTOS DE LA TIENDA ESCOLAR 3.3.1. Causación de las Transferencias
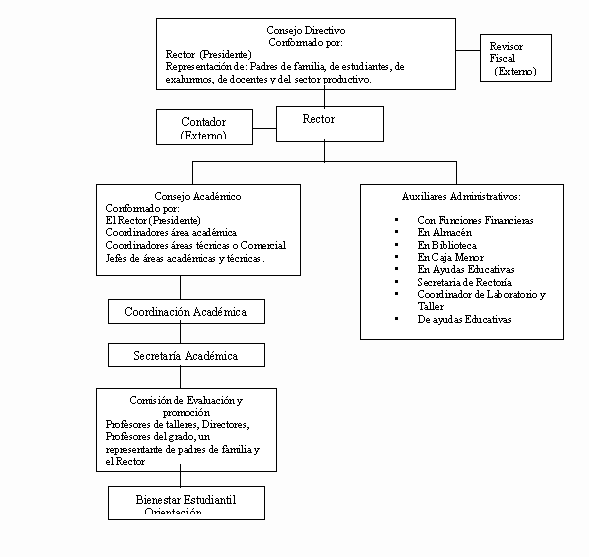
3.3. Registro Cuentas de Presupuesto y Tesorería 3.4. INGRESOS POR RECURSOS DE CAPITAL -Rendimientos Financieros 3.4.1. Causación de la Inversión 3.4.2. Rendimiento Financiero Pagado por Anticipado 3.4.3. Realización del Ingreso del Rendimiento Financiero Pagado por Anticipado 3.4.5. Rendimiento Financiero Pagado al Vencimiento 3.4.6. Registro de Cuentas de Presupuesto y Tesorería 3.5. OTROS INGRESOS - Por Donaciones 3.5.1. Donaciones en Efectivo 3.5.2. Donaciones en Especie 3.6. ADQUISICIÓN DE BIENES 3.6.1. Elementos de Consumo 3.6.2. Elementos Devolutivos 3.7. CONTRATOS DE PRESTACIÓN DE SERVICIOS 3.7.1. Causación Mensual del Contrato de Prestación de Servicios 3.7.2. Pago del Servicio Adquirido 3.8. CONTRATOS CON ANTICIPO 3.8.1. Anticipo Entregado 3.8.2. Legalización del Anticipo 3.8.3. Forma de legalizar o amortizar un anticipo 3.8.4. Pago a Realizar 3.9. RESPONSABILIDADES 3.10 MANEJO CONTABLE DE LA CAJA MENOR 3.10.1. Creación de la Caja Menor 3.10.2. Ejecución de la Caja Menor: 3.10.3. Solicitud de Reembolso 3.10.4. Reembolso de los Gastos Legalizados 3.10.5. Legalización definitiva 3.10.6. Reintegros de Dineros no Utilizados 3.11. PROVISIÓN BIENES DE ARTE Y CULTURA 3.12. DEPRECIACIÓN, PROVISIÓN Y AMORTIZACIÓN 3.13. CIERRE CONTABLE 4. ASPECTOS TRIBUTARIOS 4.1. IMPUESTOS NACIONALES 4.1.1. Renta y Complementarios 4.1.2. Retención en la Fuente 4.1.3. Impuesto al Valor Agregado (I.V.A.) 4.1.4. Retención del Impuesto Sobre las Ventas 4.1.5. Impuesto de Timbre Nacional 4.1.6. Gravamen a los Movimientos Financieros-GMF 4.1.7. Sanciones para Impuestos Nacionales 4.1.8. Contribución Especial 4.2. IMPUESTOS DISTRITALES 4.2.1. Impuesto de Industria y Comercio 4.2.2. Retención 4.2.3. Estampillas 4.2.4. Impuesto Predial y de Vehículos 4.3. FIRMAS EN DECLARACIONES 4.4. SÍNTESIS 4.4.1. Declaraciones Tributarias Nacionales 4.4.2. Declaraciones Tributarias Distritales 4.5. PRESENTACION EN MEDIOS MAGNÉTICOS 4.5.1. Impuestos Nacionales 4.5.2. Impuestos Distritales ANEXOS MANUAL DE PROCEDIMIENTOS ADMINISTRATIVOS Y CONTABLES INTRODUCCIÓN La importancia que tiene para Bogotá, Distrito Capital, poner en práctica los mecanismos necesarios para el seguimiento y control de los recursos públicos de los Fondos de Servicios Educativos, origina la necesidad de elaborar el presente manual, como herramienta teórica-práctica en los procesos administrativos y contables de los establecimientos educativos de Bogotá Distrito Capital. Las entidades estatales que tengan a su cargo establecimientos educativos deben abrir en su contabilidad una cuenta para cada uno de ellos, denominada "Fondo de Servicios Educativos", con el propósito de dar certidumbre a los Consejos Directivos acerca de los ingresos que pueden esperar, y facilitarles que ejerzan, con los rectores o directores, la capacidad de orientar el gasto en la forma que mejor cumpla los propósitos del servicio educativo, dentro de las circunstancias propias de cada establecimiento. 1 De otra parte, mediante la Resolución 222 de 2006, se adopta el nuevo Régimen de Contabilidad Pública, el cual entra a regir a partir del 1º de enero de 2007, conformado por el Plan General de Contabilidad Pública, el Manual de Procedimientos y la Doctrina Contable Pública, y se define su ámbito de aplicación, continuando con el proceso de normalización contable para el sector Público en Colombia. En consecuencia, la Dirección Distrital de Contabilidad de la Secretaria Distrital de Hacienda, en coordinación con la Secretaría de Educación del Distrito, con el fin de unificar criterios, dar desarrollo armónico a las actualizaciones que durante estos últimos años ha tenido el Plan General de Contabilidad Pública y normalizar los procedimientos contables –administrativos en los Fondos de Servicios Educativos, elaboró el presente manual, como documento de consulta permanente para la ejecución, control y registro de las operaciones de los recursos de los establecimientos educativos, el cual está organizado por capítulos complementarios entre sí accesible a toda clase de usuario. OBJETIVOS Generales - Establecer el tratamiento contable de las operaciones que caracterizan a los Fondos de Servicios Educativos, mediante un instrumento apropiado, sencillo y de fácil consulta, que permita adelantar de manera uniforme y consistente la gestión contable pública de los mismos, de forma que los Estados Contables y la información complementaria, refleje fidedignamente la realidad económica y patrimonial del sector educativo en el Distrito Capital. - Fortalecer las áreas administrativas y financieras de los Fondos de Servicios Educativos con procedimientos administrativos y contables acordes con la misión y visión educativa. Específicos - Establecer los procedimientos administrativos y contables para el control y seguimiento de los hechos económicos propios de los Fondos de Servicios Educativos. - Identificar la totalidad de los activos, pasivos, patrimonio, ingresos y gastos de los Fondos de Servicios Educativos analizando su reconocimiento, actualización y revelación en la información contable de estos entes contables públicos. - Determinar las instancias, términos y plazos de los informes que deben ser presentados por los establecimientos educativos. 1. GENERALIDADES 1.1. MARCO LEGAL 1.1.1. Normas Nacionales - Constitución Política Colombiana 1991 Leyes - Ley 42 de 1993: Modificada parcialmente por el Decreto 272 de 2000: Sobre la organización del sistema del control financiero y los organismos que lo ejercen. - Ley 80 de 1993 y su Decreto Reglamentario No.2170 del 2002 y demás decretos reglamentarios: Por la cual expide el Estatuto General de Contratación de la Administración Pública. - Ley 87 de 1993: Por la cual se establecen normas para el ejercicio del control interno en las entidades y organismos del Estado y se dictan otras disposiciones.. - Ley 115 de 1994: Por la cual se expide la Ley General de Educación. - Ley 298 de 1996: Por la cual se desarrolla el artículo 354 de la Constitución Política y se crea la Contaduría General de la Nación, como Unidad Administrativa especial adscrita al Ministerio de Hacienda y Crédito Público y se dictan otras disposiciones sobre la materia. - Ley 594 de 2000: Por la cual secual se dicta la Ley General de Archivos y se dictan otras disposiciones. - Ley 633 Artículo 1o de 2000: Por la cual se exceptúan las tesorerías de las entidades territoriales. - Ley 715 de 2001: Por la cual se dictan normas orgánicas en materia de recursos y competencias de conformidad con los artículos 151, 288, 356 y 357 (Acto Legislativo 01 de 2001) de la Constitución Política y se dictan otras disposiciones para organizar la presentación de los servicios de educación y salud entre otros. Artículo 12 a 14, define los Fondos de Servicios Educativos y establece lineamientos en los aspectos financieros y de contratación. - Ley 734 del 2002: Por la cual establece el Código Disciplinario Único. - Ley 1111 del 27-12-06 DIARIO OFICIAL 46494, Por la cual se modifica el Estatuto Tributario de los impuestos administrados por la Dirección de Impuestos y Aduanas Nacionales. - Ley 1066 de 2006 Por la cual se dictan normas para la normalización de la cartera pública y se dictan otras disposiciones. Decretos - Decreto 992 de 2002: Por el cual se reglamenta parcialmente los artículos 11, 12 13 y 14 de la Ley 715 del 2001. - Decreto 1599 de 2005: Por el cual se adopta el Modelo Estándar de Control Interno para el Estado Colombiano-Modelo MECI. - Decretos por los cuales se reglamenta parcialmente la Ley 715 de 2001: Decreto 159 de 2002 (Enero 28); Decreto 2794 DE 2002 (Noviembre 27); Decreto Nacional 177 de 2004; Decreto Nacional 2194 de 2005. - Decretos por los cuales se reglamenta parcialmente la Ley 1111 de 2006: Decreto Nacional 4676 de 2006; Decreto Nacional 567 de 2007; Decreto Nacional 379 de 2007, Decreto Nacional 344 de 2007. Resoluciones Contaduría General de la Nación - Resolución 222 de 2006: Por la cual se adopta el Régimen de Contabilidad Pública y se define su ámbito de aplicación. - Resolución 555 de 2006: Por la cual se expide el Catálogo General de Cuentas del Manual de Procedimientos del Régimen de Contabilidad Pública. - Resolución 119 de 2006 Por la cual se adopta el Modelo Estándar de Procedimientos para la Sostenibilidad del Sistema de Contabilidad Pública. - Resolución 550 de 2005 Por la cual se establecen los plazos, requisitos y otras obligaciones relacionadas con la presentación de la información financiera, económica y social a la Contaduría General de la Nación. 1.1.2. Normas Distritales Resoluciones - Resolución 1352 de 1998: Por la cual se adopta el Manual para el manejo y control de Cajas Menores. Secretaría Distrital de Hacienda. - Resolución 001 de 2001: Por la cual se expide el Manual de Procedimientos Administrativos y contables para el manejo de los Bienes en los Entes Públicos del Distrito Capital. Secretaría Distrital de Hacienda. - Resolución 8834 de 2001: Por la cual se reglamenta la transferencia de Fondos de Reposición por Aporte Fiscal a los Fondos de Servicios Docentes de los Centros Educativos Oficiales del Distrito Capital. Secretaría de Educación del Distrito - Resolución Reglamentaria Nº 020 de Septiembre 20 de 2006. Por medio de la cual se prescriben los métodos y se establece la forma, términos y procedimientos para la rendición de la cuenta y la presentación de informes, se reglamenta su revisión y se unifica la información que se presenta a la Contraloría de Bogotá D.C. - Resolución Reglamentaria No. 001 de enero 26 de 2007. Por medio de la cual se modifica la Resolución Reglamentaria No. 020 de septiembre de 2006. - Resolución 066 de 2006. Por la cual se transfieren recursos de gratuidad a los Fondos de Servicios Educativos de las instituciones educativas que hacen parte del Sistema Educativo Oficial del Distrito Capital, para la vigencia de 2.006. Secretaría de Educación del Distrito. - Resolución DDC-00005 de 2006: Por la cual se establecen los plazos, requerimientos y procedimientos para la presentación de la información contable necesaria en el proceso de consolidación del Distrito Capital. Secretaría Distrital de Hacienda, Dirección Distrital de Contabilidad. - Resolución No. DDC-000002 de 2006 Por la cual se establecen lineamientos para garantizar la Sostenibilidad del Sistema Contable Público Distrital. Secretaría Distrital de Hacienda. - Resolución 4361 del 17 de octubre de 2006. Por la cual se adopta el reglamento territorial. Secretaría de Educación del Distrito. - Resolución 4460 del 19 de octubre de 2006. Por la cual se establecen los cobros por concepto de derechos académicos, cobros complementarios, otros cobros y cobros periódicos. Secretaría de Educación del Distrito. - Resolución 4660 del 26 de octubre de 2006. Por la cual se establece la gratuidad total en el sistema educativo oficial de Bogotá. Secretaría de Educación del Distrito. Decretos - Decreto 1421 de 1993: Por la cual se dicta el régimen especial para el Distrito Capital de Santa Fe de Bogotá. - Decreto 545 de 2006: Por la cual se adopta la estructura interna y funcional de la Secretaría Distrital de Hacienda y se dictan otras disposiciones. 1.2. PRINCIPIOS CONSTITUCIONALES Teniendo en cuenta que el artículo 67 de la Constitución Política de Colombia establece que la educación es responsabilidad del Estado, la sociedad y la familia, siendo obligatoria en los niveles de preescolar y básica; la Secretaría de Educación emitió la Resolución 4670 de 2004 para el año lectivo 20052 , reglamentando el cobro de derechos académicos y otros cobros. La política educativa del Distrito es presentada en el Plan Sectorial de Educación de la correspondiente administración, incorporado el Plan de Desarrollo, Social y de Obras Públicas para en el período 2004-2008, adoptado mediante el Acuerdo 119 de 2004, el cual adopta los principios constitucionales que definen la educación como un derecho fundamental, inalienable, esencial e inherente a la dignidad humana, el ejercicio pleno del derecho a la educación es esencial para mejorar la calidad de vida, reducir la pobreza y la inequidad, y potenciar el desarrollo autónomo y solidario que corresponda a todas y todos los habitantes en especial las niñas, niños y jóvenes. 1.3. FONDOS DE SERVICIOS EDUCATIVOS Inicialmente, en la Ley 115 de 1994, se crea la figura de Fondos de Servicios Docentes, para el manejo independiente de los recursos económicos, igualmente ordena la creación del gobierno escolar y destaca el manejo presupuestal de los establecimientos educativos. El artículo 9º de la Ley 715 de 2001, define que las Instituciones Educativas estarán conformadas por un grupo de personas y de bienes y podrán ser promovidas por autoridades públicas o por particulares con el fin de prestar una educación básica que va de preescolar hasta noveno grado como mínimo y la educación media que son los grados 10 y 11; estas instituciones combinarán sus recursos económicos para brindar una educación de calidad, evaluación permanente, mejoramiento continuo y análisis de resultados del aprendizaje, en el marco de su Proyecto Educativo Institucional (P.E.I), actividades que se propone realizar la institución educativa en lo académico, competencias deportivas y salidas pedagógicas dentro del periodo fiscal. Cuando en la misma planta física operan varias jornadas escolares o el Fondo tiene varias plantas físicas en diferentes lugares del Distrito para desarrollar su actividad,3 la administración está centralizada en un solo F.S.E. 1.3.1. Organización Administrativa en la Educación Distrital Las políticas generales en materia de educación pública son emanadas del Ministerio de Educación Nacional, quien a su vez asigna recursos provenientes del Sistema General de Participaciones a las regiones y territorios. Para el caso de Bogotá, la Secretaría de Educación del Distrito, administra y es responsable de las funciones de las Instituciones Educativas Distritales, les asigna y transfiere recursos económicos denominados Fondos de Reposición como parte de las transferencias provenientes de recursos del Distrito y mantiene comunicación con las F.S.E en forma directa o a través de los C.A.D.E.L.-(Centro Administrativo de Educación Local), organismos creados para descentralizar algunas funciones administrativas de la S.E.D y de esta forma acercarse más a las localidades. Los Fondos de Servicios Educativos deben entregar a los C.A.D.E.L. la información contable y financiera, para ser enviada directamente a la S.E.D. ya sea en forma impresa, medio magnético o correo electrónico. 1.3.2. Organigrama General de las Instituciones Educativas Distritales- (I.E.D)
1.4. FUNCIONES ADMINISTRATIVAS 1.4.1. Funciones del Rector como Ordenador del Gasto y como Responsable de la Institución Administrativa La administración de los recursos recae sobre el Consejo Directivo y sobre el Rector, quienes deben garantizar el manejo integral, equitativo, justo y objetivo, con beneficio para la comunidad educativa de cada establecimiento educativo4 . Los rectores serán designados por concurso y entre sus funciones están las siguientes: - Dirigir el Proyecto Educativo Institucional (P.E.I) con los actores de la comunidad educativa. - Presidir el Consejo Directivo y Académico y coordinar los distintos órganos del gobierno escolar. - Representar al establecimiento ante las autoridades educativas, de control y comunidad escolar. - Elaborar planes de mejoramiento de calidad y ejecutarlos. - Dirigir el trabajo de los equipos docentes y establecer contactos interinstitucionales para el mejoramiento de las metas educativas. - Controlar y administrar el cumplimiento del personal docente y administrativo. - Reportar novedades e irregularidades a la Secretaría de Educación del Distrito. - Distribuir las asignaciones académicas y demás funciones docentes, a directivos docentes y al personal administrativo. - Evaluar anualmente al personal docente y administrativo. - Establecer sanciones disciplinarias de acuerdo con las normas vigentes.5 - Capacitar a los docentes. - Informar a los docentes encargados de cada asignatura sus horarios y demás funciones asignadas por las entidades superiores de educación. 6- Elaborar y presentar al consejo Directivo el proyecto anual de presupuesto debidamente desagregado. - Solicitar las disponibilidades y firmar registros presupuéstales. - Rendir informes como mínimo semestralmente al Consejo Directivo. - Rendir informes a la Contraloría Distrital semestral y anualmente en las fechas que ellos determinen, según sus competencias, durante el periodo fiscal. - Elaborar Flujo de Caja anual estimado mensualmente y presentarlo al Consejo cada tres meses. - Elaborar y llevar a aprobación del Consejo Directivo, las adiciones, traslados y reducciones presupuéstales. - Celebrar contratos, suscribir actos y ordenar gastos. - Revisar y firmar la información contable y financiera. - Efectuar rendición de cuentas en los formatos y fechas establecidas. - Enviar a la Secretaría de Educación el Acuerdo anual de Presupuesto para la vigencia, debidamente fechado, numerado y aprobado. - Publicar en un lugar visible y de fácil acceso en la institución, el informe de ejecución de los recursos en las fechas determinadas por el Consejo Directivo. 7- Presentar a través del C.A.D.E.L a la Secretaría de Educación del Distrito (S.E.D) informe de ejecución presupuestal al final de cada vigencia fiscal incluyendo los excedentes de recursos no comprometidos si los hay. 1.4.2. Funciones del Consejo Directivo La administración de los recursos que ingresen a los Fondos de Servicios Educativos, recaerá en primera instancia sobre el Consejo Directivo y el Rector. 8* Analizar, ajustar y aprobar mediante acuerdo el presupuesto de ingresos y gastos para la vigencia , presentado por el rector. * Definir la administración y manejo del Fondo en concordancia con el Proyecto Educativo Institucional (P.E.I) y realizar seguimiento y control al Flujo de Caja. 9* Aprobar las modificaciones presupuéstales que afecten al presupuesto de la vigencia. * Reglamentar los procedimientos presupuéstales hasta 20 SMMLV de contratación, de compras, de servicios personales, el autocontrol interno, el manejo de inventarios y el calendario presupuestal. * Analizar y aprobar los estados financieros. * Determinar la forma de realización de recaudos y pagos del Fondo de Servicios Educativos. * Determinar los actos y contratos que requieran de su autorización expresa cuando el valor no supere los 20 salarios mínimos mensuales vigentes y reglamentar los procedimientos, formalidades y garantías necesarias para la contratación mayor a 20 SMMV. 10* Establecer mecanismos de control para el buen funcionamiento del Fondo. 1.4.3. Funciones del Auxiliar Administrativo con Funciones Financieras - En Presupuesto * Elaborar el Anteproyecto de Presupuesto y Flujo de Caja. * Estudiar y presentar para aprobación el Presupuesto y Flujo de Caja (P.A.C.) * Verificar la disponibilidad. * Expedir el Certificado de Disponibilidad Presupuestal. * Expedir el Registro Presupuestal. * Expedir las ordenes de pago * Realizar el cierre de Vigencia Fiscal. * Desempeñar las demás funciones relacionadas con el cargo, que le asigne el jefe inmediato. - En Contratación * Incorporar los términos de referencia a la página WEB de la Alcaldía en lo referente al plan de compras. * Publicar las licitaciones en diarios y en pagina Web o solicitar cotizaciones. * Solicitar documentación pertinente a la contratación. * Solicitar pólizas. * Elaborar contratos de mínima, menor y mayor cuantía. * Liquidar los contratos. * Desempeñar las demás funciones relacionadas con el cargo, que le asigne el jefe inmediato. - En Pagaduría - Realizar apertura y registro de firmas y sellos de las cuentas bancarias. - Registrar el ingreso por fondos de reposición y demás transferencias que realice la S.E.D a través de sus programas. - Recaudar y registrar los ingresos propios. - Elaborar los comprobantes de egresos. - Practicar las retenciones del caso. - Girar los cheques. - Recoger firmas y realizar el pago. - Conciliar con los extractos bancarios. - Desempeñar las demás funciones relacionadas con el cargo, que le asigne el jefe inmediato. 1.4.4. Funciones del Auxiliar Administrativo con Funciones en Almacén - Atender las necesidades de las dependencias. - Recibir y dar ingreso de bienes al almacén y al kárdex, incluida la vitrina Pedagógica y donaciones. - Colocar en estantería a los bienes. - Tomar la firma de autorización al ordenador del gasto en actas de decisiones tomadas. - Despachar los bienes devolutivos y de consumo. - Descargar de kárdex los elementos despachados. - Tomar el inventario físico para control de existencias. - Velar por la seguridad de los elementos en bodega. - Llevar inventario por dependencias identificando a los responsables. - Realizar traslados de bienes entre dependencias según la necesidad. - Colocar placa de inventario a los bienes muebles y equipos del F.S.E. y exigir a la S.E.D. placas para identificar los bienes de su propiedad. - Preparar y dar de baja a bienes servibles e inservibles mediante inventario y acta firmada por el ordenador del gasto. - Mantener actualizado y comunicar el inventario de bienes pertenecientes a la Secretaría. de Educación y llevar por separado el inventario de bienes de la institución educativa - Consultar los precios de referencia en el Sistema de Información para la Contratación Estatal (S.I.C.E). - Elaborar balance mensual de entradas y salidas y comparar con contabilidad. - Realizar análisis comparativo con contabilidad - Actualizar pólizas de seguros de los bienes a su cargo. - Elaborar y presentar informes mensuales, semestrales y anuales o cuando le sean requeridos, siendo de gran importancia el de cierre de vigencia fiscal. - Desempeñar las demás funciones relacionadas con el cargo, que le asigne el jefe inmediato. 1.4.5. Funciones del Auxiliar Administrativo con Funciones en Biblioteca - Solicitar material bibliográfico. - Recibir y ubicar el material de vitrina pedagógica. - Controlar el material en préstamo. - Prestar material bibliográfico y audiovisual a docentes y alumnos. - Recibir el material prestado y ubicarlo por materias. - Desempeñar las demás funciones relacionadas con el cargo, que le asigne el jefe inmediato. 1.4.6. Funciones del Auxiliar Administrativo con Funciones en Fotocopiado - Solicitar el papel para fotocopiado. - Exigir la autorización de fotocopias. - Tomar las fotocopias para la institución. - Tomar y cobrar las fotocopias al alumnado. - Reportar a tesorería sobre fotocopias vendidas. - Controlar el papel fotocopia. - Desempeñar las demás funciones relacionadas con el cargo, que le asigne el jefe 1.4.7. Funciones del Auxiliar Administrativo Responsable de Caja Menor El responsable de caja menor debe ser un auxiliar administrativo de planta, de confianza del rector y con capacidad para manejar esta responsabilidad que hará parte de sus demás funciones. - Constituir póliza de manejo por el 100% de la caja menor. - Realizar apertura de libros para contabilizar operaciones. - Recibir del Auxiliar administrativo con funciones financieras el cheque para caja menor. - Sufragar gastos generales para el funcionamiento que tenga carácter de urgente o indispensable. - Mantener el efectivo como mínimo en un cofre para caja menor y bajo llave, si es posible en caja fuerte. - Elaborar recibos provisionales y hacer firmar de quien recibe el efectivo. - Legalizar el gasto dentro de los tres días hábiles siguientes al desembolso. - Elaborar recibo de caja menor, hacer firmar y anular el recibo provisional. - Exigir soportes de los gastos y registrar en el libro. - Practicar las retenciones del caso. - Elaborar la solicitud de reembolso. - Llevar consecutivamente los egresos y soportes de los gastos. - Llevar libro de control y registro de ingresos, egresos y saldo. - Cerrar en cada diciembre la caja menor, consignando el saldo en banco. - Desempeñar las demás funciones relacionadas con el cargo, que le asigne el jefe inmediato. 1.4.8. Obligaciones del Contador - Elaborar comprobantes de diario por concepto de ingresos, egresos, almacén, inventarios, de responsabilidades fiscales, de impuestos, cuentas cero y de ajustes contables entre otros. - Establecer procedimientos escritos de los procesos contables por ingresos, egresos, de almacén de inventarios, de responsabilidades fiscales, de impuestos, cuentas cero, de ajustes contables interrelacionados con pagaduría, almacén e inventarios. - Generar en medio impreso mensualmente libros oficiales de contabilidad, diario y mayor, debidamente foliados, prenumerados, rubricados y respaldados con acta de apertura suscrita por el ordenador del gasto. - Elaborar en forma mensual la relación de cuentas por pagar del Fondo y reportarlo oportunamente en el formato oficial a la S.E.D. - Elaborar las Conciliaciones Bancarias en forma mensual, de manera oportuna dentro de los primeros diez días del mes siguiente, aclarando inmediatamente las partidas conciliatorias con los registros y documentos soportes internos y/o con las Entidades Bancarias, exigiendo a través del Ordenador del Gasto los reintegros a que haya lugar. - Liquidar y revisar oportunamente las retenciones de impuestos que deban ser declaradas y canceladas mensualmente por el Colegio, de acuerdo a la normatividad tributaria vigente. - Elaborar en los términos y periodos establecidos, el balance general; el estado de la actividad financiera, económica y social; el estado de cambio en el patrimonio y las notas a los estados contables y presentarlos a la Secretaría de Educación del Distrito y a la Contraloría de Bogotá D.C. - Certificar mediante la firma, en forma mensual, los estados contables anteponiendo el número de tarjeta profesional. - Presentar trimestralmente al Consejo Directivo los Estados Contables para aprobación, de acuerdo al literal d), artículo 10 del Decreto 992 de 2002. - Asesorar al Colegio en cuanto al cumplimiento de las normas tributarias y preparar para su presentación oportuna, conjuntamente con las demás áreas competentes del Colegio, los medios magnéticos que exijan las autoridades tributarias. - Asegurarse que todas las imputaciones contables obedezcan a operaciones que estén respaldadas además de las exigencias contables y tributarias, jurídicas, entre otras, con las condiciones normativas de carácter presupuestal vigentes. - Publicar mensualmente en un lugar del colegio, visible y público, los Estados Contables en cumplimiento al artículo 36 de la Ley 734 de 2001 para efectos del control social de que trata la Ley 489 de 1998 y demás normas vigentes. - Realizar periódicamente análisis financiero que oriente la medición de la gestión financiera del Fondo de Servicio Educativo y presentar los resultados obtenidos al ordenador del gasto para su evaluación y toma de decisiones. - Preparar la cuenta contable semestral y anual para su presentación oportuna a la Contraloría de Bogotá D.C., de acuerdo a las normas vigentes. - Tener en cuenta para el ejercicio de su profesión, las normas éticas, normas técnicas, e inhabilidades e incompatibilidades establecidas en la Ley 43 de 1990 que reglamenta la profesión de Contador Público y aplicar el Régimen Contable Público y los lineamientos expedidos por el Contador General de la Nación, la Secretaría Distrital de Hacienda, la Secretaría de Educación del Distrito, la Dirección de Impuestos y Aduanas Nacionales – DIAN y los Organismos de Control. - Participar activamente en la implementación del Control Interno Contable, informando, al Ordenador del Gasto, en forma mensual las recomendaciones para su mejoramiento. 1.4.9. Obligaciones del Revisor Fiscal El Decreto 1857 de 1994, por el cual se establecieron las normas generales para el funcionamiento de los Fondos de Servicios Docentes, creados en virtud de la Ley 115 de 1994, estableció en su artículo 5º como uno de los aspectos a tener en cuenta por parte del Consejo Directivo de los establecimientos educativos estatales para administrar los fondos de servicios docentes: ."La aprobación anual de los estados financieros que debe ser presentado por el rector y certificado por un revisor fiscal designado para el efecto, por el mismo Consejo del establecimiento educativo". Con base en esta normativa, los Fondos de Servicios Educativos han efectuado la contratación de un profesional en Revisoría Fiscal. El concepto No. 2006EE48647 del 6 de diciembre de 2006, emitido por el Jefe de la Oficina Asesora Jurídica del Ministerio de Educación Nacional, concluye que: "El artículo 182 de la Ley 115 de 1994 ... fue derogado tácitamente por la Ley 715 de 2001 al establecer lo relativo a los Fondos de Servicios Educativos, conocidos en la norma precedente como Fondos de Servicios Docentes. En razón a lo anterior, al ser derogado tácitamente el artículo 182 de la Ley 115 de 1994, como consecuencia lógica decayó el Decreto 1857 de 1994 que reglamentaba dicho artículo, por lo cual perdió vigencia." Por su parte, La Ley 715 de 2001 y su Decreto Reglamentario 992 de 2002 no establecen explícitamente la obligatoriedad de tener Revisor Fiscal. No obstante lo anterior, a continuación se sugieren algunas de las obligaciones que deben cumplir los Revisores Fiscales en el evento de ser contratados en los Fondos de Servicios Educativos. - Verificar que las operaciones que se celebren o cumplan por cuenta del Colegio, se ajusten a las prescripciones legales y a las decisiones del Consejo Directivo enmarcadas dentro de los reglamentos. - Presentar por escrito, al Consejo Directivo y al Ordenador del Gasto, las debilidades u oportunidades de mejoramiento, encontradas en el ejercicio de sus funciones. - Presentar los informes obligatorios en las fechas ya establecidas o que sean requeridos de forma inmediata. - Velar para que se lleve en debida forma la contabilidad, la correspondencia, comprobantes de cuentas, y actas de reunión de los Consejos Directivos, impartiendo las instrucciones necesarias para tales fines. - Inspeccionar los bienes de la institución, procurar que se tomen oportunamente las medidas de conservación o seguridad de los mismos y de los que ella tenga en custodia a cualquier otro título. - Impartir las instrucciones, practicar las inspecciones y solicitar los informes que sean necesarios para establecer un control permanente sobre los valores sociales. - Verificar que los colegios manejen sus recursos en las cuentas bancarias autorizadas e incluidas en el ranking financiero determinado por el comité de riesgos de la Dirección del Tesoro Distrital y tengan implementadas las seguridades físicas y amparos que cubran los riesgos potenciales de pérdidas de recursos. - Realizar el arqueo de la Caja Menor y las verificaciones necesarias, enmarcadas dentro de las normas vigentes sobre el asunto. - Elaborar, discutir y presentar a quien corresponda los dictámenes a los informes contables del Fondo de Servicios Educativos. - Convocar al Consejo Directivo a reuniones extraordinarias según lo crea pertinente. - Verificar que la ordenación del gasto, ejecución presupuestal, contratación e imputaciones presupuéstales y contables obedezcan a operaciones respaldadas con las condiciones normativas de carácter presupuestal y fiscal vigentes. - Velar porque exista un eficiente Sistema del Control Interno Contable, Presupuestal y de Pagaduría, presentando mensualmente al Ordenador del Gasto las recomendaciones para su mejoramiento. Procurar que exista un Mapa de Riegos de estas áreas y que se evalúe trimestralmente. - Enmarcar el ejercicio de su profesión dentro de las normas éticas y técnicas establecidas en la Ley 43 de 1990. - Cumplir las demás atribuciones que le señalen la normativa vigente y las que, siendo compatibles con las anteriores, le encomiende el Consejo Directivo. 2. SISTEMA DE CONTABILIDAD PÚBLICA 2.1. GENERALIDADES La Contabilidad Pública es una aplicación especializada de la contabilidad que, a partir de propósitos específicos, articula diferentes elementos para satisfacer las necesidades de información y control financiero, económico, social y ambiental, propias de las entidades que desarrollan funciones de cometido estatal, por medio de la utilización y gestión de recursos públicos. Por lo anterior, el desarrollo del SNCP implica la identificación y diferenciación de sus componentes, tales como las instituciones, las reglas, las prácticas y los recursos humanos y físicos. 11Los elementos que componen el SNCP son 12 :i) El ente regulador, que es la Contaduría General de la Nación; ii) La regulación contable pública, es decir el Régimen de Contabilidad Pública emitido por el regulador; iii) Los sistemas electrónicos o manuales, soporte para la construcción y conservación de la contabilidad; iv) Los contadores públicos responsables de la preparación y presentación de la información; v) Las entidades contables públicas que emiten y presentan información y sus representantes legales en calidad de responsables; vi) La información contable pública, estructurada en diferentes tipos de informes contables; vii) los evaluadores internos y externos de la información, como los órganos de control fiscal y las auditorias; y viii) Los usuarios de la información contable pública, entre ellos las autoridades de control, de planeación y gestión de las políticas públicas y la ciudadanía. 2.2. PROCESO CONTABLE 13El proceso contable se define como un conjunto ordenado de etapas que se concretan en el reconocimiento y la revelación de las transacciones, los hechos y las operaciones financieras, económicas, sociales y ambientales, que afectan la situación, la actividad y la capacidad para prestar servicios o generar flujos de recursos de una entidad contable pública en particular. El reconocimiento es la etapa de captura de los datos de la realidad económica y jurídica, su análisis desde la óptica del origen y la aplicación de recursos y el proceso de su incorporación a la estructura sistemática de clasificación cronológica y conceptual de la contabilidad, para lo cual se requiere adelantar procesos de medición, que permiten incorporar y homogeneizar los atributos de los hechos acaecidos en la realidad y su impacto para la entidad que desarrolla el proceso contable. Esta etapa incluye el reconocimiento inicial de las transacciones, hechos u operaciones, así como las posteriores actualizaciones de valor. La información presupuestaria es un insumo básico de la etapa de reconocimiento en el proceso contable. La revelación es la etapa que sintetiza y representa la situación, los resultados de la actividad y la capacidad de prestación de servicios o generación de flujos de recursos, en estados, informes y reportes contables confiables, relevantes y comprensibles. Para garantizar estas características de los estados, informes y reportes contables, la revelación implica la presentación del conjunto de criterios o pautas particulares, seguidas en la etapa previa de reconocimiento, así como la manifestación de la información necesaria para la comprensión de la realidad que razonablemente representa la información contable pública. Los estados, informes y reportes contables se refieren a entidades contables públicas individuales agregadas y consolidadas. La realidad económica y jurídica se expresa mediante hechos económicos. Los hechos económicos se concretan en transacciones, como compras, ventas, créditos y obligaciones, entre otros. También existen hechos económicos que no se derivan de una transacción, sino que son la manifestación agregada de efectos por acciones del mercado, o de procesos internos de la entidad contable pública, tales como el cambio en el nivel general de precios de los bienes y servicios, depreciaciones, amortizaciones y provisiones, ajustes, las operaciones de cierre y de consolidación, y los eventos asociados a fenómenos fortuitos con impacto en los bienes, derechos y obligaciones. Las operaciones son la expresión contable de los hechos económicos, las cuales se clasifican en reales y formales. Las operaciones reales se refieren a hechos transaccionales y las operaciones formales a los hechos no transaccionales. El desarrollo del proceso contable público implica la observancia de un conjunto regulado de principios, normas técnicas y procedimientos de contabilidad, contenidos en el Régimen de Contabilidad Pública expedido por la Contaduría General de la Nación como máximo órgano rector en materia de contabilidad pública en Colombia. 2.3. SISTEMAS DE INFORMACIÓN CONTABLE 142.3.1. Agregación Proceso extracontable mediante el cual se suman algebraicamente los saldos o movimientos de una entidad con los saldos o movimientos del mismo periodo de otra u otras entidades organismos, con el fin de presentarlos como los de un solo ente. 2.3.2. Consolidación Proceso extracontable en que, a partir de la agregación, se eliminan las operaciones recíprocas de la entidad consolidadora (entidad territorial) y las correspondientes a las consolidadas (organismos de control corporaciones públicas y otros), con el fin de presentar la información contable como la de un solo ente público. 2.3.3. Contabilidad independiente Se refiere a que las entidades y organismos manejan en forma individual su propia contabilidad. El manejo de la contabilidad en forma independiente está caracterizado por - La existencia de un solo presupuesto en cabeza de la entidad territorial, o de presupuestos independientes en cabeza de la entidad territorial y de los organismos. - Autonomía en el manejo presupuestal - Autonomía administrativa y financiera. - El manejo de libros contables en forma independiente. Tanto la administración central de la respectiva entidad territorial como los organismos referidos manejarán su propia información contable, con el cumplimiento de la normativa expedida.15 2.3.4. Contabilidad separada Para el manejo contable se parte de la premisa que es solo una entidad quien manejará separadamente los diferentes negocios o unidades contables. Se caracteriza por tres aspectos: - Existencia de un único presupuesto en cabeza de la entidad territorial. - Relativa autonomía presupuestal de las unidades, pero siempre delegada. - Relativa autonomía administrativa y financiera, pero delegada. - Se llevan registro y libro de contabilidad separadamente en cada una de las unidades y son complemento de la contabilidad del ente. Las operaciones recíprocas entre la entidad territorial y los organismos en referencia y entre éstos entre sí, deben manejarse contablemente a través de la cuenta Principal y Subalterna y este manejo puede tomar el nombre de centros de costos o de responsabilidad.16 2.3.5. Contabilidad integrada Las unidades o negocios están integrados contablemente, aunque se les da el tratamiento de cuentas especiales separadas, habilitándoles dígitos auxiliare a partir de las subcuentas, de tal forma que permitan diferenciar los conceptos de cada uno de los negocios o unidades y se puedan preparar informes para cada uno de ellos. Se caracteriza por: - Corresponde a una sola entidad - Existe un único presupuesto - Se habilitan cuentas especiales separadas - Registro de libros principales únicos - Manejo de libros auxiliares separados. 2.4. CARACTERÍSTICAS CUALITATIVAS DE LA INFORMACIÓN CONTABLE PÚBLICA17 La información contable pública está orientada a satisfacer con equidad las necesidades informativas de sus usuarios reales y potenciales, quienes requieren que se desarrolle observando las características cualitativas de Confiabilidad, Relevancia y Comprensibilidad. 2.4.1. Confiabilidad La información contable pública es confiable si constituye la base del logro de sus objetivos y si se elabora a partir de un conjunto homogéneo y transversal de principios, normas técnicas y procedimientos que permitan conocer la gestión, el uso, el control y las condiciones de los recursos y el patrimonio públicos. Para ello, la Confiabilidad es consecuencia de la observancia de la Razonabilidad, la Objetividad y la Verificabilidad. - Razonabilidad. La información contable pública es razonable cuando refleja la situación y actividad de la entidad contable pública, de manera ajustada a la realidad. - Objetividad. La información contable pública es objetiva cuando su preparación y presentación se fundamenta en la identificación y la aplicación homogénea de principios, normas técnicas y procedimientos, ajustados a la realidad de las entidades contables públicas, sin sesgos, permitiendo la obtención de resultados e interpretaciones análogas. El grado de subjetividad implícito en el reconocimiento y revelación de los hechos, se minimiza informando las circunstancias y criterios utilizados conforme lo indican las normas técnicas del PGCP. - Verificabilidad. La información contable pública es verificable cuando permite comprobar su razonabilidad y objetividad a través de diferentes mecanismos de comprobación. El SNCP debe garantizar la disposición del insumo básico para alcanzar los objetivos de control, mediante la aplicación de procedimientos necesarios para confirmar o acreditar la procedencia de los datos registrados, las transacciones, hechos y operaciones revelados por la información contable pública, con sujeción a los principios, normas técnicas y procedimientos del Régimen de contabilidad pública. 2.4.2. Relevancia La información contable pública es relevante si proporciona la base necesaria, suficiente y con la calidad demandada, para que los usuarios dispongan oportunamente de ella, conforme a sus objetivos y necesidades. Esto significa incluir la declaración explícita y adicional de la información necesaria para conducir a los distintos usuarios a juicios y decisiones razonadas sobre las actividades y situación de las entidades contables públicas, reveladas por medio de los estados, informes y reportes contables. En la información contable pública, por su condición de bien público, la relevancia procura un equilibrio entre niveles de oportunidad, materialidad y universalidad. - Oportunidad. La información contable pública es oportuna si tiene la posibilidad de influir a tiempo sobre la acción, los objetivos y las decisiones de los usuarios con capacidad para ello. La disponibilidad para satisfacer las demandas por parte de los usuarios es fundamental, en la medida que permite evaluar la eficiencia y eficacia de la información contable pública y del sistema que la produce. - Materialidad. La información revelada en los estados, informes y reportes contables debe contener los aspectos importantes de la entidad contable pública, de tal manera que se ajuste significativamente a la verdad, y por tanto sea relevante y confiable para tomar decisiones o hacer las evaluaciones que se requieran, de acuerdo con los objetivos de la información contable. La materialidad depende de la naturaleza de los hechos o la magnitud de las partidas, revelados o no revelados. - Universalidad. La información contable pública es universal, si incluye la totalidad de los hechos financieros, económicos, sociales y ambientales de la entidad contable pública, debidamente reconocidos y medidos en términos cuantitativos y/o cualitativos, con independencia de que la relación costo-beneficio implique agregar partidas para su reconocimiento. Las contingencias también deben reconocerse y revelarse para garantizar la universalidad de la información contable pública. 2.4.3. Comprensibilidad La información contable pública es comprensible si permite a los usuarios interesados formarse un juicio objetivo sobre su contenido. Para el efecto se presume que los usuarios tienen un conocimiento razonable de las actividades y resultados de la entidad contable pública objeto de su interés, así como de la regulación contable que le aplica. En este sentido, la información contable pública es comprensible si es racional y consistente. - Racionalidad. La información contable pública es el producto de la aplicación de un proceso racional y sistemático, que reconoce y revela las transacciones, hechos y operaciones de las entidades contables públicas, con base en un conjunto homogéneo, comparable y transversal de principios, normas técnicas y procedimientos. - Consistencia. La información contable pública es consistente cuando los criterios que orientan su elaboración se aplican de manera coherente y uniforme. 2.5. PRINCIPIOS DE CONTABILIDAD PÚBLICA 18Los Principios de contabilidad pública constituyen pautas básicas o macrorreglas que dirigen el proceso para la generación de información en función de los propósitos del SNCP y de los objetivos de la información contable pública, sustentando el desarrollo de las normas técnicas, el manual de procedimientos y la doctrina contable Pública. Los Principios de Contabilidad Pública son: Gestión continuada, Registro, Devengo o Causación, Asociación, Medición, Prudencia, Período contable, Revelación, No compensación y Hechos posteriores al cierre. - Gestión Continuada. Se presume que la actividad de la entidad contable pública se lleva a cabo por tiempo indefinido, conforme a la ley o acto de creación. - Registro. Los hechos financieros, económicos, sociales y ambientales deben contabilizarse de manera cronológica y conceptual observando la etapa del proceso contable relativa al reconocimiento, con independencia de los niveles tecnológicos de que disponga la entidad contable pública, con base en la unidad de medida. - Devengo o Causación. Los hechos financieros, económicos, sociales y ambientales deben reconocerse en el momento en que sucedan, con independencia del instante en que se produzca la corriente de efectivo o del equivalente que se deriva de estos. El reconocimiento se efectuará cuando surjan los derechos y obligaciones, o cuando la transacción u operación originada por el hecho incida en los resultados del período. - Asociación. El reconocimiento de ingresos debe estar asociado con los gastos necesarios para la ejecución de las funciones de cometido estatal y con los costos y/o gastos relacionados con el consumo de recursos necesarios para producir tales ingresos. Cuando por circunstancias especiales deban registrarse partidas de períodos anteriores que influyan en los resultados, la información relativa a la cuantía y origen de los mismos se revelará en notas a los estados contables. - Medición. Los hechos financieros, económicos, sociales y ambientales deben reconocerse en función de los eventos y transacciones que los originan, empleando técnicas cuantitativas o cualitativas. Los hechos susceptibles de ser cuantificados monetariamente se valuarán al costo histórico y serán objeto de actualización, sin perjuicio de aplicar criterios técnicos alternativos que se requieran en la actualización y revelación. La cuantificación en términos monetarios debe hacerse utilizando como unidad de medida el peso que es la moneda nacional de curso forzoso, poder liberatorio ilimitado, y sin subdivisiones en centavos. Para los hechos que no sean susceptibles de ser cuantificados monetariamente se aplicará lo reglamentado por las normas técnicas. - Prudencia. En relación con los ingresos, deben contabilizarse únicamente los realizados durante el período contable y no los potenciales o sometidos a condición alguna. Con referencia a los gastos deben contabilizarse no sólo en los que se incurre durante el período contable, sino también los potenciales, desde cuando se tenga conocimiento, es decir, los que supongan riesgos previsibles o pérdidas eventuales, cuyo origen se presente en el período actual o en períodos anteriores. Cuando existan diferentes posibilidades para reconocer y revelar de manera confiable un hecho, se debe optar por la alternativa que tenga menos probabilidades de sobreestimar los activos y los ingresos, o de subestimar los pasivos y los gastos. En notas a los estados, informes y reportes contables, se justificará la decisión tomada y se cuantificarán los procedimientos alternativos, con el posible impacto financiero, económico, social y ambiental en los mismos. - Período Contable. Corresponde al tiempo máximo en que la entidad contable pública debe medir los resultados de sus operaciones financieras, económicas, sociales y ambientales, y el patrimonio público bajo su control, efectuando las operaciones contables de ajustes y cierre. El período contable es el lapso transcurrido entre el 1 de enero y el 31 de diciembre. No obstante, se podrán solicitar estados contables intermedios e informes y reportes contables, de acuerdo con las necesidades o requerimientos de las autoridades competentes, sin que esto signifique necesariamente la ejecución de un cierre. - Revelación. Los estados, informes y reportes contables deben reflejar la situación financiera, económica, social y ambiental de la entidad contable pública, así como los resultados del desarrollo de las funciones de cometido estatal por medio de la información contenida en ellos; la información adicional que sea necesaria para una adecuada interpretación cuantitativa y cualitativa de la realidad y prospectiva de la entidad contable pública y que no esté contenida en el cuerpo de los estados, informes y reportes contables, debe ser revelada por medio de notas. La información contable también revela hechos presupuestarios que han sido interpretados por el SNCP. La información debe servir, entre otros aspectos, para que los usuarios construyan indicadores de seguimiento y evaluación de acuerdo con sus necesidades, e informarse sobre el grado de avance de planes, programas y proyectos de la entidad contable pública. - No Compensación. En ningún caso deben presentarse partidas netas como efecto de compensar activos y pasivos del balance, o ingresos, gastos y costos que integran el estado de actividad financiera, económica, social y ambiental. - Hechos Posteriores al Cierre. La información conocida entre la fecha de cierre y la de emisión o presentación de los estados contables, que suministre evidencia adicional sobre condiciones existentes antes de la fecha de cierre, así como la indicativa de hechos surgidos con posterioridad, que por su materialidad impacten los estados contables, debe ser registrada en el período objeto de cierre o revelada por medio de notas a los estados contables, respectivamente. 2.6. SISTEMA CONTABLE DE LOS FONDOS DE SERVICIOS EDUCATIVOS Es un sistema que acopia, clasifica, registra, resume y presenta las transacciones realizadas como consecuencia de las actividades administrativas y contables características de los Fondos. Por lo tanto facilita tomar decisiones, elaborar, planear y proyectar convenientemente la institución educativa. El sistema de contabilidad de los Fondos de Servicios Educativos es independiente, ya que maneja en forma individual su propia contabilidad gozando de un presupuesto propio, con autonomía en el manejo presupuestal, autonomía administrativa y financiera y cuyo manejo de los libros es independiente. La Secretaría de Educación, 19 como organismo del Distrito Capital con autonomía administrativa y financiera, que bajo la dirección de la respectiva secretaria o secretario, tienen como objetivo primordial la formulación y adopción de las políticas, planes generales, programas y proyectos distritales del Sector Administrativo de Coordinación al que pertenecen, así como la coordinación y supervisión de su ejecución, realiza la consolidación de la información contable de la totalidad de las jornadas e instituciones educativas distritales que ejecutaron sus recursos propios y transferencias.Para el efecto, en forma trimestral, los estados contables de los fondos son recibidos por la Secretaria de Educación, para su análisis, seguimiento y agregación, de manera que se presente un solo estado contable de la Secretaria de Educación ante la Secretaria Distrital de Hacienda-Dirección Distrital de Contabilidad, como uno de los insumos para la elaboración de los Estados Contables de Bogotá Distrito Capital. 2.6.1. Soportes, Comprobantes y Libros de Contabilidad 20Los soportes, comprobantes y libros de contabilidad, forman parte integral de la contabilidad pública y pueden ser elaborados en forma manual o sistematizada de acuerdo con la capacidad tecnológica y operativa de la entidad contable pública de que se trate. - Soportes de Contabilidad Los documentos soporte comprenden las relaciones, escritos o mensajes de datos que son indispensables para efectuar los registros contables de las transacciones, hechos y operaciones que realicen las entidades contables públicas. Deben adjuntarse a los comprobantes de contabilidad, archivarse y conservarse en la forma y el orden en que hayan sido expedidos, bien sea por medios físicos, ópticos o electrónicos. Pueden ser de origen interno o externo. De origen interno los producidos por la entidad contable pública, que explican operaciones o hechos que no afectan directamente a terceros, tales como provisiones, reservas, amortizaciones, depreciaciones y operaciones de cierre. De origen externo los documentos que provienen de terceros y que describen transacciones tales como comprobantes de pago, recibos de caja, facturas, contratos o actos administrativos que generen registros en la contabilidad. - Comprobantes de contabilidad Son los documentos en los cuales se resumen las operaciones financieras, económicas, sociales y ambientales de la entidad contable pública y sirven de fuente para registrar los movimientos en el libro correspondiente. Deben elaborarse en castellano con base en los documentos soporte, indicando la fecha, origen, descripción y cuantía de las operaciones, cuentas afectadas, personas que los elaboran y autorizan y numerarse en forma consecutiva y continua; su codificación se hará de acuerdo con el Catálogo General de Cuentas. Los comprobantes deben incorporar información de máximo un mes, por medios manual, mecánico o electrónico y conservarse de manera que sea posible su verificación posterior. Podrán agrupar o resumir varias operaciones realizadas por las diversas áreas de la entidad contable pública. Las entidades contables públicas deben elaborar, entre otros, comprobantes de contabilidad de Ingreso, Egreso y General. El comprobante de ingreso resume las operaciones relacionadas con el recaudo de efectivo o documento que lo represente. El comprobante de egreso constituye la síntesis de las operaciones relacionadas con el pago de efectivo o su equivalente. El comprobante general resume las operaciones relacionadas con movimientos globales o de integración, tales como estimaciones, ajustes, correcciones y otras operaciones en las que no interviene el efectivo o su equivalente. En la actualidad, los fondos de servicios educativos utilizan además de los comprobantes descritos anteriormente, los siguientes: El Comprobante de Almacén, en el cual se reflejan las operaciones relacionadas con los movimientos de almacén originados por los bienes muebles en bodega, bienes muebles dados en servicio, traslado de bienes, bajas de bienes, altas de bienes y en general las diferentes transacciones que modifiquen las existencias de bienes bien sea en bodega o en servicio. El Comprobante de Depreciación, en el cual se reflejan los cálculos mensuales de depreciación efectuados sobre los bienes muebles de acuerdo con la normatividad vigente. El Comprobante de Ajustes permite contabilizar las modificaciones a las transacciones registradas inicialmente en los movimientos de Ingreso, Egreso, Almacén y demás operaciones contables. El Comprobantes de Cierre relaciona las operaciones efectuadas para la cancelación de los ingresos y gastos, las cuales son trasladadas al resultado del ejercicio. Igualmente refleja el proceso de cierre de las cuentas contables de presupuesto y de tesorería al finalizar la vigencia fiscal correspondiente. - Libros de contabilidad Los libros de Contabilidad son estructuras que sistematizan de manera cronológica y nominativa los datos obtenidos de las transacciones, hechos y operaciones que afectan la situación y la actividad de las entidades contables públicas. Estos libros permiten la construcción de la información contable pública y son la base para el control de los recursos, por lo cual se constituyen en soporte documental. Los libros de contabilidad se clasifican en principales y auxiliares. Los principales son el Diario y el Mayor, presentan en forma resumida los registros de transacciones, hechos y operaciones. El Libro Diario presenta en los movimientos débito y crédito de las cuentas, el registro cronológico y preciso de las operaciones diarias efectuadas, con base en los comprobantes de contabilidad. El Libro Mayor contiene los saldos de las cuentas del mes anterior, clasificados de manera nominativa según la estructura del Catálogo General de Cuentas; las sumas de los movimientos débito y crédito de cada una de las cuentas del respectivo mes, que han sido tomadas del Libro Diario; y el saldo final del mismo mes. Los libros de contabilidad principales se oficializan mediante la elaboración de un acta de apertura que suscribirá el representante legal de la entidad contable pública, la cual debe conservarse. Las autorizaciones de folios posteriores deben efectuarse mediante acta con las mismas formalidades de la de apertura y conservarse. En el acta de apertura o de autorización de folios se indicará, por lo menos, el nombre de la entidad contable pública, el nombre del libro, la fecha de oficialización y el número de folios a utilizar con numeración sucesiva y continua. En eventos de caso fortuito o fuerza mayor que ocasionen la destrucción o pérdida de los libros, debe oficializarse uno nuevo, bajo la responsabilidad del Representante Legal. Los libros de contabilidad auxiliares contienen los registros contables indispensables para el control detallado de las transacciones y operaciones de la entidad contable pública, con base en los comprobantes de contabilidad y los documentos soporte. - Tenencia, conservación y custodia de los soportes, comprobantes y libros de contabilidad La tenencia, conservación y custodia de los soportes, comprobantes y libros de contabilidad es de la responsabilidad del representante legal o quien haga sus veces, el cual podrá designar mediante acto administrativo, esta responsabilidad. Cuando las entidades contables públicas preparen la contabilidad por medios electrónicos, debe preverse que tanto los libros de contabilidad principales como los auxiliares y los estados contables puedan consultarse e imprimirse. La conservación de los soportes, comprobantes y libros de contabilidad puede efectuarse, a elección del representante legal, en papel o cualquier otro medio técnico, magnético o electrónico, que garantice su reproducción exacta. En el caso de tener que efectuar la reconstrucción de la información, ésta deberá hacerse en un período que no podrá exceder de seis (6) meses. Para la reconstrucción se tomarán como base los comprobantes de contabilidad, los documentos soporte, los estados contables, los informes de terceros, las copias grabadas en medios magnéticos, microfilmes, microfichas y demás instrumentos que se consideren pertinentes. El término de conservación de los soportes, comprobantes y libros de contabilidad es de diez (10) años, contados a partir del 31 de diciembre del período contable al cual corresponda el soporte, comprobante y libro de contabilidad, sin perjuicio de las normas específicas de conservación documental que señalen las autoridades competentes. 2.6.2. Estados, informes y reportes contables 21Las normas técnicas relativas a los estados, informes y reportes contables determinan los criterios para su preparación y presentación. Estos criterios se encuentran enmarcados en los propósitos, objetivos, características cualitativas, principios y normas técnicas que sustentan el SNCP, con el fin de satisfacer intereses y necesidades de los usuarios. La información revelada en los estados, informes y reportes contables atendiendo la condición de materialidad, representa transacciones, hechos y operaciones relevantes para el usuario. Para efectos de revelación, una transacción, hecho u operación es material cuando, debido a su cuantía o naturaleza, su conocimiento o desconocimiento, considerando las circunstancias que lo rodean, incide en las decisiones que puedan tomar o en las evaluaciones que puedan realizar los usuarios de la información contable pública. En la preparación y presentación de los estados, informes y reportes contables, la materialidad de la cuantía 22 se determina con relación a la participación de la partida o hecho, reconocidos o no, con respecto a un determinado total, llámese éste, clase, grupo, cuenta o subcuenta, o atendiendo la clasificación por ejemplo en activo total, al activo corriente y no corriente, al pasivo total, al pasivo corriente y no corriente, al patrimonio o a los resultados del ejercicio, según correspondaPara el caso de la cuantía, no se consideran materiales las partidas o hechos económicos que no superen el cinco por ciento (5%) en relación con un total. Entre el cinco por ciento (5%) y el diez por ciento (10%) en relación con un total, algunas partidas o hechos podrán ser materiales y otras no; y las mayores al diez por ciento (10%) deben considerarse como partidas o hechos económicos materiales que pueden tener un impacto significativo en la información contable, y por tanto en las decisiones que se tomen o evaluaciones que se realicen. En el caso de la naturaleza, deben tenerse en cuenta los siguientes aspectos de manera individual o en conjunto: 1) Si se trata de actividades ordinarias o partidas extraordinarias; 2) Si las transacciones o hechos representan riesgos u oportunidades para la entidad contable pública; 3) Si influyen o pueden influir significativamente en sus resultados; 4) Si compromete la continuidad o funcionamiento de la entidad contable pública o, 5) Si se trata de transacciones con entes vinculados o adscritos, de tal manera que puedan tener alguna relevancia. Estas partidas o hechos deben revelarse en notas a los estados, informes y reportes contables. La certificación de los estados, informes y los reportes contables de la entidad individualmente considerada indica que los saldos fueron tomados fielmente de los libros de contabilidad; que la contabilidad se elaboró conforme a los principios, normas técnicas y procedimientos de contabilidad pública y, que la información revelada refleja de forma fidedigna la situación financiera, económica, social y ambiental de la entidad contable pública. Los estados, informes y reportes contables están conformados por los estados contables básicos, los estados contables consolidados, los informes contables específicos, los informes contables complementarios y los reportes contables. Los estados contables básicos revelan información cuantitativa en la estructura de su informe y cualitativa en las notas a los mismos y deben presentarse en forma comparativa con los del período contable inmediatamente anterior. Dentro de éstos se clasifican el Balance General, el Estado de Actividad Financiera, Económica, Social y Ambiental, el Estado de Cambios en el Patrimonio y el Estado de Flujos de Efectivo. Las notas a los estados contables básicos forman parte integral de los mismos. El Estado de Flujos de Efectivo no le aplica a las dependencias y organismos de la Administración Central. 2.6.2.1 Balance General El Balance General presenta, en forma clasificada, resumida y consistente, la situación financiera, económica, social y ambiental de la entidad contable pública, expresada en unidades monetarias, a una fecha determinada y revela la totalidad de sus bienes, derechos, obligaciones y la situación del patrimonio. Para efectos de su elaboración, los activos y pasivos se clasifican en corriente y no corriente. 2.6.2.2 Estado de actividad financiera, económica, social y ambiental Revela el resultado de la actividad financiera, económica, social y ambiental de la entidad contable pública, con base en el flujo de recursos generados y consumidos en cumplimiento de las funciones de cometido estatal, expresado en términos monetarios, durante un período determinado. Este estado se revela identificando las actividades ordinarias y las partidas extraordinarias. Las actividades ordinarias se clasifican en operacionales y no operacionales, y las partidas extraordinarias se consideran no operacionales. 2.6.2.3 Estado de cambios en el patrimonio Revela en forma detallada y clasificada las variaciones de las cuentas del Patrimonio de la entidad contable pública, de un período determinado a otro. 2.6.2.4 Notas a los estados contables básicos 23Corresponden a la información adicional de carácter general y específico, que complementa los estados contables básicos y forman parte integral de los mismos. Tienen por objeto revelar la información adicional necesaria sobre las transacciones, hechos y operaciones financieras, económicas, sociales y ambientales que sean materiales; la desagregación de valores contables en términos de precios y cantidades, así como aspectos que presentan dificultad para su medición monetaria que pueden evidenciarse en términos cualitativos, o cuantitativos físicos, los cuales han afectado o pueden afectar la situación de la entidad contable pública. Las notas a los estados contables básicos son de carácter general y específico. Las Notas de carácter general se refieren a las características, políticas, prácticas contables de la entidad contable pública, así como a los aspectos que afectan o pueden afectar la información contable, de modo que permiten revelar una visión global de la entidad contable pública y del proceso contable, tales como: 1) Naturaleza jurídica y funciones de cometido estatal, 2) Políticas y prácticas contables, 3) Información referida al proceso de agregación de la información contable pública, 4) Limitaciones y deficiencias generales de tipo operativo o administrativo que inciden en el normal desarrollo del proceso contable y/o afectan la consistencia y razonabilidad de las cifras y 5) Efectos y cambios significativos en la información contable. Las Notas de carácter específico tienen relación con las particularidades sobre el manejo de la información contable, estructurada de acuerdo con el Catálogo General de Cuentas, que por su materialidad deben revelarse de manera que permitan obtener elementos sobre el tratamiento contable y los saldos de las clases, grupos, cuentas y subcuentas, en los siguientes aspectos: - Relativas a la consistencia y razonabilidad de las cifras. Deben prepararse cuando existan limitaciones o deficiencias que afecten la consistencia y razonabilidad de la información contable, tales como bienes, derechos y obligaciones no reconocidos o no incorporados; hechos sucedidos con posterioridad a la fecha de cierre del período contable que pueden tener efectos futuros importantes o saldos pendientes de depurar, conciliar o ajustar. - Relativas a la valuación. Describen las bases particulares de medición adoptadas por la entidad para la cuantificación de las operaciones que afectan la información contable pública. - Relativas a recursos restringidos. Deben revelarse los recursos líquidos, bienes, derechos y obligaciones, así como los ingresos, costos y gastos que en virtud de disposiciones legales tienen destinación específica, los cuales fueron incorporados en la información contable y, - Relativas a situaciones particulares de las clases, grupos, cuentas y subcuentas. Relacionan la información adicional que permita efectuar análisis de las cifras consignadas en los estados contables básicos, atendiendo a los principales conceptos que conforman los activos, pasivos, patrimonio, ingresos, gastos, costos y cuentas de orden, de la entidad contable pública. 2.6.2.5. Estados contables consolidados Los estados contables consolidados revelan la situación, actividad y flujo de recursos financieros, económicos, sociales y ambientales, de un grupo de entidades contables públicas que conforman centros de consolidación como si se tratara de una sola entidad contable, a una fecha o durante un período determinado, como el sector público educativo distrital. Los estados contables que se presentan en forma consolidada son el Balance General, el Estado de Actividad Financiera, Económica, Social y Ambiental y el Estado de Cambios en el Patrimonio. Las notas a los estados contables consolidados forman parte integral de los mismos. 2.6.3. Hechos posteriores al cierre 24Los hechos posteriores al cierre se refieren a la información conocida entre la fecha de cierre y la de emisión o presentación de los estados contables, que suministre evidencia adicional sobre condiciones existentes antes de la fecha de cierre, así como la indicativa de hechos surgidos con posterioridad, que por su materialidad impacten los estados contables, debe ser registrada en el período objeto de cierre o revelada por medio de notas a los estados contables, respectivamente. Son criterios para determinar si la información conocida sobre hechos posteriores al cierre debe ser registrada en el período objeto de cierre, los siguientes: - Los hechos que por su materialidad pueden afectar las decisiones de los usuarios, basados en la información contenida en los estados contables del período objeto de cierre. - La recepción de información después de la fecha de cierre que suministre evidencia sobre las condiciones y existencia de un activo, pasivo, ingreso, gasto o costo a esa fecha. - El ajuste de una provisión y el reconocimiento de un pasivo sobre el cual ya se habían constituido estimados. - Evidencia sobre el valor realizable neto de los inventarios, tomando como referencia el valor de las operaciones realizadas en el período siguiente a la fecha de cierre. - Condiciones que fueron pactadas en acuerdos o contratos que condicionan la disponibilidad de los activos e ingresos. Sobre los hechos ocurridos después de la fecha de cierre y antes de la fecha de emisión o presentación que no son ajustables, pero que son de tal importancia que podrían afectar la capacidad de los usuarios de la información, debe revelarse la naturaleza del hecho y la estimación de su efecto financiero, o la aclaración expresando que no es posible hacer tal estimación. Deben revelarse las incertidumbres materiales relacionadas con hechos o condiciones que comprometan la presunción de continuidad de la entidad contable pública. La fecha de cierre se refiere al último día del período con el cual están relacionados los estados contables básicos y corresponde al 31 de diciembre, de conformidad con el principio de Período contable. La fecha de autorización para la emisión de los Estados Contables Básicos corresponde a la fecha en que los estados contables han recibido la aprobación del máximo órgano corporativo de dirección. En relación con esta fecha deben revelarse la fecha de autorización y el responsable de la autorización. La fecha de presentación de los estados contables corresponde a la fecha en que los estados contables han sido aprobados por el representante legal para darla a conocer de los diferentes usuarios de acuerdo con los objetivos de gestión pública, control público y divulgación y cultura, sin perjuicio de los ajustes derivados del análisis y gestión, necesarios para la consolidación de la información contable pública. 2.6.4. Información a presentar La presentación de la información contable está sujeta a las modificaciones que sobre el tema emita la Contaduría General de la Nación y en concordancia las Secretarías Distritales de Hacienda y de Educación. Por lo tanto, es conveniente la consulta permanente de las páginas institucionales: www.contaduria.gov.co; www.haciendabogota.gov.co; www.sedbogota.edu.co. 2.6.4.1. Secretaría de Educación 25La Secretaría de Educación prepara y envía al comienzo de cada vigencia, una Circular Financiera estableciendo el cronograma de las fechas de los cierres mensuales y las fechas de entrega de la información contable en medio magnético e impreso a los C.A.D.E.L. y a la Dirección Financiera de la SED. Este documento incorpora el cronograma establecido para 2007, así: 2.6.4.1.1. Información Mensual - Formato CGN2004-06-Cuentas por Pagar
2.6.4.1.2. Información Trimestral - Formato CGN2005_001_Saldos y Movimientos - Formato CGN2005_002_Operaciones _ Reciprocas
En los cortes de junio y diciembre, se deben presentar igualmente las certificaciones de los estados contables y sus notas especificas y generales. La totalidad de la información contable debe entregarse tanto en medio magnético como en impreso debidamente firmada, en razón a que con la firma se está avalando la calidad de los datos remitidos. La información trimestral de Cuentas por Pagar, Formato CGN2005_001_Saldos y Movimientos, Matriz Chip (Formato CGN2005_002_Operaciones_Reciprocas) y Notas contables deben reportarse a través de la página WEB www.sedbogota.edu.co; link / servicios administrativos / trámites /información financiera / ver más / validación y consolidación de información contable y presupuestal. 2.6.4.2. A la Contraloría de Bogotá Distrito Capital Los Fondos de Servicios Educativos no deben reportar información mensual ni bimestral a la Contraloría General de Bogotá D.C. 26La información de carácter contable se presentará en los términos establecidos en las Resoluciones 020 de 2006 y 001 de 2007 emitidas por la Contraloría de Bogotá D.C., y en forma, parámetros y criterios definidos por la Contaduría General de la Nación. 27- CONTENIDO INFORMACIÓN INTERMEDIA 28Informe Financiero, Informe Contratación, Informe Gestión, Informe Estadísticas, Informe Pensiones, Informe Contabilidad Informe Contabilidad 29
- CONTENIDO INFORMACIÓN ANUAL 30Informe Financiero, Informe Contratación, Informe Recurso Humano, Informe Gestión, Informe Medio Ambiente, Informe Balance Social, Informe Estadísticas, Informe Pensiones, Informe Contabilidad Informe Contabilidad 31
32 Los Fondos de Servicios Educativos presentarán anualmente la siguiente información: (...) INFORME CONTABILIDAD: Documentos CBN-1009, CBN-1010, CBN-1011, CBN-1012, CBN-1020- FECHAS DE PRESENTACIÓN: La información intermedia y anual enunciada, será presentada de acuerdo con la localidad a que corresponda cada fondo de servicios educativos, de acuerdo con el siguiente calendario. 33
2.6.5. Estructura y diligenciamiento de los formularios 342.6.5.1. Formulario CGN2005_001_SALDOS_Y_MOVIMIENTOS Se utiliza para reportar la información contable correspondiente al saldo inicial, movimientos débito y crédito y saldo final, en las fechas de corte y por cada período definido. El saldo final se discrimina en porción corriente y no corriente. En su diligenciamiento se debe tener en cuenta que: a) El saldo inicial corresponda al saldo final del período inmediatamente anterior. b) La sumatoria de los movimientos débito debe ser igual a la sumatoria de los movimientos crédito. c) Los saldos al final de cada período deben conservar la ecuación contable, y son los que sirven de base para configurar el balance de prueba. d) La información del formulario debe ser diligenciada en miles de pesos. El formulario se estructura con los siguientes campos: 1. Encabezado del formulario. Contiene los datos de identificación del Fondo de Servicios Educativos al cual pertenece la información. - Departamento: - Municipio: - Entidad: - Código: - Fecha de Corte: - Período de Movimiento: 2. Descripción de los conceptos. Describe cada rubro en que se dividen los niveles del Catálogo General de Cuentas, en Clase, Grupo, Cuenta y Subcuenta. 3. Descripción de las variables cuantitativas - Saldo Inicial. Para cada período, el saldo inicial corresponde al saldo final del período inmediatamente anterior. Cuando en el período anterior el saldo final es igual a cero, el saldo inicial se reportará igualmente como cero. (Debe digitarse el número 0). Los valores deben ser positivos, es decir, sin signo. Se exceptúan las subcuentas que tengan la "NATURALEZA" contraria a la de su clase, como sucede con las cuentas valuativas relativas a la Depreciación, Provisiones, Amortizaciones, Agotamiento y aquellas subcuentas, cuentas, grupos y clases que siendo de igual NATURALEZA a la de la clase, por situaciones extraordinarias, la dinámica permite saldos contrarios, como sucede con las cuentas Resultado del Ejercicio, la subcuenta Valorizaciones y la clase Patrimonio, casos en los cuales se reportan con signo negativo. - Movimientos Débitos y Créditos. Los valores de las subcuentas deben diligenciarse en todos los casos sin signos y corresponden a los registrados entre el primero y el último día del periodo de reporte. En las cuentas de Presupuesto y Tesorería, la sumatoria de los movimientos "Débito" deben ser iguales con la sumatoria de los movimiento "Crédito" a nivel del Grupo y Clase. - Saldo Final. Corresponde a la suma algebraica que resulte de los valores incluidos en las variables saldo inicial, movimiento débito y movimiento crédito, dependiendo de la naturaleza de la clase a la que pertenezca el concepto. - Distribución del Saldo Final en Corriente y No Corriente. Se debe distribuir el valor de la columna "Saldo Final" en las columnas "Saldo Final Corriente" y "Saldo Final No Corriente", teniendo en cuenta la LIQUIDEZ en los activos, o EXIGIBILIDAD en los pasivos, y sobre la base de lo definido por la CGN para las cuentas de la Clase de Presupuesto y Tesorería, el Patrimonio y las Cuentas de Ingresos, Gastos, Costos y Cuentas de Orden, que se ubican en la columna del Saldo Final No Corriente; estas variables deben conservar el signo correspondiente al Saldo Final. Saldo Final Corriente. El activo corriente comprende los bienes y derechos que por su naturaleza pueden ser razonablemente convertibles en efectivo o realizarse en un período no superior a un año. El pasivo corriente agrupa las obligaciones derivadas de las actividades del ente público, exigibles en un período no mayor de un año. Saldo Final No Corriente. El activo no corriente comprende los bienes y derechos de relativa permanencia que se adquieren con el ánimo de explotarlos, consumirlos o utilizarlos, y no con la intención de venderlos. El pasivo no corriente agrupa las obligaciones exigibles en un período mayor a un año. 2.6.5.2. Formulario CGN2005_002_OPERACIONES_RECIPROCAS Se utiliza para reportar los saldos de las transacciones económicas y financieras realizadas entre entidades, los cuales están asociados con activos, pasivos, patrimonio, ingresos, gastos o costos, que son objeto de eliminación en el proceso de agregación y/o consolidación realizado por la Secretaría de Educación del Distrito. En su diligenciamiento se debe tener en cuenta que : a) El código y nombre de las subcuentas deben corresponder al descrito en el Formulario CGN_2005_00_SALDOS Y MOVIMIENTOS. b) La suma de los valores reportados en este formato, para un mismo concepto, en las variables "Valor Corriente" y "Valor No Corriente", puede ser igual o menor al reportado en el formulario 1_SALDOS_Y_MOVIMIENTOS y corresponde al saldo de una transacción con otra entidad pública. c) El reporte de los valores en las variables "Valor Corriente" y "Valor No Corriente", debe efectuarse conservando el signo que a cada rubro se le haya asignado en el formulario CGN2005_001_SALDOS_Y_MOVIMIENTOS. d) La información del formulario debe ser diligenciada en miles de pesos. 1. Encabezado del Formulario: Contiene los datos de identificación del Fondo de Servicios Educativos al cual pertenece la información. - Departamento: - Municipio: - Entidad: - Código: - Fecha de Corte: 2. Descripción de los conceptos. En este formato solamente se describirán el código y nombre de las Subcuentas establecidas en el Catálogo General de Cuentas y que reflejen información recíproca de la entidad reportante. 3. Descripción de Variables - Entidad Recíproca. Corresponde al código institucional y al nombre de la entidad pública con quien se generó la operación recíproca. - Valor Corriente. Valor derivado de la porción clasificada como "Corriente" en el formulario CGN2005_001_SALDOS_Y_MOVIMIENTOS, conservando el signo del valor registrado en dicho formulario. - Valor No Corriente. Valor derivado de la porción clasificada como "No Corriente" en el formulario CGN2005_001_SALDOS_Y_MOVIMIENTOS, conservando el signo del valor registrado en dicho formulario. 2.6.5.3 Formulario CGN2005NE_003_NOTAS_DE_CARACTER_ ESPECIFICO. Se utiliza para informar sobre aspectos de carácter específico que se refieren a situaciones particulares de las subcuentas que por su importancia deben revelarse. Deben reportarse obligatoriamente con el corte a 31 de diciembre de cada año y se clasifican en: 1 Relativas a consistencia y razonabilidad de las cifras 2 Relativas a la valuación 3 Relativas a recursos restringidos 4 Situaciones particulares de las cuentas 1. Encabezado del Formulario. Contiene los datos de identificación del Fondo de Servicios Educativos al cual pertenece la información. - Departamento: - Municipio: - Entidad: - Código: - Fecha de Corte: 2. Descripción de los Conceptos. Corresponde a la descripción de cada rubro en que se dividen los niveles del Catálogo General de Cuentas distinguidos como: Clase, Grupo, Cuenta y Subcuentas. 3. Detalle Notas Específicas. Se utiliza para informar sobre aspectos de carácter específico que se refieren a situaciones particulares de las subcuentas que por su importancia deben revelarse. 4. Valor Nota Específica. Registra el valor de la situación que se está revelando en la respectiva subcuenta. 2.6.5.4 Formulario CGN2005_003NG_ NOTAS_DE_CARÁCTER_ GENERAL. Se utiliza para revelar situaciones de carácter general que complementan los estados contables, atendiendo los criterios definidos por la Contaduría General de la Nación en el procedimiento para la elaboración y presentación de las notas a los estados contables del PGCP. 1. Encabezado del Formulario. Contiene los datos de identificación del Fondo de Servicios Educativos al cual pertenece la información. - Departamento: - Municipio: - Entidad: - Código: - Fecha de Corte: 2. Descripción de los Conceptos. Las notas de carácter general, como lo indica la norma técnica de los estados contables, hacen referencia a las características, políticas y prácticas contables del ente público, entre otros aspectos, así como a aquellos que afectan o pueden afectar la información contable, de modo que permitan revelar una visión global del ente público y del proceso contable y deben reportarse obligatoriamente con el corte a 31 de diciembre de cada año. En este contexto, para la categoría NOTAS GENERALES, los conceptos de las notas de carácter general se circunscriben a los siguientes criterios: N1. Naturaleza jurídica, función social, actividades que desarrolla o cometido estatal. N1.1 Naturaleza jurídica. Determina la clasificación del ente público de conformidad con la estructura del estado y todos aquellos que hacen parte del ámbito de aplicación del Plan General de Contabilidad Pública. N1.2 Función social o cometido estatal, objetivos y actividades. Corresponde a los objetivos y actividades que desarrolla el ente público, definidas en el acto de creación y las normas que lo regulan. N2 Políticas y prácticas contables. N2.1 Aplicación del marco conceptual del PGCP. Es la manifestación expresa por parte de los responsables de la información contable, de que el ente público está aplicando el marco conceptual de la contabilidad pública. N2.2 Aplicación del Catálogo General de Cuentas-CGC. Es la manifestación expresa por parte de los responsables de la información contable, de que el ente público está aplicando a nivel de documento fuente el Catálogo General de Cuentas del PGCP, en su correspondiente ámbito. N2.3 Aplicación de normas y procedimientos. Es la manifestación expresa por parte de los responsables de la información contable, de que el ente público está aplicando las normas y procedimientos establecidos por la CGN, y la aplicación de criterios y normas de valuación de activos y pasivos. N2.4 Registro oficial de libros de contabilidad y documentos soportes. Es la manifestación expresa por parte de los responsables de la información contable, sobre el cumplimiento de la normatividad relacionada con el registro, utilización y custodia de libros y documentos de la contabilidad oficial del respectivo ente. N3 Proceso y resultados de la consolidación de la información contable. Es la manifestación expresa por parte de los responsables de la información contable, respecto del número e identificación de organismos que al ente público le corresponde agregar y/o consolidar con su información contable a reportar. Esta nota no aplica para los Fondos de Servicios Educativos. N4 Limitaciones y deficiencias de tipo operativo o administrativo que inciden en el normal desarrollo del proceso contable y/o afectan la consistencia y razonabilidad de las cifras. N4.1 Limitaciones de orden administrativo. Es la manifestación expresa por parte de los responsables de la información contable, sobre las situaciones de orden administrativo que pueden incidir en la consistencia y razonabilidad de la información o en el normal desarrollo del proceso contable. N4.2 Limitaciones de orden contable. Es la manifestación expresa por parte de los responsables de la información contable, sobre las limitaciones de orden contable que pueden incidir en la consistencia y razonabilidad de la información o en el normal desarrollo del proceso contable. N5 Efectos y cambios significativos en la información contable. N5.1 Por aplicación de normas contables. Describe los efectos por los cambios en la aplicación de normas contables, que incidieron significativamente en la información, cuantificando su impacto y especificando las normas relacionadas con dicho cambio. N5.2 Por reclasificación de cuentas. Describe y cuantifica los efectos por cambios derivados de reclasificaciones que incidieron significativamente en la información. N5.3 Por corrección de errores de ejercicios anteriores. Describe los efectos por la corrección de errores de ejercicios anteriores, que afectaron significativamente la información, cuantificado su magnitud y especificando las cuentas afectadas. N5.4 Por depuración de cifras, conciliación de saldos o ajustes. Describe los efectos por la depuración de cifras, conciliación de saldos o ajustes realizados, que incidieron significativamente en la información, cuantificando su magnitud y especificando las cuentas afectadas. N5.5 Por efecto del proceso de sostenibilidad del Sistema Contable. Describe los efectos significativos del proceso de depuración contable según las resoluciones 119 de 2006 de la Contaduría General de la Nación y No. DDC-002 de 2006 de la Dirección Distrital de Contabilidad. N5.6 Por adquisición o venta de bienes. Describe los efectos financieros y económicos de las operaciones de compraventa de bienes que afectaron significativamente la información. 3. Detalle Notas de Carácter General. Corresponde al detalle de la nota que revela los aspectos de carácter general, las políticas y prácticas contables, situaciones que afectan o pueden afectar la razonabilidad de la información y los efectos y cambios significativos de la información contable pública, que fueron definidos como "conceptos" de esta categoría. 4. Referencia a Nota Específica. Se utiliza para hacer una correlación con las notas específicas, por lo tanto debe identificarse el código de la subcuenta o subcuentas asociadas a la nota específica de la categoría contable, en la cual se registran los valores relacionados con las variaciones significativas. 3. RECONOCIMIENTO CONTABLE 3.1. DERECHOS ACADÉMICOS 3.1.1. Orden de Matrícula El auxiliar administrativo con funciones financieras del Fondo de Servicios Educativos entrega a los alumnos de los grados autorizados por la Secretaría de Educación, la orden de matrícula y el recibo de consignación del Banco en donde la institución tenga la cuenta bancaria, informando las fechas límites para efectuar la consignación de la matrícula correspondiente, de tal forma que permita controlar y efectuar el seguimiento a los recaudos efectuados y la cartera por este concepto.
3.1.2. Recaudos por Derechos Académicos (matricula) 3.1.2.1. Antes del Periodo Lectivo: Si el alumno efectúa la consignación en el Banco por concepto de un derecho académico (alumnos de 10 y 11 grado), costos educativos (alumnos de 6 a 9 grado) y cobros complementarios (todos los alumnos) en el mes de noviembre y diciembre, y entrega el soporte al auxiliar administrativo con funciones financieras, se reconoce un ingreso recibido por anticipado así:
En forma alterna, con base en la Base de Datos de los alumnos que realizaron el pago en los meses de noviembre y diciembre, se procederá a reconocer este hecho, reversando el registro contable inicial.
3.1.2.2 En el Periodo Lectivo: - Reclasificación del Ingreso: El contador al inicio del año lectivo, deberá reclasificar los ingresos recaudados en la vigencia anterior que corresponden al periodo lectivo.
3.1.2.2.1 Causación de Derechos Con base en lo anterior, se deberá realizar la causación de la cartera por concepto de matrícula, correspondiente a los alumnos que decidieron realizar los pagos durante el año lectivo por este concepto, como también de derechos académicos (alumnos de 10 y 11 grado), costos educativos (alumnos de 6 a 9 grado) y cobros complementarios (todos los alumnos), reversando para ello en forma alterna, el saldo reflejado en la cuenta de orden.
3.1.2.2.2 Recaudo de derechos Teniendo en cuenta las políticas de recaudo de las matriculas, pensiones y demás derechos y servicios educativos, relacionadas especialmente con plazos para el pago de las mismas por parte del alumno en el año lectivo, se realizará el siguiente registro. Soportado en la consignación efectuada por el alumno y allegada al auxiliar financiero.
3.1.2.2.3 Provisión de Cartera Atendiendo las políticas de cartera establecidas por la Secretaría de Educación del Distrito y/o por el Fondo de Servicios Educativos, se deberá provisionar el saldo pendiente por pagar por parte de los alumnos. El castigo de la anterior provisión, se deberá realizar, una vez se haya agotado el proceso del cobro persuasivo o, posteriormente según lo decida el Consejo Directivo del establecimiento educativo, sí amerita el cobro coactivo, o cuando se cumplan los aspectos determinados en las políticas de cartera.
Atendiendo el acto administrativo que autoriza el castigo de la cartera dependiendo las políticas que para el efecto se hayan establecido al interior del Fondo de Servicios Educativos, el reconocimiento de este hecho económico corresponde a:
3.1.3. Registro de Cuentas de Presupuesto y Tesorería Para el registro correspondiente de los Derechos Académicos, inicialmente ilustraremos el registro contable del presupuesto aprobado y luego si su ejecución. 3.1.3.1 Aprobación del Presupuesto Una vez aprobado el presupuesto de ingresos en el cual se reflejan las diferentes retribuciones aprobadas y por ejecutar para el cumplimiento de las funciones asignadas al fondo durante la vigencia fiscal, siempre que éste sea aprobado por el Consejo Directivo, con base en la Resolución de Aprobación, se registra:
3.1.3.2 Recaudo de Ingresos No Tributarios por concepto de Servicios Educativos El recaudo de las matrículas se registrará:
3.2. ARRENDAMIENTOS DE LA TIENDA ESCOLAR Los ingresos obtenidos por el arrendamiento de la Tienda Escolar, son adicionados al presupuesto del fondo de servicios educativos y hacen parte de sus ingresos propios. El contador del fondo podrá efectuar el control de los contratos perfeccionados, a nivel de las Cuentas de Orden de Control
3.2.1. Causación Mensual del Contrato De acuerdo con lo establecido en el contrato de arrendamiento se reconocerá la causación de cánon de arrendamiento de la tienda escolar con el oficio elaborado por el contratista, recordando el servicio prestado, el tiempo de prestación del servicio y la forma de pago, según las cláusulas pactadas en el contrato y efectuará el siguiente registro:
3.2.2. Recaudo del valor del Arrendamiento Tienda Escolar El contador del fondo de servicio deberá realizar el registro correspondiente con la copia de la consignación realizada por el arrendatario de la Tienda Escolar, quien deberá entregarla al Auxiliar Financiero en los términos establecidos en el procedimiento interno determinado para el efecto.
En forma alterna si el Fondo de Servicios Educativos decidió controlar la ejecución del contrato por cuentas de orden, realizará el registro respectivo por el valor del cánon de arrendamiento recaudado en el mes.
3.2.3. Registro Cuentas de Presupuesto y Tesorería
3.3. INGRESOS POR TRANSFERENCIAS 3.3.1. Causación de las Transferencias Los derechos por transferencias se registrarán con base en la copia de la Resolución emitida por la Secretaria de Educación, mediante la cual se reconoce el derecho al Fondo de Servicios Educativos.
3.3.2. Recaudo de la Transferencias Se deberá reconocer el recaudo de las transferencias soportados en el oficio remisorio emitido por la Secretaria de Educación adjuntando la copia de la orden de pago.
3.3.3. Registro Cuentas de Presupuesto y Tesorería La afectación de las cuentas de presupuesto y Tesorería por concepto del recaudo de las transferencias recibidas de la Secretaría de Educación, corresponde a:
3.4. INGRESOS POR RECURSOS DE CAPITAL -Rendimientos Financieros Los rendimientos financieros en los Fondos de Servicios Educativos se originan en las inversiones realizadas por éste, o en las cuentas de ahorro de las cuales sean titulares. 3.4.1. Causación de la Inversión Una vez perfeccionada la inversión el contador deberá efectuar el siguiente registro:
3.4.2. Rendimiento Financiero Pagado por Anticipado Si en el momento de adquirir el titulo se ha pactado que los rendimientos financieros son pagados por anticipado, cada mes se deberá realizar la causación y la realización del ingreso correspondiente.
3.4.3. Realización del Ingreso del Rendimiento Financiero Pagado por Anticipado Se deberá causar el ingreso financiero vencido el primer mes.
Causación del Ingreso del Rendimiento Financiero Pagado al Vencimiento Al iniciar cada periodo, deberán causarse los rendimientos financieros si se han pactado en forma vencida.
3.4.5. Rendimiento Financiero Pagado al Vencimiento Se deberá realizar la cancelación de la cuenta de deudores.
3.4.6. Registro de Cuentas de Presupuesto y Tesorería La ejecución de los ingresos apropiados por concepto de recursos de capital se verán afectados por el recaudo de rendimientos financieros. Es viable que estos ingresos no hayan sido presupuestados por lo tanto la cuenta a afectarse se modificará de conformidad con el catálogo general de cuentas.
-
Si el recurso no ha sido presupuestado:
3.5. OTROS INGRESOS - Por Donaciones Los Fondos de Servicios Educativos podrán recibir donaciones en efectivo o en especie de manera voluntaria por personas particulares naturales o jurídicas, sin contraprestación o servicio económico. El Fondo reconocerá estos ingresos así: 3.5.1. Donaciones en Efectivo 3.5.1.1. Causación Las donaciones recibidas en dinero se reconocerán como superávit por donación, excepto aquellas que tengan como destino la financiación de gastos de funcionamiento. las cuales se deberá registrar como ingreso.35
(1) Donaciones con destino a la financiación de gastos de funcionamiento Si el valor de los bienes, derechos y obligaciones se reciben de otras entidades contables públicas, se reconocen como patrimonio público incorporado, siempre que constituyan formación bruta de capital. 363.5.1.2 Consignación de la Donación El auxiliar administrativo con funciones financieras, deberá realizar la consignación de la donación en el banco, el contador con base en los soportes correspondientes elaborara el siguiente registro:
Por efectos de autocontrol y, por lo tanto, para brindar mayor confianza en quien efectúa la donación en efectivo, lo recomendable es que éste realice, previa autorización del Auxiliar Financiero, directamente la consignación en las entidades financieras encargadas del manejo de los recursos del Fondo de Servicios Educativos, de manera que, soportados en la consignación se reconozca el recaudo del ingreso por la donación. En este sentido, se sugiere establecer políticas o procedimientos internos al interior del Fondo de Servicios Educativos. 3.5.1.3. Tratamiento en las cuentas de Presupuesto y Tesorería
Si los ingresos por concepto de donaciones no han sido apropiados presupuestalmente, el reconocimiento contable en las cuentas de presupuesto y tesorería corresponderá a la afectación de la cuenta 0243 Recaudos de Ingresos no aforados, subcuenta 024304 Recursos de Capital, con los terceros y auxiliares respectivos. 3.5.2. Donaciones en Especie 3.5.2.1 Donación de Bienes de Consumo Los bienes registrados bajo este concepto son aquellos que van a ser consumidos durante el periodo contable, en el desarrollo de actividades propias del ente público, como es el caso de los materiales para la prestación de los servicios de educación; éstos deben reconocerse como un ingreso extraordinario. El almacenista deberá verificar el ingreso al almacén del bien y el contador deberá realizar el registro contable. 37
(1) Para el reconocimiento de los bienes de consumo recibidos de entes públicos el registro corresponderá a la subcuenta 480816 Bienes recibidos que no constituyen formación bruta de capital. 3.5.2.2 Donación de Bienes Devolutivos Los bienes registrados bajo este concepto, son aquellos que van a ser utilizados por el ente público en el desarrollo de sus actividades propias, como es el caso de la propiedad, planta y equipo. El almacenista deberá verificar el ingreso al almacén del bien y el contador deberá registrarla. Es indispensable que la entidad receptora de los bienes implemente el registro individual para el control y seguimiento de las depreciaciones, provisiones y cálculos a que haya lugar.
Si el valor de los bienes, derechos y obligaciones se reciben de otras entidades contables públicas, se reconocen como patrimonio público incorporado, siempre que constituyan formación bruta de capital. 383.5.2.3 Tratamiento contable en las cuentas de presupuesto y de tesorería La incorporación de bienes devolutivos originados en donación no tiene efecto presupuestal, por lo tanto no se realizará reconocimiento alguno en las cuentas de presupuesto y tesorería. 3.6. ADQUISICIÓN DE BIENES El reconocimiento contable de la adquisición de bienes se realizará a nivel de los activos, gastos y pasivos, dependiendo de la naturaleza del bien que se adquiera. 3.6.1. Elementos de Consumo La adquisición de los elementos de consumo, se reconoce contablemente en la cuenta 1910-Cargos Diferidos, como cuenta que representa el valor de los costos y gastos incurridos para la adquisición de bienes o servicios, que con razonable seguridad proveerán beneficios económicos futuros, en desarrollo de las funciones de cometido estatal de la entidad contable pública. 3.6.1.1 Causación de la Entrada al Almacén
3.6.1.2 Pago al Proveedor El pago al proveedor se deberá realizar dentro de los periodos estipulados. También se deberán tener en cuenta los momentos de cancelación ante las autoridades tributarias de los descuentos de ley efectuados. El registro corresponderá a:
3.6.1.3 Salida del bien de Consumo del Almacén El contador deberá registrar la salida, teniendo en cuenta el comprobante de egreso o de salida elaborado por el responsable del almacén con todos sus soportes.
3.6.2. Elementos Devolutivos Son aquellos bienes muebles adquiridos a cualquier título, que tienen la característica de permanentes y cuya finalidad es ser utilizados en el futuro, en actividades de producción o administración, por parte de la entidad contable pública, en desarrollo de su función administrativa o cometido estatal. Al momento de la recepción de los bienes devolutivos en el almacén, contablemente se debe registrar en la cuenta 1635: Bienes Muebles en Bodega. En esta cuenta no deben registrarse los bienes que se retiran del servicio de manera temporal o definitiva39 . 3.6.2.1 Causación del Ingreso al Almacén:
3.6.2.2 Pago al Proveedor El pago al proveedor se deberá realizar dentro de los periodos estipulados, para lo cual también se deberán tener en cuenta los momentos de cancelación ante las autoridades tributarias de los descuentos de ley efectuados. El registro corresponderá a:
3.6.2.3 Salida de Bienes Devolutivos del Almacén El contador deberá registrar la salida, teniendo en cuenta el comprobante de egreso o de salida elaborado por el responsable del almacén con todos sus soportes
Teniendo claridad en las características de los elementos que van a hacer trasladados, el registro contable para el caso de los Fondos de Servicios Educativos, de elementos como equipos de sonido, televisores, retroproyectores, video beam, caseteras, deberán ser clasificados como MAQUINARIA Y EQUIPO, subcuenta equipo de ayuda audiovisual (165522). Los microscopios y elementos de uso del laboratorio, que no estén clasificados como consumo controlado, serán registrados en la cuenta MAQUINARIA Y EQUIPO, subcuenta equipo de enseñanza (165509). 3.6.2.4 Registro de la Cuentas Cero en la Adquisición de Bienes y Servicios En el registro de las cuentas de planeación y presupuesto se deben tener en cuenta las diversas etapas para la ejecución, como: aprobación, compromisos contraídos, obligaciones y pagos, tanto para el presupuesto de gastos de funcionamiento como para el de gastos de inversión. Por lo tanto, el registro contable de toda adquisición de bienes o servicios se resumen en: 3.6.2.4.1 Aprobación del Presupuesto de Gastos Presupuesto de gastos de funcionamiento
Presupuesto de gastos de inversión
3.6.2.4.2 Compromisos legalmente contraídos: Presupuesto de gastos de funcionamiento
Presupuesto de gastos de inversión
3.6.2.4.3 Obligaciones contraídas derivadas de recibir el servicio o bien a satisfacción Presupuesto de gastos de funcionamiento
Presupuesto de gastos de inversión
3.6.2.4.4 Pago de las Obligaciones Adquiridas Presupuesto de gastos de funcionamiento
Si los pagos se realizan sin flujo de efectivo se afectarán la cuenta 0378 Ejecución de Gastos de funcionamiento sin flujo de efectivo (Db), con las subcuentas correspondientes (Gastos de Personal, Gastos Generales, Otros Gastos de Funcionamiento). Presupuesto de gastos de inversión
Si los pagos se realizan sin flujo de efectivo se afectará la cuenta: 0761 Sector Educación-Pagos sin flujo de efectivo y las subcuentas respectivas. 3.7. CONTRATOS DE PRESTACIÓN DE SERVICIOS Los Fondos de Servicios Educativos realizan generalmente contratos de prestación de servicios por concepto de honorarios, materiales y suministros, mantenimiento, seguros generales, reparaciones, entre otros; cuya formalización y ejecución se deben reconocer en la información contable del Fondo. El seguimiento de la ejecución a los contratos de prestación de servicio se reconoce contablemente en las cuentas de gastos y en las cuentas de presupuesto y tesorería. 3.7.1. Causación Mensual del Contrato de Prestación de Servicios La causación de la orden de pago, se realizará de acuerdo con las condiciones pactadas en la orden de prestación de servicio (cláusula forma de pago) y teniendo como documentos soportes: El informe del contratista, la cuenta de cobro, los pagos de seguridad social y de pensión y el informe de la interventoría o recibo a satisfacción. El reconocimiento contable corresponde a:
Si los contratos de prestación de servicios generan Impuesto de Timbre de acuerdo con las bases mínimas legales, el registro contable se hará afectando la cuenta 243698. 3.7.2. Pago del Servicio Adquirido El pago al contratista se deberá realizar dentro de los periodos estipulados, para lo cual también se deberán tener en cuenta los momentos de cancelación ante las autoridades tributarias de los descuentos de ley efectuados. El registro corresponderá a:
3.8. CONTRATOS CON ANTICIPO Los anticipos, son los recursos entregados a personas naturales o jurídicas, pactados en la relación contractual, con el fin de efectuar gastos que deben ser legalizados posteriormente, como compra de elementos, mantenimiento de la institución, contratos de obra, entre otras; que no deben exceder del 50% del valor total del contrato y sobre los cuales se debe constituir póliza única de cumplimiento. Contablemente, los anticipos no constituyen una Cuenta por Pagar para el contratante, aun cuando quede pendiente de girar al cierre del ejercicio, dado que en la relación contractual existen obligaciones tanto del contratante como del contratista, del primero para pagar en la medida en que haya recibido el bien o servicio objeto del contrato, y del segundo de suministrar el bien o servicio en el plazo, condiciones, género y calidades, entre otros, que se comprometió. De tal manera que el contratante se obliga en la medida en que el contratista cumpla. 40 3.8.1. Anticipo Entregado
3.8.2. Legalización del Anticipo En el momento que el contratista realiza la entrega parcial o total de la ejecución del objeto del contrato, el contador debe efectuar la afectación de la cuenta según corresponda, causando las cuentas por pagar y los descuentos correspondientes de acuerdo con las especificaciones del contrato. Para el supuesto consideramos que se trata de un anticipo para realizar el mantenimiento de las instalaciones locativas de las instituciones educativas que conforman el Fondo de Servicios Educativos.
(1) De acuerdo con la materialidad del gasto y si el Fondo de Servicios Educativos, considera diferirlo, el mantenimiento puede reconocerse en la cuenta 1910 Cargos Diferidos, Subcuenta 191026 Mantenimiento y diferirlo en el tiempo que se determine técnicamente.3.8.3. Forma de legalizar o amortizar un anticipo El anticipo una vez entregado al proveedor o contratista debe amortizarse de conformidad con lo dispuesto en el respectivo contrato. Si no se determina, el Fondo podrá atender una de los dos alternativas siguientes: a) De cada acta de recibo a satisfacción se descontará el monto que resulte de multiplicar el valor recibido por el porcentaje de anticipo pactado.
Acta de recibo No.1: $5.000.000 X 40% pactado en el contrato Valor a legalizar del anticipo: $2.000.000 Acta de recibo No.2: $2.000.000 X 40% pactado en el contrato Valor a legalizar del anticipo: $800.000 Valor del acta final: $3.000.000 X 40% pactado en el contrato Valor final a legalizar $1.200.000; ó Del valor del acta final $3.000.000 se descuentan los valores legalizados, así: Valores legalizados: $2.000.000+$800.000 = $2.800.000 Valor Pendiente de legalizar: $4.000.000-2.800.000= $1.200.000 b. En cada acta de recibo a satisfacción se descontará el monto que se establezca de multiplicar el valor del anticipo entregado por el porcentaje de recibo con respecto al total contratado. EJEMPLO:
Acta No.1: El % del valor del acta No. 1 con respecto al valor de contrato es $5.000.000/10.000.000*100 = 50% Valor a legalizar del anticipo $4.000.0000 X 50% = $2.000.000 Acta No.2: El % del valor del acta No. 2 con respecto al valor de contrato es $2.000.000/10.000.000*100 = 20% Valor a legalizar del anticipo: $4.000.0000 X 20% = $800.000 Acta final: Al valor del acta final se descuenta el saldo pendiente de legalizar: Valores legalizados: $2.000.000+$800.000 = $2.800.000 Valor Pendiente de legalizar: $4.000.000-2.800.000= $1.200.000 En todo caso al valor del recibo final de obras, bienes o servicios pactados en el contrato, se descontará el total del saldo del anticipo por amortizar. 3.8.4. Pago a Realizar Se reconocerá el pago tanto del tercero como el de los descuentos de ley que lo afecten. El registro corresponderá a:
3.9. RESPONSABILIDADES Uno de los principales cambios normados por la Contaduría General de la Nación al emitir el nuevo Régimen de Contabilidad Pública, ha sido el tratamiento contable de las responsabilidades. Se elimina del grupo de otros activos las cuentas 1950-RESPONSABILIDADES y 1955-PROVISIÓN PARA RESPONSABILIDADES. El tratamiento contable de los faltantes de bienes o fondos y demás situaciones relacionados con el detrimento del patrimonio público que se encuentran en proceso de investigación, tanto internas como por parte de autoridad competente se controlarán y registrarán directamente en una cuenta de orden deudora de control a partir del 1º de enero de 2007. 41 De acuerdo con lo anterior con fecha 1º de enero de 2007, se debieron eliminar los saldos que a 31 de diciembre de 2006 se reflejen en las subcuentas: 195003- Responsabilidades en Proceso-Internas, 195004- Responsabilidades en Proceso-Autoridad Competente, 195503- Responsabilidades en Proceso-Internas, 195504- Responsabilidades en Proceso-Autoridad Competente 195502- Responsabilidades Fiscales El valor neto de esta eliminación afectará las cuentas 3105-Capital Fiscal, conservando la ecuación patrimonial. El saldo de la subcuenta 195002 Responsabilidades Fiscales, se debe homologar a la subcuenta 147084-Responsabilidades Fiscales, en el entendido de que se trata de responsabilidades falladas y en firme. En esta subcuenta se continuarán registrando la totalidad de los procesos fiscales fallados y en firme, los cuales no se provisionarán. En síntesis, el registro de los procesos de responsabilidad a partir del 1º de enero de 2007 corresponderá al valor de los faltantes de fondos o bienes y demás actos relacionados con el detrimento del patrimonio público que ameritan el inicio de un proceso de responsabilidades para funcionarios o particulares. El proceso culmina con el fallo de la autoridad competente, indicando la responsabilidad o no, de las personas involucradas en el proceso. 42
- Acto administrativo definitivo y en firme Si el Fallo es a favor, se efectúa la reclasificación, así:
Si el acto administrativo exime de responsabilidad, se efectuará la cancelación de los registros efectuados en la cuenta de orden unicamente. - Recuperación de los faltantes de fondos o bienes previamente a la emisión del Acto Administrativo. En el evento que el presunto responsable reponga los fondos o bienes sobre los cuales se está indagando, antes de que algún fallo sea emitido, también se procede a reconocer el ingreso del bien y a cancelar los registros efectuados en las cuentas de orden.
3.10 MANEJO CONTABLE DE LA CAJA MENOR 3.10.1. Creación de la Caja Menor Teniendo en cuenta el acto administrativo de constitución de la Caja Menor, expedido por el ordenador del gasto, se deberá realizar el siguiente registro. Es importante aclarar que no hay efecto presupuestal:
3.10.2. Ejecución de la Caja Menor: Cada uno de los comprobantes de la caja menor se deberán registrar de manera cronológica:
En el evento que se adquieran servicios (bienes cuando se autorice), que superen la base de retención y el proveedor o contratista esté sujeto a las diferentes retenciones, el responsable de la caja menor deberá realizar las respectivas deducciones a que lugar. 3.10.3. Solicitud de Reembolso El responsable de caja menor, en el formato diseñado para tal fin de conformidad con lo descrito en éste capitulo, solicitará el respectivo reembolso, debidamente soportado. El registro contable corresponderá a:
3.10.4. Reembolso de los Gastos Legalizados El responsable de la caja menor, una vez efectuado el pago del reembolso, en su libro auxiliar registrará en la columna debito el valor reembolsado. El contador deberá realizar el siguiente registro:
3.10.5. Legalización definitiva Al finalizar la vigencia, el responsable de la caja menor deberá realizar la legalización de la caja, ya que ésta deberá quedar con saldo cero. El contador realizará el siguiente registro:
3.10.6. Reintegros de Dineros no Utilizados Los recursos de la caja menor que no se hayan utilizado, deberán ser reintegrados mediante consignación en la cuenta bancaria del fondo y su registro contable será:
Los registros presupuestales que amparan el fondo fijo de caja en menor, se reflejan contablemente en las cuentas de presupuesto y tesorería como una operación normal de ejecución de gastos. Como se observa, los reembolsos de la Caja Menor, se realizan a través de órdenes de pago, registrándose estas operaciones en cuentas de balance, de resultado y de presupuesto y tesorería. 3.11. PROVISIÓN BIENES DE ARTE Y CULTURA Otro cambio importante en el nuevo Régimen de Contabilidad Pública vigente a partir del 1º de enero de 2007, lo constituye la eliminación de la cuenta 1965-Provisión Bienes de Arte y cultura (cr). La norma técnica de otros activos definida en el numeral 2.9.1.1.8 del Plan General de Contabilidad Pública vigente a partir del 1° de enero de 2007 establece: 191." Los bienes de arte y cultura y los intangibles se reconocen por su costo histórico y no son susceptibles de actualización." En consecuencia, en el balance inicial con fecha 1º de enero de 2007, los Fondos de Servicios Educativos, que presentaban saldos a 31 de diciembre de 2006 en las subcuentas de la cuenta 1965-PROVISIÓN BIENES DE ARTE Y CULTURA (Cr), debieron trasladarlos a la respectiva subcuenta de la cuenta 3105-CAPITAL FISCAL. A partir del 1º de enero de 2007 no se debe calcular provisión alguna para los Bienes de Arte y Cultura. 3.12. DEPRECIACIÓN, PROVISIÓN Y AMORTIZACIÓN Otro de los cambios importantes en el Régimen de Contabilidad Pública es el tratamiento contable de la Depreciación, provisión y amortización para los entes públicos que conforman el gobierno general. Por regla general, 43 el reconocimiento de la depreciación afecta el gasto o costo; no obstante, para los Fondos de Servicios Educativos como integrantes del gobierno general, dicho reconocimiento afecta directamente el patrimonio, excepto para los activos asociados a las actividades de producción de bienes y prestación de servicios individualizables que deben reconocerse como costo. Esta norma también aplica para la Amortización.El Reconocimiento de las provisiones 44 en las entidades contables públicas del gobierno general afecta directamente el patrimonio, excepto para los activos asociados a las actividades de producción de bienes y la prestación de servicios individualizables que debe reconocerse como gasto.Para el efecto, el Régimen de Contabilidad Pública en el Catálogo General de Cuentas contempla: Para la primera alternativa: Cuenta Patrimonial: Clase 3, Grupo 31 Hacienda Pública, Cuenta 3128 Provisiones, agotamiento, depreciaciones y amortizaciones (Db), subcuentas respectivas Para la segunda alternativa: Afectación de costos: Clase 7, Grupo 72, Servicios Educativos, Cuentas: De acuerdo con la clasificación del tipo de educación; Subcuenta XXXX07 Depreciación y amortización. El Gasto está reflejado en la cuenta 5307 Provisión para protección de Propiedades Planta y Equipo. Para que el reconocimiento contable para cada caso, sea el adecuado, se requiere que el Fondo de Servicios Docentes establezca claramente y documente cuáles son los bienes que contribuyen directamente a la venta de los servicios y cuáles apoyan la parte administrativa, o en qué porcentaje de participación contribuyen los bienes para cada alternativa. En síntesis : - Depreciación
(1) Para la mayoría de los Fondos de Servicios Educativos no aplica, pues solamente se contempla la amortización para Semovientes y Plantaciones agrícolas (2) Aplica para software y licencias. - Provisión:
3.13. CIERRE CONTABLE El cierre contable, es un conjunto de procedimientos agrupados de los registros contables, de un periodo determinado, que para su aplicación utilizan diversas normas de valoración, impuestas por la legislación contable, cuya norma central es el Régimen de Contabilidad Pública, en donde se exponen, todos los sucesos con incidencia económica (hechos económicos) que han modificado cualitativamente y cuantitativamente el patrimonio del fondo.45 El corte contable en los Fondos de Servicios Educativos se debe realizar mensual, trimestral, semestral y anualmente. Para realizar éste proceso, se recomiendan los siguientes pasos: - Comprobar que exista igualdad en las partidas contables: Antes de iniciar es necesario verificar que la contabilidad cumpla con la ecuación de partida doble. Para ello se debe verificar que los registros reflejados en los comprobantes sean las mismas sumas que componen el balance. - Dada la particularidad de los hechos económicos esta revisión se enfatiza en: 1. Realizar y registrar la totalidad de los hechos económicos de cada vigencia. 2. Verificar que el saldo de las cuentas esté de acuerdo con su naturaleza. 3. Verificar y revisar todos los niveles de la cuentas, terceros, auxiliares. 4. Revisar e incorporar los datos requeridos en el aplicativo, para el cálculo de la depreciación, provisión y/o amortización, los cuales se deben ajustar a las normas y procedimientos contables. 5. Generar los libros auxiliares de aquellas cuentas susceptibles de conciliación: efectivo, deudores, cargos diferidos, cuentas por pagar, ingresos, entradas y salidas de almacén. 6. Verificar que los saldos de las cuentas de orden deudoras como las acreedoras se encuentren con saldo cero, como resultado de las operaciones . 7. Codificar y registrar los ajustes respectivos. Analizar a nivel de auxiliares todas las cuentas del balance y registrar los ajustes pertinentes. 8. Alimentar la matriz de formatos establecidos por la Secretaria Distrital de Hacienda con la información del balance de prueba, con el fin de ser entregados a la Secretaria de Educación, verificando que los saldos iniciales sean los finales en el periodo anterior. 9. Generar los libros oficiales (auxiliares, libros diario y mayor y balance). - Cierre del Ejercicio Cuentas de Resultado Bajo esta denominación se agrupan las cuentas de ingresos, gastos y costos, con el fin de establecer el resultado de las operaciones realizadas en un periodo contable, realizándose el cierre de cada una de ellas al 31 de diciembre de cada vigencia afectando para ello el grupo 59 Cierre de Ingresos, Gastos y Costos. El saldo reflejado en el grupo 59 se cierra reclasificándolo a la cuenta 3110 –Resultado del ejercicio, Subcuentas 311001 Excedente del ejercicio, 311002 Déficit del Ejercicio. Para el cierre de las cuentas de costos de producción de la clase 7, tener en cuenta: El valor que se defina trasladar, en el transcurso de la vigencia, al Costo de Ventas de las subcuentas de acumulación de costos que conforman las cuentas del grupo 72, se reconocerá a través de la respectiva subcuenta 72XX95 Traslado de Costos (Cr), afectando para ello un débito en el grupo 63 Costo de Ventas de Servicios, Cuenta 6305 Servicios Educativos. Para el cierre del ejercicio, el saldo de estas mismas subcuentas de acumulación de costos se acreditará, contra un débito en la respectiva subcuenta 72XX95 Traslado de Costos. Cuentas de Presupuesto y Tesorería Al igual que las cuentas de resultado, el cierre de las cuentas de presupuesto y Tesorería se debe realizar a 31 de diciembre de cada vigencia. Los fondos de servicios educativos deben tomar las medidas necesarias, tendientes a obtener las cifras definitivas de la ejecución presupuestal, acumuladas por cada una de las cuentas establecidas en el Régimen de Contabilidad Pública. Para ello, se deberá verificar que el registro mensual vaya de acuerdo con la ejecución presupuestal, que el saldo final coincida con la ejecución presupuestal e informes presupuestales finales. El cierre consistirá en: Ingresos aprobados - Se reconocerá como débito cuando exista saldo en la cuenta de Recaudos de Ingresos No Aforados, para efectuar el cierre de la vigencia. - Se reconocerá como crédito los saldos crédito de las cuentas que permiten realizar el cierre al finalizar la vigencia, es decir los Ingresos por Ejecutar y los Recaudos realizados. Ingresos por ejecutar y Recaudos realizados - Se debitará el saldo de la vigencia, con crédito en las cuentas de ingresos aprobados Gastos Aprobados - Se reconocerán como débito los valores de los saldos de las demás cuentas de Gastos. Gastos por Ejecutar, Gastos Comprometidos, Obligaciones en Gastos, Pagos en Efectivo por Gastos, Ejecución de Gastos Sin Flujo de Efectivo - Se reconocerá como crédito el valor del saldo al cierre de la vigencia con débito en las cuentas de los Gastos Aprobados. Cajas Menores La legalización definitiva de la CAJA MENOR al finalizar cada vigencia, no implica saldar la cuenta corriente ante el banco respectivo, ésta quedará con saldo cero ($0) y puede utilizarse en la vigencia siguiente para los mismos fines. Si cambia el responsable de la caja menor en la vigencia siguiente se hará necesario un nuevo registro del nombre y de la firma ante la entidad bancaria, con base en los actos administrativos del caso. Cuentas de Patrimonio Dentro del grupo de patrimonio, la reclasificación de algunos grupos que lo conforman se debe realizar en la vigencia siguiente al cierre contable a 31 de diciembre, es decir el primero de enero, así: - Reclasificación del excedente o déficit del ejercicio anterior de la cuenta 3110 Resultado del Ejercicio. - Reclasificación de la cuenta 3125 Patrimonio Público Incorporado. - Reclasificación de la cuenta 3128 Provisiones, Agotamiento, Depreciaciones y Amortizaciones (Db). 4. ASPECTOS TRIBUTARIOS 4.1. IMPUESTOS NACIONALES 4.1.1. Renta y Complementarios 46De conformidad con lo dispuesto en los artículos 22 y 598 del Estatuto Tributario, no son contribuyentes del impuesto sobre la renta y complementarios y no deben presentar declaración de renta y complementarios, ni declaración de ingresos y patrimonio, por el año gravable 2005, las siguientes entidades: La Nación, los Departamentos, los Municipios, el Distrito Capital de Bogotá, el Distrito Turístico y Cultural de Cartagena, el Distrito Turístico de Santa Marta, los Territorios Indígenas y las demás entidades territoriales. La juntas de acción comunal y defensa civil, los sindicatos, las asociaciones de padres de familial y las juntas de copropietarios administradoras de edificios organizados en propiedad horizontal o de copropietarios de conjuntos residenciales. Las entidades señaladas en los literales anteriores, están obligadas a presentar declaraciones de retención en la fuente e impuesto sobre las ventas, cuando sea del caso. 4.1.2. Retención en la Fuente 4.1.2.1.Definición: La Retención en la Fuente es un sistema de recaudo del tributo, consistente en obligar a quienes efectúen determinados pagos a sustraer del valor respectivo un determinado porcentaje a título del impuesto sobre la renta a cargo de los beneficiarios de tales pagos, teniendo como premisa de que el hecho sujeto a retención sea materia imponible.» 47Dicho en otras palabras, la retención en la fuente, es un mecanismo que le permite al gobierno nacional conseguir de manera anticipada y gradual el recaudo del impuesto dentro de la misma vigencia en que éste se causa. 4.1.2.2 Periodo Fiscal: El periodo fiscal de las retenciones en la fuente es mensual. (E.T. art. 604) 4.1.2.3 Agentes de Retención: De acuerdo con el E.T. art. 368 Modificado L.488/98 art. 115, L. 788/02 art. 26, son: - Las Entidades de derecho público; - (...) - Las personas naturales que tengan la calidad de comerciantes y que en el año inmediatamente anterior tuvieren un patrimonio bruto o unos ingresos brutos superiores a seiscientos millones de pesos ($600.000.000; 30.000 UVT), (valor año base 2006); ( hoy seiscientos veintinueve millones, doscientos veinte mil pesos ($ 629.220.000) 4.1.2.4 Base para Calcular la Retención en la Fuente La constituye el total o valor bruto del pago o abono en cuenta, menos los descuentos facturados. Los descuentos condicionados no afectan la base de retención. No forman parte de la base de retención los impuestos y gravámenes integrados al valor total de la factura. Las bases mínimas sobre las cuales los agentes de retención no efectuarán este descuento son: * En pagos o abonos en cuenta por concepto de servicios generales, la cuantía mínima sujeta a retención es de ochenta y cuatro mil pesos ($ 84.000; 4 UVT)). * En compras u otros ingresos tributarios, la cuantía mínima será de quinientos sesenta y seis mil pesos ($566.000; 27 UVT)
4.1.2.5. Declaración y Pago de Retenciones en la Fuente de Entidades Públicas De conformidad con el artículo 76 de la Ley 633, las entidades ejecutoras del presupuesto general de la Nación, deberán causar y practicar la retención en la fuente cuando se efectúe el pago sujeto a retención. (D.R. 406 de 2001 art. 15) Los plazos para presentar las declaraciones de retención en la fuente vencen en las fechas del mismo año que se indican a continuación, excepto la referida al mes de diciembre que vence en el año 2008. Estos vencimientos corresponden a los dos últimos dígitos del NIT del agente retenedor, que conste en el Certificado del Registro Único Tributario RUT, sin tener en cuenta el dígito de verificación, así:
+No habrá lugar a tener la declaración de retención en la fuente como no presentada, en los siguientes eventos: (Parágrafo 4 D.R. 406 de 2001 art 15) - Cuando la misma se presente sin pago antes del vencimiento del término para declarar, siempre que el pago de la declaración se realice oportunamente. - Cuando se presente sin pago por parte de un agente retenedor que sea titular de un saldo a favor susceptible de compensar con el saldo a pagar de la respectiva declaración de retención en la fuente. Para tal efecto el saldo a favor debe haberse generado antes de la presentación de la declaración de retención en la fuente, por un valor igual o superior al saldo a pagar determinado en dicha declaración. - El agente retenedor deberá solicitar a la Dirección de Impuestos y Aduanas Nacionales la compensación del saldo a favor con el saldo a pagar determinado en la declaración de retención, dentro de los seis (6) meses siguientes a la presentación de la respectiva declaración de retención en la fuente. - Cuando el agente retenedor no solicite la compensación del saldo a favor oportunamente o cuando la solicitud sea rechazada, la declaración de retención en la fuente presentada sin pago se tendrá como no presentada. 4.1.2.6 Presentación en ceros El parágrafo 2 del artículo 606 del Estatuto Tributario, fue modificado por el artículo 11 de la Ley 1066 de 2006, determinando que la presentación de la declaración de retención en la fuente será obligatoria en todos los casos. Cuando en el mes no se hayan realizado operaciones sujetas a retención, la declaración se presentará en ceros. 4.1.3. Impuesto al Valor Agregado (I.V.A.) 4.1.3.1 Definición: Es un Impuesto de naturaleza indirecta, que grava el consumo de bienes y servicios; es decir, recae sobre la adquisición y no sobre la persona que compra el bien. Se da bajo la modalidad de valor agregado, es decir que se aplica en las diferentes etapas del ciclo económico de producción, importación y distribución. 4.1.3.2. Periodo Fiscal: El periodo fiscal sobre las ventas será bimestral. Los periodos son: enero - febrero; marzo - abril; mayo - junio; julio - agosto; septiembre - octubre; noviembre – diciembre. (E.T. Art. 600) 4.1.3.3. Hecho Generador del impuesto sobre las ventas: Lo constituye la venta de bienes corporales muebles, la prestación de servicios en el territorio nacional, la importación de bienes corporales muebles que no hayan sido excluidos expresamente y la operación de juegos de suerte y azar. (E.T. Art. 420) 4.2.3.4. Base gravable del impuesto sobre las ventas: De conformidad con el artículo 447 del E. T. la base gravable del impuesto sobre las ventas es: - En las ventas, la base gravable es el valor total de la operación, bien sea a crédito o de contado, incluyendo: gastos directos de financiación ordinaria, extraordinaria o moratoria, acarreos, instalaciones, seguros, comisiones, fletes, reajustes del valor convenido, aunque considerados individualmente no se encuentren sometidos a imposición. - En la prestación de servicios será el valor total de la remuneración que perciba el responsable por el servicio prestado, independientemente de su denominación. - En la importación: el IVA se liquidará tomando como base el valor de la mercancía, determinado conforme a la valoración aduanera más todos los derechos, impuestos contribuciones, tasas, y gravámenes de cualquier clase. (Art. 459 E.T.) (…) 4.1.3.5. Responsables del impuesto sobre las ventas - En las ventas, los comerciantes, cualquiera que sea la fase de los ciclos de producción y distribución en la que actúen y quienes sin poseer tal carácter, ejecuten habitualmente actos similares a los de aquellos. - Quienes presten servicios gravados, sin tener en cuenta que la prestación de servicios sea ocasional o habitual. - Son responsables los importadores. Quienes importen bienes gravados para su propio consumo responden únicamente por el pago del impuesto que genera la importación. - Es responsable el operador del juego. Se considera operador del juego a la persona o entidad que le ofrece al usuario a cambio de su participación, un premio, en dinero o en especie, el cual ganará si acierta, dados los resultados del juego, que está determinado por la suerte, el azar o la casualidad. Lit. d) Art. 420 - En venta de mercancías por comisión: en las ventas por cuenta de terceros y a nombre propio, tales como la comisión, es responsable tanto quien ejecuta la venta a nombre propio, como el tercero por cuya cuenta se realiza el negocio. - En venta de mercancías por consignación: En la venta por cuenta y a nombre de terceros donde una parte del valor de la operación corresponda al intermediario, es responsable también el intermediario como el tercero. (...) - En venta por martillo: Cuando se trate de ventas realizadas por conducto de bolsas o martillos, también son responsables las sociedades o entidades oferentes. - Los consorcios y uniones temporales son responsables cuando en forma directa sean ellos quienes realicen actividades gravadas. (...) 4.1.3.6. Tarifas - Tarifa General del 16% : Aplicable a todos los bienes y servicios que no se encuentren expresamente excluidos, exentos o sometidos a tarifas diferenciales o especiales Art. 468 E. T. - Tarifas diferenciales del 20%, 25% y 35%: Para vehículos de los artículos 469 y 471 del E. T. - Tarifa del 10%: Aplica para los bienes del artículo 468-1 del E. T. - Tarifa del 11%: Para las cervezas el 8% es impuesto sobre las ventas y se entenderá incluido en el impuesto al consumo y el 3% restante como IVA deberá ser consignado a favor del tesoro nacional, de conformidad con el Art. 475 del E. T. - Tarifa del 5%: Esta tarifa solamente es aplicable para la operación de juegos de suerte y azar Lit. b) Art. 424 E. T. - Tarifa del 1,6%: Establecida esta tarifa únicamente para los siguientes tres servicios: Aseo, vigilancia autorizados por Supervigilancia para los servicios Temporales de Empleo autorizado por Minprotección y para Cooperativas de Trabajo Asociado y Precooperativas que presten estos servicios. Art. 462-1 E. T. - El Decreto 4650 de 2006, estableció que las Cooperativas y Precooperativas de Trabajo Asociado estarán sometidas a la tarifa especial del 1,6% sobre el valor total del servicio prestado, pero solamente en cuanto se trate de aseo y vigilancia aprobados por la superintendencia de Vigilancia. (No pueden prestar servicio de suministro de personal temporal según Decreto 4588 de 2006) Lo anterior quiere decir, que las Cooperativas y Precooperativas de Trabajo Asociado son responsables del impuesto sobre las ventas en condiciones normales de cualquier responsable del impuesto sobre las ventas, aplicando las tarifas y bases gravables que estén fijadas en la ley para cada servicio prestado. - Bienes excluidos: El artículo 424 del E. T. señala los bienes que están excluidos del impuesto sobre las ventas. El artículo 31 de la Ley 1111 de 2006 agregó como bienes excluidos aquellos que estaban gravados al 2%, las plántulas para siembra que estaban gravados al 10% y los computadores personales de escritorio o portátiles, cuyo valor no exceda de ochenta y dos (82) UVT. - Bienes exentos: Los artículos 477 y 478 del E.T. señalan los bienes que están exentos del impuesto sobre las ventas y es importante tener en cuenta que conservan esta calidad de exentos únicamente en las operaciones que haga el productor de estos bienes (Art. 440 E. T.) o en la exportación (Art. 479 E. T.) 4.1.3.7. Causación De conformidad con el artículo 429 del E.T., el impuesto a las ventas se causa en: - En las ventas, en la fecha de emisión de la factura o documento equivalente, a la falta de éstos en el momento de la entrega. - En los retiros de bienes, en la fecha de retiro. - En los servicios, en la fecha de emisión de la factura o documento equivalente, o en la fecha de terminación de los servicios o del pago o abono en cuenta, la que fuere anterior. - En las importaciones, al momento de la nacionalización del bien. - En el servicio del teléfono se causa al momento del pago. 4.1.4. Retención del Impuesto Sobre las Ventas 4.1.4.1. Porcentaje de retención: Con el fin de facilitar, acelerar y asegurar el recaudo del impuesto sobre las ventas, establécese la retención en la fuente en este impuesto, la cual deberá practicarse en el momento en que se realice el pago o abono en cuenta, lo que ocurra primero. 48A partir del 1º de septiembre de 2005, la tarifa de retención en la fuente por impuesto sobre las ventas es del cincuenta por ciento (50%) del valor del impuesto. 49 :Quienes contraten con personas o entidades sin residencia ni domicilio en el país la prestación de servicios gravados en el territorio nacional, la retención será equivalente al ciento por ciento (100%) del valor del impuesto. 504.1.4.2. Agentes de Retención en el Impuesto sobre las Ventas Los agentes de retención del impuesto sobre las ventas responderán por las sumas que estén obligados a retener y de las sanciones que se deriven del incumplimiento de sus obligaciones; ellos son: 1. Entidades Estatales: La Nación, los departamentos, el Distrito Capital, los distritos especiales, las áreas metropolitanas, las asociaciones de municipios, los municipios, los establecimientos públicos, las empresas industriales y comerciales del Estado, las empresas de economía mixta en las que el Estado tenga participación superior al 50%, así como las entidades descentralizadas indirectas y directas y las demás personas jurídicas en las que exista dicha participación pública mayoritaria cualquiera que sea la denominación que ellas adopten, en todos los órdenes y niveles y en general los organismos o dependencias del Estado a los que la ley otorgue capacidad para celebrar contratos. 2. Quienes se encuentren catalogados como grandes contribuyentes por la Dirección de Impuestos y Aduanas Nacionales, sean o no responsables del IVA, y los que mediante resolución de la DIAN. se designen como agentes de retención en el impuesto sobre las ventas. 3. Quienes contraten con personas o entidades sin residencia o domicilio en el país la prestación de servicios gravados en el territorio Nacional. (...) 4.1.4.3. Aplicación de la Retención Entidades Estatales no Responsables del Impuesto Sobre las Ventas La adquisición de bienes o servicios gravados, efectuadas por entidades estatales no responsables del impuesto sobre las ventas a responsables del régimen simplificado, no estarán sometidas a la retención. La adquisición de bienes o servicios gravados, efectuadas por entidades estatales no responsables del impuesto sobre las ventas a responsables del régimen común, estarán sometidas a la retención. Los contratos de servicios gravados que se presten en el territorio nacional, celebrados por entidades estatales no responsables del impuesto sobre las ventas, con personas o entidades sin residencia o domicilio en el país, están sometidas a retención. Declaración de Retenciones Los agentes de retención del impuesto sobre las ventas deberán declarar y pagar las retenciones practicadas cada mes, dentro de los plazos previstos para la presentación de la declaración mensual de retenciones en la fuente en el formulario prescrito por la DIAN. Las declaraciones de retención deben presentarse con pago, de lo contrario se tendrán por no presentadas. 4.1.4.6. Matriz de Agentes Retenedores y Sujetos a Retención del IVA
4.1.5. Impuesto de Timbre Nacional 4.1.5.1. Definición: El impuesto de timbre es un impuesto indirecto e instantáneo, que se causa al momento de suscribir documento público o privado, o al momento de ejecutar ciertos actos que por mandato expreso de la ley se encuentran gravados con este impuesto. 4.1.5.2. Tarifa : 51 : El impuesto de timbre nacional, se causará a la tarifa del uno punto cinco por ciento (1.5%). Esta tarifa se reducirá de la siguiente manera:52 - Al uno por ciento (1%) en el año 2008 - Al medio por ciento (0.5%) en el año 2009 - Al cero por ciento (0%) a partir del año 2010 4.1.5.3 Base Gravable 53 : La tarifa se aplica sobre los instrumentos públicos y documentos privados, incluidos los títulos valores, que se otorguen o acepten en el país, o que se otorguen fuera del país pero que se ejecuten en el territorio nacional o generen obligaciones en el mismo, en los que se haga constar la constitución, existencia, modificación o extinción de obligaciones, al igual que su prórroga o cesión, cuya cuantía sea superior a seis mil (6.000) Unidades de Valor Tributario –UVT- ($125.844.000), en los cuales intervenga como otorgante, aceptante o suscriptor una entidad pública, una persona jurídica o asimilada, o una persona natural que tenga la calidad de comerciante, que en el año inmediatamente anterior tuviere unos ingresos brutos o un patrimonio bruto superior a treinta mil (30.000) Unidades de Valor Tributario –UVT- ($ 629.220.000).Cuando se celebren contratos de cuantía indeterminada donde hay certeza de que van a exceder el valor mínimo para realizar el impuesto de timbre, se debe cancelar este impuesto a medida que se vayan efectuando los pagos. 4.1.5.4. Contribuyentes: Son contribuyentes las personas naturales o jurídicas, sus asimiladas, y las entidades públicas no exceptuadas expresamente, que intervengan como otorgantes, giradores, aceptantes, emisores o suscriptores en los documentos. Asimismo es contribuyente aquel a cuyo favor se expida, otorgue o extienda el documento. (E.T. art. 515) 4.1.5.5. Responsables 54 : Son responsables por el impuesto y las sanciones todos los agentes de retención, incluidos aquellos, que aún sin tener el carácter de contribuyentes, deben cumplir las obligaciones de éstos por disposición expresa de la ley.Responden solidariamente con el agente de retención los funcionarios oficiales que autoricen, expidan, registren o tramiten actos o instrumentos sometidos al impuesto, o quienes sin tener dicho carácter, desempeñen funciones públicas e intervengan en los mencionados hechos .554.1.5.6. Causación : Salvo casos especiales contemplados en el art. 527 del E.T. y el art. 22 del Decreto 2064 de 1992, el impuesto se causa en el momento del otorgamiento, suscripción, giro, expedición, aceptación, vencimiento, prórroga o pago del instrumento, documento o titulo, el que ocurra primero. De acuerdo con el concepto 13076 DIAN de marzo 31 de 1993: «… Cuando se trate de contratos celebrados con Entidades de Derecho Público, Sociedades de Economía Mixta, o Empresas Industriales y Comerciales del Estado, el Contratista entregará el valor del impuesto a la respectiva entidad pública, para facilitar tanto el perfeccionamiento y la ejecución del contrato, como el cumplimiento por parte de la respectiva entidad, de la obligación de declarar y consignar la retención del impuesto correspondiente…» 4.1.5.7. Exenciones Reales Las Escrituras públicas en donde conste la enajenación, constitución o cancelación de hipotecas a excepción de las hipotecas abiertas, sobre bienes inmuebles y naves. Los instrumentos y documentos indicados en los artículos 530 y 531 del Estatuto Tributario, con las correspondientes modificaciones y adiciones introducidas por los artículos 40 de la Ley 6 de 1992, 35 del Decreto 3076 de 1992 y 5 y 6 del Decreto 180 de 1993; artículos 27 y 268 de la Ley 223/95, artículos 8 de la Ley 488/98, artículos 46, 47 y 114 de la Ley 633/00. Personales Se encuentran exentos del impuesto de timbre, las entidades de derecho público. Se entiende por tales: La Nación, los Departamentos, los Distritos Municipales, los Municipios, los entes universitarios autónomos y los organismos o dependencias de las ramas del poder público, central o seccional, con excepción de las empresas industriales y comerciales del Estado y de las sociedades de economía mixta. (E.T. art. 533) Cuando en una actuación o en un documento intervengan entidades exentas y personas no exentas, las últimas deberán pagar la mitad del impuesto de timbre, salvo cuando la excepción se deba a la naturaleza del acto o documento y no a la calidad de sus otorgantes. 56Cuando la entidad exenta sea otorgante, emisora o giradora del documento, la persona o entidad en cuyo valor se otorgue el documento estará obligada al pago del impuesto en la proporción establecida en el inciso anterior 4.1.5.8. Agentes de Retención Actuarán como Agentes de Retención del Impuesto de Timbre, y serán responsables por su valor total: · Los notarios por las escrituras públicas. · Las entidades vigiladas por la Superintendencia Bancaria. · Las entidades de derecho público, las empresas industriales y comerciales del Estado, y las sociedades de economía mixta. · Las personas jurídicas, las sociedades de hecho y demás asimiladas. · Las personas naturales o asimiladas que tengan la calidad de comerciantes y que en el año inmediatamente anterior tengan unos ingresos brutos o patrimonio bruto superior a seiscientos veintinueve millones, doscientos veinte mil pesos ($ 629.220.000; 30000 UVT). · Los diplomáticos del Gobierno Colombiano, por los documentos otorgados en el exterior. · Los bancos por el impuesto correspondiente a los cheques. · Los almacenes generales de depósito por los certificados y bonos de prenda. · Las entidades de cualquier naturaleza, por la emisión de títulos nominativos o al portador. · Cuando en un documento o actuación intervengan más de un agente señalados del 1 al 5, responderán por la respectiva retención, el agente de retención señalado conforme al orden de prelación señalados en los mismos numerales. 4.1.5.9 Actuaciones que no Causan el Impuesto de Timbre: No están sometidas al impuesto de timbre los instrumentos en los que se haga constar la constitución, existencia, modificación, o extinción de obligaciones relacionadas con crédito externo. (E.T. art. 529) 4.1.5.10. Sanciones: El estatuto tributario reguló lo concerniente al aseguramiento en el cumplimiento de esta obligación sustancial, para lo cual desarrollo los artículos 544 a 547. En estos artículos se establecen las sanciones para los funcionarios que admitan documentos gravados sin el pago del impuesto, para quien obstaculice e impida el control del impuesto de timbre, a las autoridades que no presten apoyo y garantía a los funcionarios encargados del recaudo, y a los agentes de retención por el incumplimiento en el recaudo y posterior consignación de dicho impuesto. Estas multas son las siguientes (Ley 1111/06 Art. 11) · Ochenta y cuatro mil pesos ($84.000), en cada caso, para el funcionario que admita documentos gravados sin el pago del impuesto; Art. 544 E. T. · Multas sucesivas de ciento cuarenta y siete mil pesos ($147.000) a siete millones quinientos cincuenta y un mil pesos ($7.551.000) para quien impida u obstaculice la vigilancia fiscal en el recaudo. Art. 545 E. T. · Multas de treinta y un mil pesos ($31.000) a ciento cuarenta y siete mil pesos ($147.000) para los gobernadores y alcaldes que no presten apoyo a los funcionarios de hacienda encargados del control y fiscalización en el recaudo del impuesto de timbre. Art. 546 E. T. 4.1.6. Gravamen a los Movimientos Financieros-GMF 4.1.6.1. Definición: Impuesto creado a cargo de los usuarios del sistema financiero y demás entidades que lo conforman. 5.1.6.2 Hecho generador: Lo constituye la realización de las transacciones financieras, mediante las cuales se disponga de recursos depositados en cuentas corrientes o de ahorros, así como en las cuentas de depósito en el Banco de la República, y los giros de cheques de gerencia. 574.1.6.3 Tarifa: será del cuatro por mil (4 x 1000)." 584.1.6.4 Base gravable: estará integrada por el valor total de la transacción financiera mediante la cual se dispone de los recursos. 594.1.6.5 Exenciones: 60 Se encuentran exentas del gravamen a los movimientos financieros dentro de otras, las siguientes:1. Los retiros efectuados de las cuentas de ahorro abiertas en entidades financieras y/o cooperativas de naturaleza financiera o de ahorro y crédito vigiladas por las Superintendencias Financiera o de Economía Solidaria, respectivamente, que no excedan mensualmente de trescientas cincuenta (350) UVT, para lo cual el titular de la cuenta deberá indicar por escrito ante el respectivo establecimiento de crédito o cooperativa financiera, que dicha cuenta será la única beneficiada con la exención. 2. Los traslados entre cuentas corrientes de un mismo establecimiento de crédito, cuando dichas cuentas pertenezcan a un mismo y único titular que sea una sola persona. 3. Las operaciones que realice la Dirección del Tesoro Nacional directamente o a través de los órganos ejecutores, incluyendo las operaciones de reporto que se celebren con esta entidad y el traslado de impuestos a dicha Dirección por parte de las entidades recaudadoras; así mismo, las operaciones realizadas durante el año 2001 por las Tesorerías Públicas de cualquier orden con entidades públicas o con entidades vigiladas por las Superintendencias Bancaria o de Valores, efectuadas con títulos emitidos por Fogafin para la capitalización de la Banca Pública. ... 9. El manejo de recursos públicos que hagan las tesorerías de las entidades territoriales Sobre el tema, el Concepto 042386 de julio 09 de 2002 establece: Problema jurídico: ¿Cuáles son los recursos de los colegios distritales, municipales y departamentales que están exentos del Gravamen a los Movimientos Financieros? Respuesta: Los recursos exentos de los entes territoriales son los que corresponden a la ejecución del presupuesto por parte de los órganos ejecutores, para lo cual el respectivo tesorero o quien haga sus veces debe identificar la cuenta respectiva. De acuerdo con los numerales 3 y 9 del artículo 879 del Estatuto tributario, están exentos del Gravamen a los movimientos Financieros, las operaciones mediante las cuales se ejecuten los presupuestos nacionales o territoriales directamente o a través de los órganos ejecutores de la Dirección General del Tesoro o de las Tesorería de los entes territoriales. La exención no cobija la ejecución del presupuesto de los establecimientos públicos nacionales o territoriales, con recursos propios obtenidos en desarrollo de su actividad o como entidades recaudadoras o ejecutoras de dichos recursos. Para que proceda la exención se requiere la identificación de la cuentas corrientes o de ahorro por parte de la Dirección General del Tesoro o de las Tesorerías Distritales, Municipales o Departamentales en la cuales se maneje de manera exclusiva dichos recursos. Así las cosas, los giros que hagan las tesorerías de los entes territoriales a los colegios distritales, municipales o departamentales, en virtud de la ejecución de su presupuesto están exentos del gravamen a los movimientos financieros, siempre y cuando se giren de las cuentas identificadas para ese efecto, por parte del respectivo Tesorero de la entidad territorial. Una vez percibidos los recursos por el colegio únicamente estará exonerada la disposición de recursos en cuenta corriente o de ahorros, en la medida que el colegio sea un órgano ejecutor del presupuesto territorial en cuyo caso también se debe identificar la cuenta respectiva por parte del tesorero del ente territorial, o del delegado para tal fin, en cuanto, se reitera corresponde a la ejecución del presupuesto territorial. 4.1.6.6 Obligaciones de los entes distritales frente al GMF En concordancia con el precepto legal contenido en el Decreto 608 de 2000 y el numeral 9 del artículo 879 del Estatuto Tributario (artículo 1° de la ley 633 de diciembre de 2000), las Tesorerías de los entes territoriales están exentas del tributo, en cuanto a la disposición que hagan de recursos, ya sea de forma directa o por intermedio de los órganos ejecutores, siempre y cuando se trate de fondos públicos. Para hacer efectivas las exenciones al Gravamen a los Movimientos Financieros (GMF) de que trata el artículo 879 del Estatuto Tributario, los responsables de la operación están obligados a identificar las cuentas corrientes o de ahorros, en las cuales se manejen de manera exclusiva los recursos objeto de la exención. Es necesario anotar que la Ley 1111de 2006 le quitó la condición de ser movimientos únicamente para vivienda para que se diera esta exención. Cuando no se cumpla con la anterior obligación, se causará el Gravamen a los Movimientos Financieros, el cual no será objeto de devolución y/o compensación. (D.R. 449 de 2003 art. 11.) En el caso de la Tesorería Distrital, es la responsable de certificar ante las entidades financieras aquellas cuentas de los establecimientos públicos, de las empresas industriales y comerciales del estado, sociedades de economía mixta y empresas sociales del estado, en las que se administren exclusivamente fondos públicos (D.R. 0405 marzo 2001 art. 9 inciso 2°). Para el efecto, los colegios deberán solicitar la certificación de los recursos en las cuentas de ahorro o cuenta corriente que posean, al Tesorero Distrital, para lo cual se sugiere el siguiente modelo:
4.1.7. Sanciones para Impuestos Nacionales 1. Sanción Mínima E.T. art. 639 D. 4715/05: $ 210.000 (10 UVT) - Administradores y representantes legales (E.T. art. 658-1) Cuando en la contabilidad o en las declaraciones tributarias de los contribuyentes se encuentren irregularidades sancionables relativas a omisión de ingresos gravados, doble contabilidad e inclusión de costos o deducciones inexistentes y pérdidas improcedentes, que sean ordenados y/o aprobados por los representantes que deben cumplir deberes formales de que trata el artículo 572 del Estatuto Tributario, serán sancionados con una multa equivalente al veinte por ciento (20%) de la sanción impuesta al contribuyente, sin exceder de la suma doscientos (200) salarios mínimos legales mensuales vigentes, $85.993.000, (4100 UVT) la cual no podrá ser sufragada por su representada. La sanción prevista en el inciso anterior será anual y se impondrá igualmente al revisor fiscal que haya conocido de las irregularidades sancionables objeto de investigación, sin haber expresado la salvedad correspondiente. Esta sanción se propondrá, determinará y discutirá dentro del mismo proceso de imposición de sanción o de determinación oficial que se adelante contra la sociedad infractora. Para estos efectos las dependencias competentes para adelantar la actuación frente al contribuyente serán igualmente competentes para decidir frente al representante legal o revisor fiscal implicado. 2. Sanción a contadores (E.T. art. 659) Los contadores públicos, auditores o revisores fiscales que lleven o aconsejen llevar las contabilidades, elaboren estados financieros o expidan certificaciones que no reflejen la realidad económica, que sirvan de base para la elaboración de declaraciones tributarias o actuaciones ante la administración, incurrirán en los términos de la Ley 43/90, así: - Multa, suspensión o cancelación de la inscripción profesional de acuerdo con la gravedad de la falta. - Inexactitud de los datos contables consignados en la declaración, cuando se determine un mayor valor a pagar por impuesto o menor saldo a favor, en cuantía superior a $12.375.000, (590 UVT). Se suspenderá la facultad al contador, auditor o revisor fiscal que haya firmado la declaración, certificados o pruebas. - Sanción al contador, auditor o revisor fiscal que haya firmado declaraciones y certificado los estados financieros y demás pruebas con destino a la administración tributaria, hasta por un año la primera vez, hasta por dos años la segunda vez y definitivamente la tercera vez. 3. No informar actividad económica (E.T. Art. 650-2) Sanción hasta de $9.996.000 (477 UVT), que se gradúa según la capacidad económica del declarante. 4. Por no declarar (E.T. art. 643) Renta y complementarios: 20% del valor de las consignaciones bancarias o ingresos brutos de quien persiste en su incumplimiento, que determine la administración por el periodo al cual corresponda la declaración no presentada, o 20% de los ingresos brutos que figuren en la última declaración de renta presentada, el que fuere superior. IVA: 10% de las consignaciones bancarias o ingresos brutos de quien persista en su incumplimiento, que determine la administración por el periodo al cual corresponda la declaración no presentada ó 10% de los ingresos brutos que figuren en la última declaración de ventas presentada, el que fuere superior. Retenciones: 10% de los cheques girados o costos y gastos de quien persista en su incumplimiento, que determine la administración por el periodo al cual corresponda la declaración no presentada, ó al 100% de las retenciones que figuren en la última declaración de retenciones presentada, el que fuere superior. Impuesto de timbre: 5 veces el valor del impuesto que ha debido pagarse. 5. Extemporaneidad (E.T. arts. 641 y 642 D. 4715/05) a) Personas o entidades obligadas a declarar, que presenten las declaraciones tributarias en forma extemporánea. 5% por cada mes o fracción de mes calendario de retardo, del total del impuesto a cargo o retención objeto de la declaración tributaria, sin exceder del 100% del impuesto o retención, según el caso. - Si no hay impuesto a cargo Por cada mes o fracción de mes calendario de retardo el 0.5% de los ingresos brutos percibidos por el declarante en el periodo objeto de la declaración, sin exceder la cifra menor resultante de aplicar el 5% a dichos ingresos, o el doble del saldo a favor si lo hubiere, o la suma de $52.435.000 (2500 UVT), cuando no existiere saldo a favor. - Si no hay ingresos en el periodo 1% por cada mes o fracción de mes calendario del patrimonio líquido del año inmediatamente anterior, sin exceder la cifra menor resultante de aplicar el 10% al mismo, o del doble del saldo a favor si lo hubiere o de la suma de $52.435.000 (2500 UVT). Cuando no existiere saldo a favor. b) Declarar con posteridad al emplazamiento 10% por cada mes o fracción de mes calendario de retardo, del total del impuesto a cargo o retención objeto de la declaración tributaria, sin exceder del 200% del impuesto o retención según el caso. - Si no hay impuesto a cargo Por cada mes o fracción de mes calendario de retardo, el 1% de los ingreso brutos percibidos por el declarante en el periodo objeto de declaración, sin exceder la cifra menor resultante de aplicar el 10% a dichos ingresos, o de cuatro veces el saldo a favor si lo hubiere, o la suma de $104.870.000 (5000 UVT), cuando no existiere saldo a favor. - No hay ingresos en el periodo Por cada mes o fracción de mes calendario de retardo, el 2% del patrimonio líquido del año inmediatamente anterior, sin exceder la cifra menor resultante de aplicar el 20% al mismo, o de cuatro veces el valor del saldo a favor si lo hubiere o la suma de $104.870.000, (5000 UVT), cuando no existiere saldo a favor. 6. Corrección (E.T. art. 644) Antes del emplazamiento para corregir o auto que ordene visita de inspección tributaria 10% del mayor valor a pagar o del menor saldo a su favor, según el caso, que se genere entre la corrección y la declaración inmediatamente anterior a aquélla. Después de notificado el emplazamiento para corregir o auto que ordene visita de inspección tributaria 0% del mayor valor a pagar o del menor saldo a favor, según el caso, que se genere entre la corrección y la declaración inmediatamente anterior a aquélla. Cuando no se varíe el valor a pagar o el saldo a favor, no será necesario liquidar sanción por corrección. 7. Inexactitud (E.T. art. 647) 160% de la diferencia entre el saldo a pagar o saldo a favor, según el caso, determinado en la liquidación oficial, y el declarado por el contribuyente o responsable 8. Error aritmético (E.T. art. 646) 30% del mayor valor a pagar o menor saldo a favor determinado, según el caso, sin perjuicio de los intereses moratorios a que haya lugar 9. Mora en el pago (E.T. art. 634) Los intereses de mora se liquidarán y pagarán por cada día calendario de retardo en el pago. Para efectos tributarios y frente a obligaciones cuyo vencimiento legal sea a partir del 1 ° de enero de 2006, la tasa de interés moratorio será la tasa equivalente a la tasa efectiva de usura certificada por la Superintendencia Financiera de Colombia para el respectivo mes de mora. Las obligaciones con vencimiento anterior al 1º de enero de 2006 y que se encuentren pendientes de pago a 31 de diciembre de 2005, deberán liquidar y pagar intereses moratorios a la tasa vigente el 31 de diciembre de 2005 por el tiempo de mora trascurrido hasta este día, sin perjuicio de los intereses que se generen a partir de esa fecha a la tasa y condiciones establecidas en el inciso anterior. Lo previsto en este artículo y en el artículo 867-1 tendrá efectos en relación con los impuestos nacionales, departamentales, municipales y distritales". (Modificado por la Ley 1066/06) 10. No enviar oportunamente información solicitada oficialmente (E.T. art. 651, Ley 1111/06) a) Hasta $314.610.000 (15000 UVT) fijada, así: - Hasta el 5% de las sumas respecto de las cuales no se suministró la información exigida (se suministro en forma errónea) o se hizo en forma extemporánea. - Hasta el 0.5% de los ingresos netos, cuando no sea posible establecer la base para tasarla o la información no tuviere cuantía. - Si no existiere ingresos, hasta el 0.5% del patrimonio bruto del contribuyente o declarante correspondiente al año inmediatamente anterior o última declaración del impuesto sobre la renta o de ingresos y patrimonio. b) El desconocimiento de los costos, rentas exentas, deducciones, descuentos, pasivos, impuestos descontables y retenciones, según el caso, cuando la información requerida se refiera a estos conceptos y de acuerdo con las normas vigentes, deba conservarse y mantenerse a disposición de la administración de impuestos. Se reduce al 10% de la suma determinada según lo previsto en el literal a). si la omisión es subsanada antes de que se notifique la imposición de la sanción; o al 20% de tal suma, si la omisión es subsanada dentro de los dos meses siguientes a la fecha en que se notifique la sanción. Si se subsana la omisión antes de la liquidación de revisión, no se aplica la sanción del literal b) 11. Irregularidades en la contabilidad (E.T. art. 655, Ley 1111/06) Sanción libros por 0.5% del mayor valor entre el patrimonio liquido y los ingresos netos del año anterior al de su imposición, sin exceder de $419.480.000 (20000 UVT). Se reduce a la mitad de su valor, cuando se acepte la sanción después del traslado de cargos y antes de que haya producido la resolución que la impone, y al 75% de su valor , cuando después de impuesta se acepte la sanción y se desista de interponer el respectivo recurso. 12. Clausura del Establecimiento (E.T. art. 657) 13. Sanción por Evasión Pasiva (E.T. art. 658-2) Las personas o entidades que realicen pagos a contribuyentes y no relacionen el correspondiente costo o gasto dentro de su contabilidad, o estos no hayan sido informados a la administración tributaria existiendo obligación de hacerlo, o cuando esta lo hubiere requerido, serán sancionados con una multa equivalente al valor del impuesto teórico que hubiera generado tal pago, siempre y cuando el contribuyente beneficiario de los pagos haya omitido dicho ingreso en su declaración tributaria. 4.1.8. Contribución Especial 61Todas las personas naturales o jurídicas que suscriban contratos de obra pública, con entidades de derecho público o celebren contratos de adición al valor de los existentes deberán pagar a favor de la Nación, Departamento o Municipio, según el nivel al cual pertenezca la entidad pública contratante una contribución equivalente al cinco por ciento (5%) del valor total del correspondiente contrato o de la respectiva adición. Las concesiones de construcción, mantenimiento y operaciones de vías de comunicación, terrestre o fluvial, puertos aéreos, marítimos o fluviales pagarán con destino a los fondos de seguridad y convivencia de la entidad contratante una contribución del 2.5 por mil del valor total del recaudo bruto que genere la respectiva concesión. Por la naturaleza de esta contribución, a nivel de los Fondos de Servicios Educativas su aplicación se realiza generalmente en colegios de gran complejidad que suscriban contratos de obra pública. 4.2. IMPUESTOS DISTRITALES 4.2.1. Impuesto de Industria y Comercio 4.2.1.1. Característica - Impuesto de orden municipal - Recae sobre todas las actividades comerciales, industriales y de servicio que se realicen en el respectivo municipio. - Las actividades pueden ejercerse directamente por persona natural, jurídica o Sociedad de Hecho o indirectamente por interpuesta persona. - El ejercicio de la actividad puede cumplirse con o sin establecimiento de comercio. - Periodicidad bimestral para el régimen común y anual para el régimen simplificado. 4.2.1.2. Hecho Generador: Decreto 352/02 art. 32 El impuesto de industria y comercio está constituido por el ejercicio o realización directa o indirecta de cualquier actividad industrial, comercial o de servicios en la jurisdicción del Distrito Capital de Bogotá, ya sea que se cumpla de forma permanente u ocasional, en inmueble determinado, con establecimientos de comercio o sin ellos. 4.2.1.3. Tarifas: Decreto 352/02 art. 53
* A efectos de dar aplicación a esta tarifa los contribuyentes del impuesto de industria y comercio que ejerzan la actividad industrial de edición y publicación de libros en Bogotá, deberán dar aplicación a los siguientes numerales;62 si no se cumple con lo establecido en el parágrafo primero, el contribuyente del impuesto de industria y comercio que ejerza la actividad industrial de edición y publicación de libros tributará a la tarifa del 8 por mil.631. Donar en el transcurso del año calendario, tres (3) ejemplares de cada nueva publicación de carácter científico o cultural que edite o publique durante el respectivo año, a la Secretaría de Educación del Distrito, con destino a la Red de Bibliotecas Públicas, y 2. Que sobre el valor de venta de libros o textos escolares que compre el Distrito Capital con destino a la Secretaría de Educación del Distrito, sus establecimientos educativos oficiales o la Red de Bibliotecas Públicas, el contribuyente del impuesto de industria y comercio que edite o publique libros conceda como mínimo los siguientes descuentos: a) Textos escolares: 18%. b) Obras de referencia: 40%. c) Obras de interés general: 25%. Se entenderá que todo libro que no sea texto escolar ni obra de referencia será de interés general. Cuando el contribuyente no efectúe ventas de libros al Distrito Capital con destino a la Secretaría de Educación del Distrito, sus establecimientos educativos oficiales o la Red de Bibliotecas Públicas, bastará con efectuar las donaciones a que hace referencia el numeral 1º del parágrafo uno del presente artículo. Al finalizar cada año la Secretaría de Educación del Distrito enviará a la Administración Tributaria Distrital un listado de los contribuyentes del impuesto de industria y comercio que ejerzan la actividad industrial de edición y publicación de libros que han dado cumplimiento a los requisitos de procedibilidad para aplicar la tarifa del 4.14 por mil. 64Los contribuyentes que tienen períodos de declaración bimestral del impuesto, podrán hacer uso de las tarifas establecidas anteriormente durante los seis bimestres gravables de cada año calendario si durante cualquier época del año cumplen con las condiciones establecidas. 654.2.1.4. Base Gravable: (Decreto 352/02 art. 53) El impuesto de industria y comercio correspondiente a cada bimestre, se liquidará con base en los ingresos netos del contribuyente obtenidos durante el período. Para determinarlos, se restará de la totalidad de los ingresos ordinarios y extraordinarios, lo correspondiente a actividades exentas y no sujetas, así como las devoluciones, rebajas y descuentos, las exportaciones y la venta de activos fijos. Hacen parte de la base gravable, los ingresos obtenidos por rendimientos financieros, comisiones y en general todos los que no estén expresamente excluidos. 4.2.1.5. Deducciones No se permite descontar costos ni gastos que si bien de manera contable permiten determinar los ingresos netos, no tienen la más mínima operancia para éste impuesto, pues en ningún momento se busca con él gravar la utilidad. Solo se puede deducir lo que por expresa disposición de las normas se contempla, es decir lo correspondiente a actividades exentas y no sujetas, así como las devoluciones, rebajas y descuentos, exportaciones y la venta de activos fijos. 4.2.1.6 Actividades Gravadas Actividad Industrial: Es actividad industrial la producción, extracción, fabricación, manufactura, confección, preparación, reparación, ensamblaje de cualquier clase de materiales y bienes, y en general cualquier proceso de transformación por elemental que sea. Decreto 352/02 art. 33 Actividad Comercial: Es actividad comercial la destinada al expendio, compraventa o distribución de bienes y mercancías, tanto al por mayor como al por menor y las demás actividades definidas como tales por el Código del Comercio, siempre y cuando no estén consideradas por la ley como actividades industriales o de servicios. Decreto 352/02 art. 34. Actividad de Servicio: Es actividad de servicio toda tarea, labor o trabajo ejecutado por persona natural o jurídica o por sociedad de hecho, sin que medie relación laboral con quien lo contrata, que genere una contraprestación en dinero o en especie y que se concrete en la obligación de hacer, sin importar que en ella predomine el factor material o intelectual. (Decreto 352/02 art. 35) 4.2.1.7. Actividades no Sujetas: (Decreto 352/02 art. 39) (...) c. La Educación pública, las actividades de beneficencia, culturales y/o deportivas, las actividades desarrolladas por los sindicatos, por las asociaciones de profesionales y gremiales sin ánimo de lucro, por los partidos políticos y los servicios prestados por los hospitales adscritos o vinculados al sistema nacional de salud. Cuando las entidades referidas anteriormente realicen actividades industriales o comerciales, serán sujetos del impuesto de industria y comercio respecto de tales actividades. (Art. 11 Ley 50 de 1984) (...) 4.2.1.8. Exenciones Están exentas las personas naturales y jurídicas y las sociedades de hecho, damnificadas a consecuencia de los actos terroristas o catástrofes naturales ocurridos en el Distrito Capital. (Decreto 352/02 art. 56) Las personas jurídicas sin ánimo de lucro legalmente constituidas, contribuyentes del impuesto de industria y comercio, avisos y tableros, en el Distrito Capital, que suscriban contratos con el Instituto Distrital para la Recreación y el Deporte de Bogotá D.C. (IDRD) o la entidad oficial del Distrito Capital que haga sus veces, con el objeto de administrar, mantener e invertir en obras necesarias para el mejoramiento de los parques vinculados al Sistema de Parques Distritales, tendrán derecho a exención por el equivalente del impuesto de industria y comercio, avisos y tableros, causado en los (6) bimestres del año fiscal inmediatamente anterior y hasta el cien por ciento (100%) del impuesto causado en los seis (6) bimestres del año en el cual se hace uso de la exención; siempre y cuanto destinen para el cumplimiento del mencionado objeto, el equivalente a por lo menos el 80% de dicha exención. Acuerdo 78/02 art. 4º. Exención del impuesto de industria y comercio, avisos y tableros. Esta exención será aplicable de pleno derecho por el contribuyente en su liquidación privada, desde la fecha de iniciación de los respectivos contratos y permanecerá vigente hasta el 31 de diciembre de 2008. A efectos de la aplicación de esta exención, no se tendrán en cuenta los ingresos que perciban los contratistas por la explotación, concesión y administración de los servicios de parque. 4.2.1.9 No contribuyentes: Los sujetos signatarios de la Convención de Viena, la Sociedad Nacional de la Cruz Roja Colombiana, y el Distrito Capital entendido como tal, la Administración Central, la Alcaldía Mayor, Los Fondos de Desarrollo Local, Las Secretarías, los Departamentos Administrativos, las Unidades Administrativas Distritales y los Establecimientos Públicos del orden Distrital no son contribuyentes, esto es, no son sujetos del impuesto de Industria y Comercio (Acuerdo 16/99 art. 1º). 4.2.2. Retención 4.2.2.1 Definición Es un sistema de pago anticipado del tributo que opera cuando quien adquiere bienes o servicios gravados ostenta la calidad de agente de retención y que quien suministra los bienes o servicios es contribuyente sujeto a retención y que la transacción se encuentre sujeta a la misma. 4.2.2.2 Agentes de Retención Son Agentes de Retención: A partir del año 2007 y en los términos del artículo 61 de la ley 1111 de 2006, modificatorio del artículo 533 del Estatuto Tributario Nacional: Acuerdo 65 de 2002 art. 7º Decreto 271/2002 art. 3. Decreto 807/93 artículo 127-2 1. Entidades de derecho público: - La Nación - Los departamentos - Los distritos municipales - los municipios - Los entes universitarios autónomos - Los organismos o dependencias de las ramas del poder público, central o seccional - Con excepción de las empresas industriales y comerciales del Estado y de las sociedades de economía mixta. 2. Grandes contribuyentes catalogados por la DIAN 3. Los que mediante resolución designe el Director Distrital de Impuestos - Consorcios y Uniones Temporales (Resolución 23 de 2002 y Resolución 9 de 2004 4.2.2.3 Deberes de los Agentes de Retención - Registrarlas en su contabilidad - Certificar las retenciones efectuadas - Pagar los intereses moratorios en el caso de consignarlas extemporáneamente - Responder por las retenciones practicadas, y por las sanciones como consecuencia del incumplimiento de sus deberes. 4.2.2.4 Cuenta Contable de Retenciones Los agentes retenedores deben llevar una cuenta contable denominada "ICA por Pagar", la cual debe reflejar el movimiento de las retenciones efectuadas. 4.2.2.5 Saldos a Favor El impuesto de industria y comercio está diseñado para que en ningún caso, se presenten saldos a favor del contribuyente por aplicación de retenciones. 4.2.2.6 Base Mínima para Retener No están sometidas a retención a título de retención de industria y comercio las compras de bienes por valores inferiores a quinientos sesenta y seis mil pesos ($566.000). Decreto 608 de 2006 art. 1º. No se hará retención por compras sobre los pagos o abonos en cuenta por prestación de servicios cuya cuantía individual sea ochenta y cuatro mil pesos ($84.000) 4.2.2.7. Matriz de agentes retenedores y sujetos a retención de ICA
4.2.2.8 Tarifas con que se aplica la Retención. La informada por el contribuyente y que le corresponda a la actividad desarrollada. Cuando el sujeto de retención no informe la actividad o la misma no se pueda establecer la tarifa será la máxima vigente para el impuesto de industria y comercio. La consultaría profesional prestada por una persona natural en el ejercicio de profesión liberal le corresponde la tarifa del 9.66 por mil. La consultaría profesional prestada a través de persona jurídica o sociedad de hecho le corresponde la tarifa del 6.9 por mil. 4.2.2.9 Solidaridad de las entidades publicas por los impuestos distritales. Los representantes legales de las entidades del sector público responden solidariamente por los impuestos distritales procedentes, no consignados oportunamente. Las entidades obligadas a hacer la retención deberán consignar el valor retenido en los lugares y dentro de los plazos que para el efecto señale la Secretaria Distrital de Hacienda. Decreto 352/2002 parágrafo Art. 127-9. No habrá lugar a presentar declaración de retención de Industria y Comercio, cuando en el bimestre no se haya practicado retención. Decreto 807/93 Art. 30.
4.2.3. Estampillas Los fondos, no están sujetos a practicar retenciones por concepto de estampillas Pro Cultura y Pro Personas Mayores de que tratan los Acuerdos 187 y 188 del 2006 y el Decreto Reglamentario 479 de 2005, puesto que los fondos de servicios educativos no forman parte del presupuesto anual del Distrito Capital, según memorando No.1127 de marzo 23 de 2006, emitido por la Subdirección Jurídica Tributaria de la Secretaria de Hacienda y el concepto No. EE90516 del 21 de abril del 2006, emitido por la Dirección Distrital de Contabilidad de la Secretaria de Hacienda. Igualmente, los Fondos de Servicios Educativos, no son responsables de descontar la Estampilla Universidad Francisco José de Caldas. 4.2.4. Impuesto Predial y de Vehículos Los sujetos signatarios de la Convención de Viena, la Sociedad Nacional de la Cruz Roja Colombia, y el Distrito Capital entendido como tal, la Administración Central, la Alcaldía Mayor, los Fondos de Desarrollo Local, las Secretarías, los Departamentos Administrativos y los Establecimientos Públicos no son contribuyentes, esto es, no sujetos del impuesto predial unificado ni del impuesto de vehículos. Acuerdo 16/99 art. 1º. 66 Los propietarios o poseedores de vehículos automotores matriculados en Bogotá D.C., deberán presentar y pagar simultáneamente la declaración del impuesto sobre vehículos automotores correspondiente al período gravable 2007 a más tardar el 19 de junio del mismo año.El cumplimiento de la obligación de declarar y pagar a que se refiere el inciso anterior comprende la declaración y pago de los derechos de tránsito (Derechos de Semaforización) correspondientes al año gravable 2007, que por parte de la Secretaría de la Movilidad se determinen pagar mediante este formulario. El pago de los derechos de semaforización deberá realizarse simultáneamente con la presentación de la declaración en el formato establecido para el Impuesto de Vehículos. 4.3. FIRMAS EN DECLARACIONES En todos los casos las declaraciones tributarias deberán estar firmadas por el Representante Legal del Fondo de Servicios Educativos. La firma del Contador y del Revisor Fiscal aplicarán atendiendo lo siguiente: 4.3.1 Declaraciones que no requieren firma de Revisor Fiscal o Contador (E.T.-artículo 582) Las declaraciones tributarias que deban presentar la Nación, los departamentos, intendencias, comisarías, municipios y el Distrito Especial de Bogotá, no requerirán de la firma de contador público o revisor fiscal. 4.3.2. Declaración de Retención en la Fuente, IVA e ICA firmada por Revisor Fiscal Obligados a llevar libros de contabilidad y, Empresas obligadas a tener revisor fiscal. 4.3.3. Declaración de Retención en la Fuente e IVA firmada por Contador Público Estando obligados a llevar contabilidad y obligados a tener Revisor Fiscal. Si no están obligados a tener revisor fiscal, estando obligados a llevar libros de contabilidad, y el patrimonio bruto en el último día del año o período gravable, o los ingresos del respectivo año, sean superiores a 100,000 UVT de $20,974 igual a: $2.097.400.000 (Ley 1111 de 2006) Las declaraciones de IVA de los obligados a llevar contabilidad que se presenten con saldo a favor. 4.4. SÍNTESIS Los Fondos de Servicios Educativos, por el hecho de ser entidades públicas, tienen el carácter de agentes retenedores de: Impuesto de retención en la fuente, impuesto al valor agregado-IVA, impuesto de industria, comercio, avisos y tableros-ICA y al impuesto de timbre si la base del contrato, lo amerita. Se deberán presentar las declaraciones al nivel nacional en ceros (0), cuando en el mes no se hayan realizado operaciones sujetas a retención. En el nivel distrital No habrá lugar a presentar declaración de retención de Industria y Comercio, cuando en el bimestre no se haya practicado retención. No son responsables de efectuar el recaudo por concepto de Estampillas Universidad Distrital, Pro Cultura ni Pro Adulto Mayor. No son contribuyentes del impuesto predial ni de vehículos, no obstante deben cancelar los derechos de semaforización anualmente. Entidades del Distrito con obligación de presentar Declaraciones Tributarias 4.4.1. Declaraciones Tributarias Nacionales
4.4.2. Declaraciones Tributarias Distritales
4.5. PRESENTACION EN MEDIOS MAGNÉTICOS 4.5.1. Impuestos Nacionales La Resolución 12807 de octubre 26 de 2006 de la DIAN, establece las personas naturales, jurídicas, asimiladas y demás entidades que deben suministrar información establecida en artículo 631 del E.T. y el Decreto 1738 de 1998, señalando el contenido y características técnicas para la presentación y fijando plazos de entrega. 4.5.1.1 Sujetos obligados a presentar información por el año gravable 200667 - Todas las entidades de derecho público, los fondos de inversión, los fondos mutuos de inversión, los fondos de valores, los fondos de pensiones de jubilación e invalidez, los consorcios, las comunidades organizadas, y las demás personas naturales o jurídicas, sucesiones ilíquidas y sociedades de hecho que efectuaron retenciones en la fuente durante el año gravable 2006, independientemente del monto de los ingresos obtenidos. - Los entes públicos del nivel nacional y territorial de los órdenes central y descentralizado contemplados en el artículo 22 del Estatuto Tributario, no obligados a presentar Declaración de Ingresos y Patrimonio, cuando sus ingresos brutos del año gravable 2005 sean superiores a mil quinientos millones de pesos ($1.500.000.000). Para determinar esta cuantía, se deben tener en cuenta los ingresos brutos reflejados en los estados financieros a 31 de Diciembre de 2005. 4.5.1.2 Información a suministrar por parte de los obligados, respectivamente 68- Las personas o entidades enunciadas en el literal c) del artículo primero de la presente Resolución, están obligadas a suministrar la información de que trata el literal b) del artículo 631 del Estatuto Tributario. - Los entes públicos del nivel nacional y territorial, de los órdenes central y descentralizado, señalados en el literal g) del artículo 1º de la presente resolución, están obligados a suministrar la información de que tratan los literales b)y e) del artículo 631 del Estatuto Tributario. 4.5.1.3 Plazos para presentar la información 69Los obligados señalados en el artículo primero de la presente resolución que deban entregar ÚNICAMENTE el FORMATO 1002 versión 6 "Retenciones en la Fuente Practicadas", a que hace referencia el artículo 5º de esta Resolución, deberán tener en cuenta los dos últimos dígitos del NIT del informante y suministrarla a más tardar en las siguientes fechas:
4.5.1.4 Formas de Presentación 70Los Fondos de Servicios Educativos que deban entregar a la DIAN la información relacionada exclusivamente con el formato 1002 versión 6 -Retenciones en la Fuente Practicadas, deben presentar la información de manera presencial en los puntos habilitados por la DIAN, llevando la información en unidades extraíbles USB. Para quienes deban realizar la presentación de la información en forma presencial en los puntos habilitados por la Dirección de Impuestos y Aduanas Nacionales, la presentación podrá hacerse directamente por el obligado o por interpuesta persona, caso en el cual, se requiere comunicación suscrita por el Representante Legal o interesado, donde se identifique al autorizado a entregar la información. En estos casos, la DIAN entregará como constancia el formato de presentación de información por envío de archivos. La información se presentará en forma virtual utilizando los servicios informáticos electrónicos de la Dirección de Impuestos y Aduanas Nacionales, haciendo uso del mecanismo de firma digital respaldada con certificado digital, siempre y cuando estén igualmente obligados a declarar o cumplir algún otro deber legal ante la DIAN en forma virtual. 4.5.2. Impuestos Distritales La Resolución DDI-011660 de 2007, emitida por la Directora Distrital de Impuestos de la Secretaría Distrital de Hacienda, establece las personas naturales y o jurídicas, el contenido y las características de la información que deben suministrar a la Dirección Distrital de Impuestos: 4.5.2.1 Información de compras de bienes y/o servicios. 71Las Entidades Públicas del Orden Nacional, Departamental y Distrital y las empresas consideradas como Grandes Contribuyentes por la DIAN, que hayan realizado compras de bienes y/o servicios, en la jurisdicción del Distrito Capital, en el año 2006, deberán suministrar la siguiente información, de cada uno de sus proveedores de bienes y/o servicios en Bogotá, cuando el monto de la sumatoria de los pagos o abonos a cada uno de ellos sea igual o superior a la suma de $5’000.000 anuales: - NIT o documento de identidad - Nombres y apellidos o razón social - Dirección - Teléfono - Código municipio (codificación DANE) - Nombre del municipio - Nombre del departamento - Valor acumulado anual de las compras de bienes o servicios, sin incluir el IVA. 4.5.2.2. Información que deben reportar los agentes de retención del impuesto de industria y comercio. 72Los agentes de retención del impuesto de industria y comercio que hubieren practicado retenciones por concepto de este impuesto cuyo monto total acumulado durante el año 2006 sea igual o superior a $1.000.000, deberán suministrar la siguiente información, en relación al sujeto de retención, la cual : deberá reportar la totalidad de las retenciones practicadas independientemente de su monto - Número del NIT o documento de identificación - Nombre o razón social - Dirección - Teléfono - Código municipio (codificación DANE) - Nombre del municipio - Nombre del departamento - Monto retenido anualmente. 4.5.2.3. Sitios y formas de presentación de la información. 73La información a que se refiere la presente resolución podrá presentarse por medio electrónico, a través de la página WEB de la Secretaría de Hacienda Distrital (www.shd.gov.co), o en medio fisico (Diskette de 3 y ½ o en CD-ROM), de la siguiente manera: Por medio electrónico. A través de la página Web de la Secretaría de Hacienda Distrital, www.shd.gov.co , en el link que se habilitará para tal fin. Como constancia de esta actividad se asignará un número de radicación, por lo cual no será necesario presentar la información en medio físico, para los que opten por esta alternativa. La prevalidación de la información se desarrolla simultáneamente con el proceso electrónico a través de la página Web. En medio físico. Se debe presentar en las ventanillas habilitadas para recibir correspondencia, en cualquiera de las siguientes sedes de la Administración: 1. SuperCADE CAD ubicado en la Carrera 30 Nº 24 90. 2. SuperCADE Américas ubicado en la Carrera 87 Nº 43 02 sur. 3. SuperCADE Suba ubicado en la Avenida Calle 145 Nº 103 B 90. 4. SuperCADE Bosa ubicado en la Avenida Calle 57R sur Nº 72D 12. Requisitos de entrega en medio físico: Los medios magnéticos deberán entregarse de la siguiente manera: 1. Adjuntar el formato DDI 001 que se incluye en el anexo No. 2 de la presente Resolución, en original y copia debidamente diligenciados y firmados por el representante legal y por el Contador o Revisor Fiscal de la entidad que suministra la información. 2. El medio magnético debe tener adherido un rótulo de identificación que contenga como mínimo la siguiente información: a) Nombre de la Entidad que remite la información b) NIT c) Nombre del archivo que contiene la información d) Fecha de generación de la información e) Número de entrega 4.5.2.4. Plazo para presentar la información. 74La entrega de la información a la que se refiere la presente Resolución deberá realizarse hasta las fechas límite establecidas a continuación:
Finalmente para la presentación de la información, la Resolución contiene los Anexos 1 y 2 mediante los cuales describe la conformación técnica de los diferentes campos para reportar la información requerida. ANEXOS
NOTA: Publicada en el Registro Distrital 3832 de septiembre 10 de 2007 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||