|
Cargando el Contenido del Documento |
| Por favor espere... |
|
Cargando el Contenido del Documento |
| Por favor espere... |
|
RESOLUCIÓN 153 DE 2018
(Agosto 08)
Por la cual se ordena la depuración de partidas contables
EL SECRETARIO DISTRITAL DE MOVILIDAD
En ejercicio de sus facultades legales y reglamentarias, en particular las conferidas por el numeral 1° del artículo 5 de la Ley 1066 de 2006, el Decreto Reglamentario 4473 de 2006, literales m) y o) del artículo 4° del Decreto Distrital 567 de 2006 y del Decreto Distrital 397 de 2011 y el subnumeral 3.2.15 del procedimiento para la evaluación del control interno contable adoptado por la Resolución 193 de 2016 de la Contaduría General de la Nación, y
CONSIDERANDO:
Que los artículos 209 y 269 de la Constitución Política determinan el marco general sobre la obligatoriedad de diseñar y aplicar métodos y procedimientos de control interno por parte de las entidades públicas.
Que el artículo 355 de la Ley 1819 de 2016, sin perjuicio de lo establecido en la doctrina permanente de la Contaduría General de la Nación y la Dirección Distrital de Contabilidad, señaló que “Las entidades territoriales deberán adelantar el proceso de depuración contable a que se refiere el artículo 59 de la Ley 1739 de 2014, modificado por el artículo 261 de la Ley 1753 de 2015. El término para adelantar dicho proceso será de dos (2) años contados a partir de la vigencia de la presente ley.”
Que la Contaduría General de la Nación en ejercicio de sus funciones constitucionales y legales, a través de la Resolución No. 193 del 05 de mayo de 2016 incorporó el procedimiento para la evaluación del control interno contable, con el fin de que las entidades públicas logren tener su información financiera bajo parámetros de confiabilidad, relevancia y comprensibilidad.
Que el subnumeral 3.2.15 “Depuración contable permanente y sostenible”,” del procedimiento, establece que se deben adelantar las acciones administrativas necesarias para evitar que la información contable revele situaciones tales como:
“Bienes y Derechos
a) Valores que afecten la situación financiera y no representen derechos o bienes para la entidad;
b) Derechos que no es posible hacer efectivos mediante la jurisdicción coactiva;
c) Derechos respecto de los cuales no es posible ejercer cobro, por cuanto opera alguna causal relacionada con su extinción;
d) Derechos e ingresos reconocidos, sobre los cuales no existe probabilidad de flujo hacia la entidad;
e) Valores respecto de los cuales no haya sido legalmente posible su imputación a alguna persona por la pérdida de los bienes o derechos que representan.”
Que con el fin de actualizar la normatividad existente sobre la creación, conformación y funciones del Comité Técnico de Sostenibilidad Contable, y en procura de determinar la integración y funciones de un Comité derivado para la depuración contable y saneamiento de cartera de la Secretaria Distrital de Movilidad, expidió la Resolución 072 de 2018 “Por la cual se actualizan las disposiciones de creación del Comité Técnico de Sostenibilidad Contable de la Secretaría Distrital de Movilidad y se deroga la Resolución No. 1817 de junio de 2009”.
Que la Secretaría Distrital de Movilidad a través de la Resolución No. 142 de 26 de julio de 2018 actualizó las disposiciones de creación del Comité Técnico de Sostenibilidad del Sistema Contable, como “una instancia asesora de la Entidad en la formulación de políticas y estrategias, en procura de contar con herramientas tendientes a la mejora continua y de sostenibilidad de la información financiera, de manera que se genere información con las características fundamentales de relevancia y representación fiel, teniendo en cuenta las políticas, procedimientos, directrices, instructivos, lineamientos o reglas de negocio, que propendan por garantizar de manera permanente la depuración y mejora de la calidad de la información financiera.”.
Que el Decreto Distrital 397 de 2011 “Por el cual se establece el Reglamento Interno del Recaudo de Cartera en el Distrito Capital y se dictan otras disposiciones” estableció la competencia para aprobar la depuración o saneamiento contable de cartera en los casos en que se determine su difícil cobro, o cuando se compruebe que la relación costobeneficio sea desfavorable para las finanzas distritales.
Que conforme lo indicado en el numeral 2 del artículo 5° del Decreto 397 de 2011, el Comité de Depuración Contable y Saneamiento de Cartera deberá estar conformado por: un (1) delegado del Secretario (a) de Despacho, o del Director (a) de Departamento Administrativo o del Director (a) de Unidades Administrativas Especiales sin personería jurídica según sea el caso, el (la) Contador (a) de la entidad, y un delegado del área de origen que haya impuesto las acreencias.
Que en materia de depuración contable, la Sala de Consulta y Servicio Civil del Consejo de Estado, Consejero Ponente GERMAN ALBERTO BULA ESCOBAR, en pronunciamiento emitido al interior del expediente Radicado 11001-03-06-000-2013-0041800 (2170) en fecha 10 de diciembre de 2013, señaló:
“(…)
“(…) Ahora bien, en atención a la obligación constitucional de las entidades públicas de diseñar y aplicar métodos y procedimientos de control interno, se precisa que cada entidad es responsable de implementar las políticas y procedimientos que se tendrán en cuenta para llevar a cabo la depuración de la información contable, para lo cual deberán definir las instancias administrativas competentes para autorizar la incorporación o eliminación de partidas, al igual que señalar cuales son los documentos soporte para sustentar la decisión adoptada. Al respecto el artículo 269 superior señala:
“Artículo 269. En las entidades públicas, las autoridades correspondientes están obligadas a diseñar y aplicar, según la naturaleza de sus funciones, métodos y procedimientos de control interno, de conformidad con lo que disponga la ley, la cual podrá establecer excepciones y autorizar la contratación de dichos servicios con empresas privadas colombianas.”
A su turno la Ley 87 de 1993, “Por la cual se establecen normas para el ejercicio del control interno en las entidades y organismos del Estado y se dictan otras disposiciones”, señaló en lo pertinente lo siguiente:
“ARTÍCULO 4o. ELEMENTOS PARA EL SISTEMA DE CONTROL INTERNO. Toda la entidad bajo la responsabilidad de sus directivos debe por lo menos implementar los siguientes aspectos que deben orientar la aplicación del control interno.
a) Establecimiento de objetivos y metas tanto ge-nerales como específicas, así como la formulación de los planes operativos que sean necesarios;
b) Definición de políticas como guías de acción y procedimientos para la ejecución de los procesos;
c) Adopción de un sistema de organización adecuado para ejecutar los planes;
d) Delimitación precisa de la autoridad y los niveles de responsabilidad (…)”
De lo expuesto se concluye que las entidades públicas deben garantizar que los datos contables contenidos en sus estados, informes y reportes, reflejen las características de confiabilidad, relevancia y comprensibilidad, definidas por la Contaduría General de la Nación en el Plan General de Contabilidad.
De igual manera es factible concluir que deberán seguir las pautas mínimas adoptadas por la Contaduría General de la Nación en el procedimiento de control interno contable, e implementar las políticas y procedimientos que se tendrán en cuenta para realizar la labor de depuración.
C. Causales para adelantar la depuración contable
Para el desarrollo de este acápite es preciso tener en cuenta las funciones constitucionales y legales asignadas a la Contaduría General de la Nación:
En el artículo 354 de la Constitución se prevé la existencia del Contador General de la Nación como funcionario de la Rama Ejecutiva con las funciones de llevar la contabilidad general de la Nación y consolidarla con la de las entidades descentralizadas territorialmente o por servicios, excepto la referente a la ejecución del presupuesto que compete a la Contraloría.
También tiene a su cargo uniformar, centralizar y consolidar la contabilidad pública, elaborar el balance general y determinar las normas contables que deben regir en el país conforme a la ley.
En el año 1996 se expidió la Ley 298 "Por la cual se desarrolla el artículo 354 de la Constitución Política de la República de Colombia, se crea la Contaduría General de la Nación como una unidad administrativa especial, adscrita al Ministerio de Hacienda y Crédito Público, y se dictan otras disposiciones".
El artículo 4 de la ley asigna a la Contaduría las funciones que a continuación se destacan:
“ a) Determinar las políticas, principios y normas sobre contabilidad, que deben regir en el país para todo el sector público;
b) Establecer las normas técnicas generales y específicas, sustantivas y procedimentales, que permitan unificar, centralizar y consolidar la contabilidad pública;
c) Llevar la Contabilidad General de la Nación, para lo cual expedirá las normas de reconocimiento, registro y revelación de la información de los organismos del sector central nacional;
(…)
g) Establecer los libros de contabilidad que deben llevar las entidades y organismos del sector público, los documentos que deben soportar legal, técnica, financiera y contablemente las operaciones realizadas y los requisitos que éstos deben cumplir; (…)
i) Emitir conceptos y absolver consultas relacionadas con la interpretación y aplicación de las normas expedidas por la Contaduría General de la Nación;
j) La Contaduría General de la Nación, será la auto-ridad doctrinaria en materia de interpretación de las normas contables y sobre los demás temas que son objeto de su función normativa;
k) Expedir las normas para la contabilización de los bienes aprehendidos, decomisados o abandonados, que entidades u organismos tengan bajo su custodia, así como para dar de baja los derechos incobrables, bienes perdidos y otros activos, sin perjuicio de las acciones legales a que hubiere lugar;
(…)”
La doctrina de la Contaduría hace parte del Régimen de Contabilidad Pública, por lo que constituye un parámetro que debe ser tenido en cuenta por las entidades a efectos de reportar su realidad económica.
La doctrina contable está conformada por los conceptos de carácter vinculante de la Contaduría General de la Nación.
En efecto, los artículos 1 y 4 de la Resolución 354 de 2007, “por la cual se adopta el Régimen de Contabilidad Pública, se establece su conformación y se define el ámbito de aplicación”, prevén:
“Artículo 1°. Adóptase el Régimen de Contabilidad Pública que está conformado por el Plan General de Contabilidad Pública, el Manual de Procedimientos y la Doctrina Contable Pública. Dicho régimen contiene la regulación contable pública de tipo general y específico.”
“Artículo 4°. La Doctrina Contable Pública está conformada por los conceptos de carácter vinculante que emita la Contaduría General de la Nación a través del Contador General de la Nación o de quien este delegue para que cumpla dicha función.”
Así las cosas, y de conformidad con el numeral 3.1 del procedimiento de control interno contable adoptado por la Contaduría General de la Nación, las entidades públicas deberán depurar las cifras que revelen cualquiera de las siguientes situaciones:
1.- Valores que afecten la situación patrimonial y no representen derechos, bienes u obligaciones para la entidad;
2.- Derechos u obligaciones que, no obstante su existencia, no es posible realizarlos mediante jurisdicción coactiva;
3.- Derechos u obligaciones respecto de los cuales no es posible ejercer su cobro o pago, por cuanto opera alguna causal relacionada con su extinción, según sea el caso;
4.- Derechos u obligaciones que carecen de documentos idóneos, a través de los cuales se puedan adelantar los procedimientos pertinentes para obtener su cobro o pago;
5.- Valores respecto de los cuales no haya sido legalmente posible su imputación a alguna persona por la pérdida de los bienes o derechos que representan.”
Que conforme se concluye, es deber de las entidades públicas tomar las medidas tendientes a materializar el control interno contable, bajo parámetros de razonabilidad y eficiencia.
Que los procedimientos, políticas y doctrinas de la Contaduría General de la Nación son vinculantes y, en consecuencia, las entidades públicas deben observarlas y aplicarlas.
En materia de normativa distrital, la Circular Externa Nº 001 de 2009 emitida por el Contador General de Bogotá, define la depuración contable como:
“Conjunto de actividades permanentes que lleva a cabo un ente público, tendientes a determinar la existencia real de bienes, derechos y obligaciones que conforman el patrimonio público. La depuración implica acopiar la información y documentación suficiente y pertinente que sirva de soporte para los ajustes contables realizados a los saldos con ocasión del proceso”.
Sumado a ello, la Dirección Distrital de Contabilidad a través del documento denominado “LINEAMIENTOS PARA EL PROCESO DE DEPURACIÓN CONTABLE REQUERIDO EN LAS ETAPAS DE PREPARACIÓN Y APLICACIÓN DE LOS NUEVOS MARCOS NORMATIVOS DE REGULACIÓN CONTABLE” indica que la depuración se divide en ordinaria y extraordinaria, así:
En materia del procedimiento para la depuración contable, el numeral 7 de la citada Circular 01 de 2009, dispone:
“7. GESTIÓN ADMINISTRATIVA REQUERIDA PARA ORDENAR LA DEPURACIÓN CONTABLE DE LA CARTERA
Las actividades que debe realizar una entidad en desarrollo del proceso de depuración contable de la cartera se describen a continuación; sin embargo, podrán ejecutarse de manera paralela sin que sean excluyentes entre sí.
7.1 Determinación del debido cobrar.
Para tal efecto, se requiere de la individualización de la cartera y la conciliación de los saldos contables con los datos del área encargada de la gestión de cartera, actividad que se fundamentará en la información administrada por éstas.
7.1.1 Individualización
Cada una de estas partidas deberá detallarse de conformidad con lo establecido por el Contador General de la Nación en el Catálogo General de Cuentas y las disposiciones internas, indicando en cada caso, como mínimo, nombre del deudor, NIT/C.C., monto y valores conexos si los hay. Tal actividad se desarrollará cuando figuren derechos pendientes de cobro registrados de manera global o no se disponga de un listado que detalle las partidas a cargo de cada deudor en forma separada.
7.1.2 Conciliación de los saldos contables con los datos del área encargada de la gestión de cartera
Actividad que se cumple para confrontar o comparar los datos registrados por el área de gestión de la cartera frente a la información contable correspondiente, con explicación de las diferencias si las hubiere, la cual realizarán conjuntamente las áreas de gestión de cartera y la dependencia encargada del proceso contable.
Si como resultado de esta conciliación se presentan diferencias que requieren de registro contable para los que se dispone del documento soporte respectivo, los mismos deben aplicarse sin que sea necesario adelantar el procedimiento previsto en esta Circular para efectuar la depuración contable de carácter extraordinario.
La problemática originada en el área de gestión de cartera para la que se requiera de la depuración de la base de datos u otro procedimiento administrativo ordinario, debe subsanarse por esta misma área de conformidad con el procedimiento interno previsto formalmente.
7.2 Obtención de Soportes
Una vez elaborado el listado individualizado de derechos reportados en la información contable será necesario establecer la exigibilidad de la cartera, la ocurrencia o existencia de hechos que den lugar a la interrupción o suspensión de la prescripción y validación de los títulos ejecutivos correspondientes; por tanto, será necesario disponer de un documento soporte idóneo.
Tal documento determinará la existencia del derecho cierto a favor de la entidad, de tal manera que la información registrada sea susceptible de verificación y comprobación exhaustiva o aleatoria. Para obtener los soportes de partidas que conforman el debido cobrar mencionado en el numeral 7.1 de este documento, la entidad podrá realizar, entre otras, las siguientes actividades:
a) Exploración exhaustiva de archivos. Con el fin de establecer el estado jurídico y administrativo en que se encuentran los derechos pendientes de recaudo a favor de la entidad, la entidad explorará sus archivos en procura de obtener actos administrativos, facturas, relaciones, documentos, informes y/o declaraciones, tanto internos como externos, que le permitan constituir el título ejecutivo de manera clara, expresa y exigible, conforme a la regulación aplicable al origen de la partida. Es decir, que cada partida debe estar respaldada, entre otros, en actos administrativos, facturas, comprobantes, relaciones, escritos o cualquier documento que cumpla los requisitos que señalen las disposiciones legales para obtener su cobro o pago, así como las políticas y demás criterios definidos por la entidad.
b) Localización, reconstrucción, sustitución o reposición de soportes. En caso de no encontrar el documento que permita constituir título ejecutivo de manera clara y expresa de que habla el literal anterior, deben aplicarse procedimientos administrativos alternativos tendientes a su localización, reconstrucción, sustitución o reposición, utilizando mecanismos de comprobación tales como circularización y requerimientos a los entes o terceros directa o indirectamente involucrados, mediante los cuales pueda establecerse la existencia real de los derechos.
7.3 Clasificación de la cartera según la problemática establecida
Una vez adelantadas las actividades descritas en los numerales 7.1 y 7.2 de esta Circular, con base en el estado jurídico y administrativo en que se encuentran los derechos pendientes de recaudo a favor de la entidad, deberá elaborarse una clasificación de la cartera atendiendo las características propias de cada saldo, de tal manera que permita su agrupación por tipo de problemática según corresponda a las situaciones descritas en el numeral 4.2 de este documento.
(…)
7.5 Acciones para adelantar la depuración contable extraordinaria En cualquiera de los casos de depuración contable extraordinaria, incluida la depuración cuando se demuestra que la relación costo beneficio resulte negativa para la entidad, para retirar saldos de cartera de los sistemas administrativos y contables, será necesario ejecutar las siguientes acciones:
a) Sustanciación. Cada una de las partidas sus-ceptibles de depurar debe ser sustanciada, es decir, una vez identificadas las partidas, se debe acopiar la documentación suficiente y pertinente que servirá de soporte para la depuración.
b) Indagación complementaria. Cuando se trate de partidas globales de imposible individualización o saldos para los que no fue posible encontrar o reponer el documento soporte idóneo, se efectuará un proceso complementario con el propósito de aportar al expediente, en lo posible, las declaraciones escritas de funcionarios o exfuncionarios, dejando constancia de las causas probables que determinan la eliminación de la partida, cuyo propósito será ratificar la total incertidumbre sobre la existencia de un derecho cierto a favor de la entidad. En aquellos casos en los cuales es una entidad la que impone la multa u obligación y otra diferente la encargada de la gestión de cobro de esa cartera, deberá adelantarse de manera previa y conjunta entre las dos entidades la búsqueda de los soportes que permitan individualizar los saldos, y se procurará que en las declaraciones participen funcionarios de las dos entidades.
c) Conformación del expediente. Con base en los documentos obtenidos en desarrollo del proceso investigativo se conformará un expediente que deberá contar con el acopio de la información suficiente y pertinente.
d) Análisis del Expediente. Una vez conformado el expediente, se someterá a estudio, evaluación y consideración de la instancia competente para evaluar o recomendar la depuración de la cartera, teniendo en cuenta lo dispuesto en el Reglamento Interno del Recaudo de Cartera en el Distrito Capital (Decreto Distrital 066 de 2007[1]).
- Acta con recomendación sobre depuración de saldos de cartera.
Luego de la evaluación correspondiente, mediante acta, la instancia competente recomendará la depuración extraordinaria (retiro o incorporación) de la cartera al Representante Legal o a quien este delegue para ordenar la depuración. En el caso de las dependencias y organismos que conforman la Administración Central y las localidades, la aprobación de la depuración corresponderá a quien delegue o desgine el Señor Alcalde Mayor.
- Expedición del acto administrativo que ordena la depuración extraordinaria de la cartera. Con base en el acta emitida por la instancia encargada de evaluar o recomendar la depuración de la cartera, el Representante Legal o a quien este delegue emitirá un acto administrativo motivado, mediante el cual se ordenará la depuración contable correspondiente (retiro o incorporación) y los registros contables pertinentes. En el caso de las dependencias y organismos que conforman la Administración Central y las localidades, la aprobación de la depuración corresponderá a quien delegue o designe el Señor Alcalde Mayor.
e)Reconocimiento contable. El Acto Administrativo expedido, será el documento soporte para proceder a realizar la depuración contable extraordinaria de la o las partidas que no reflejan la realidad financiera de la cartera de la entidad. El procedimiento contable se detallada (sic) en el numeral 8 de este documento.”
Que sumado a lo anterior, el Alcalde Mayor de Bogotá a través de la Directiva 7 de 2016, actualizada a través de la Directiva 1 de 2017, teniendo como asunto “LINEAMIENTOS PARA LA IMPLEMENTACIÓN DEL NUEVO MARCO NORMATIVO DE REGULACIÓN CONTABLE PÚBLICA APLICABLE A ENTIDADES DE GOBIERNO EN BOGOTÁ DISTRITO CAPITAL” hizo un llamado para que las entidades del orden distrital tomen las medidas necesarias para realizar la gestión tendiente a llevar a cabo de forma permanente la depuración de su información contable.
Que mediante la Resolución 087 de 30 de mayo de 2017 la Secretaría adoptó el Manual de Cobro Administrativo Coactivo. En el numeral 2.1.2.1 del mismo se establecieron las obligaciones susceptibles del proceso de depuración y en el numeral 6.4 se indicaron las actuaciones que debe adelantar la Subdirección de Jurisdicción Coactiva para la depuración contable, así como las causales que dan lugar a la depuración y saneamiento de cartera.
Que la Subdirección de Jurisdicción Coactiva de la Secretaría Distrital de Movilidad en el curso del ejercicio de la acción de cobro coactivo que debe adelantar en cumplimiento del deber previsto en el artículo 98 de la Ley 1437 de 2011, identificó el acaecimiento de prescripciones del derecho a ejercer la acción de cobro y pérdida de fuerza ejecutoria de los actos administrativos a través de los que se impusieron multas de tránsito a ciudadanos, lo cual configura una restricción de orden legal para continuar con las gestiones tendientes a hacerlas efectivas.
Que como quiera que las obligaciones en relación con las cuales se identificó la ocurrencia de los fenómenos jurídicos de prescripción y pérdida de fuerza ejecutoria se encuentran debidamente soportadas documental y contablemente en el Sistema de Información Contravencional SICON PLUS, por tratarse de situaciones fundamentadas en la ley y en los procedimientos internos de la Entidad, demanda la necesidad de realizar una depuración ordinaria, según lo definido por la Dirección Distrital de Contabilidad a través del documento denominado “LINEAMIENTOS PARA EL PROCESO DE DEPURACIÓN CONTABLE REQUERIDO EN LAS ETAPAS DE PREPARACIÓN Y APLICACIÓN DE LOS NUEVOS MARCOS NORMATIVOS DE REGULACIÓN CONTABLE”.
Que la prescripción es una institución jurídica conforme a la cual, por el paso del tiempo, en un campo bilateral, de forma concomitante, para un sujeto se extingue el derecho a solicitar su protección, entre tanto para otro, surge la prerrogativa para que las autoridades del Estado declaren su reconocimiento y protección.
Que la prescripción se encuentra definida en el Código Civil Colombiano de la siguiente forma:
“ARTICULO 2512. <DEFINICIÓN DE PRESCRIPCIÓN>. La prescripción es un modo de adquirir las cosas ajenas, o de extinguir las acciones o derechos ajenos, por haberse poseído las cosas y no haberse ejercido dichas acciones y derechos durante cierto lapso de tiempo, y concurriendo los demás requisitos legales.
Se prescribe una acción o derecho cuando se extingue por la prescripción.”
Que conforme a lo anterior, es forzoso concluir que, por el imperio de la ley, cumplidos los presupuestos de temporalidad y requisitos particulares normativos, se materializa la prescripción, extinguiendo derechos y obligaciones.
Que el ejercicio del derecho a exigir por vía coercitiva el cumplimiento de obligaciones a favor del Estado, no se encuentra excluido de los rigorismos legales referidos a la oportunidad en que debe ser ejercido y como consecuencia de ello, la Administración, al igual que los administrados, deben observar los términos y los requisitos de fondo para la validez de un título ejecutivo, en particular el referido a la exigibilidad, por cuanto, ante la materialización de una prescripción, este elemento pierde validez y con ello, la posibilidad de ejercer o continuar la acción de ejecución.
Que es válido resaltar que la Administración aun antes de la Ley 6 de 1992, de forma permanente, con las modificaciones que han introducido diversas normas, ha gozado de la facultad del cobro coactivo, no obstante ello, todas las leyes referidas a la ejecución de obligaciones a favor de la Nación, define de forma trasversal el término para ejercer el derecho de accionar a los responsables a fin de que las honren, bien sea vía judicial o administrativa a través del cobro coactivo.
Que sobre el particular de las multas impuestas a personas por infringir el régimen de tránsito terrestre, si bien las autoridades administrativas siempre han estado investidas con la prerrogativa de cobro coactivo para hacerlas efectivas, las variaciones normativas en materia de la regulación de tránsito, han llevado a que exista una diversidad de términos que deben observarse para el análisis de esta institución, sobre el particular de este tipo de sanciones pecuniarias.
Que se debe precisar que la prescripción en materia de la ejecución de la acción de cobro coactivo tiene dos escenarios, el primero de ellos, el referido al término en el que la Administración debe establecer la relación jurídico procesal, iniciando el procedimiento y el segundo, el referido al plazo en el que, de forma posterior a haber accionado, debe agotar los trámites tendientes al cumplimiento; siendo el istmo entre estos eventos, la interrupción de término.
Que antes de abordar lo relacionado con la prescripción en materia de multas de tránsito, es preciso destacar que tanto en la vigencia del Decreto 01 de 1984, como de la Ley 1066 de 2006, los marcos de ritualidad y sustanciación para las ejecuciones coactivas por remisión de los artículos 252 Código Contencioso Administrativo y 5 de la Ley 1066, son el extinto Código de Procedimiento Civil y el Estatuto Tributario, los cuales dentro de su articulado tienen normas prescriptivas generales, que deben ser objeto de validación bajo el criterio de la prevalencia de la norma especial, que a partir de la vigencia de la Ley 769 de 2002, existe en materia de prescripción para la ejecución de las sanciones de tránsito.
Que de forma previa a la existencia de la Ley 769 de 6 de julio de 2002 (Código Nacional de Tránsito Terrestre), las normas que regulaban el tránsito terrestre no definían plazos especiales para la ejecución de las multas, por lo que, en materia de cobro coactivo, para la época se debían seguir las reglas de prescripción definidas para la acción ejecutiva en el artículo 2536 del Código Civil, en concordancia con los eventos de interrupción descritos en el artículo 90 del Código de Procedimiento Civil.
Texto original del Código Civil:
“ARTÍCULO 2536. La acción ejecutiva se prescribe por diez años, y la ordinaria por veinte. La acción ejecutiva se convierte en ordinaria por el lapso de diez años, y convertida en ordinaria durará solamente otros diez.”
Texto del Código de Procedimiento Civil modificado por el Decreto 2282 de 1989:
“ARTÍCULO 90. La presentación de la demanda interrumpe el término para la prescripción e impide que se produzca la caducidad, siempre que el auto admisorio de aquélla, o el de mandamiento ejecutivo, en su caso, se notifique al demandado dentro de los ciento veinte días siguientes a la notificación al demandante de tales providencias, por estado o personalmente. Pasado este término, los mencionados efectos sólo se producirán con la notificación al demandado.
(…)”
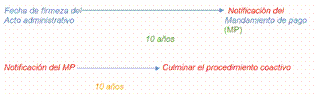
Que la prescripción del derecho a ejercer la acción ejecutiva de multas de tránsito antes de la vigencia de la Ley 769 de 2002, tiene los siguientes momentos:
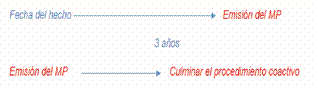
Que de forma posterior, en materia de ejecución de multas de tránsito, lo cual no comprende algo distinto a realizar los actos tendientes para hacerlas efectivas o cobrarlas, el artículo 159 de la Ley 769 de 2002 se ocupó de manera precisa en definir el término en el cual la Administración debía hacerlo, llevando a que, por la regla de prevalencia de la norma especial, el ejercicio de la acción ejecutiva relativa al cobro de estas sanciones, debiera llevarse a cabo como se indica a continuación:
CAPITULO X.
EJECUCIÓN DE LA SANCIÓN.
“ARTÍCULO 159. La ejecución de las sanciones que se impongan por violación de las normas de tránsito, estará a cargo de las autoridades de tránsito de la jurisdicción donde se cometió el hecho, quienes estarán investidas de jurisdicción coactiva para el cobro, cuando ello fuere necesario y prescribirán en tres años contados a partir de la ocurrencia del hecho y se interrumpirá con la presentación de la demanda. (…)” (Subrayas fuera del texto de origen)
Que como la norma especial no se ocupó del término en el que debía adelantarse la acción de forma posterior a la interrupción, es preciso acudir al texto del artículo 8 de la Ley 791 de 2002, modificatorio del artículo 2536 del Código Civil, el cual era la norma general vigente para la época.
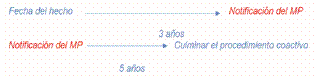
Que el artículo 159 del Código de Tránsito fue modificado por el Decreto Ley 19 de 10 de enero de 2012, el cual, si bien mantuvo el término original y la fecha a partir de la cual debería contarse, varió el extremo final, al determinar que la interrupción ya no se daría con la solo emisión del mandamiento de pago, sino con la notificación del mismo, así:
“ARTÍCULO 159. CUMPLIMIENTO. <Artículo modificado por el artículo 206 del Decreto 19 de 2012. El nuevo texto es el siguiente:> La ejecución de las sanciones que se impongan por violación de las normas de tránsito, estará a cargo de las autoridades de tránsito de Ia jurisdicción donde se cometió el hecho, quienes estarán investidas de jurisdicción coactiva para el cobro, cuando ello fuere necesario.
Las sanciones impuestas por infracciones a las normas de tránsito prescribirán en tres (3) años contados a partir de Ia ocurrencia del hecho; Ia prescripción deberá ser declarada de oficio y se interrumpirá con Ia notificación del mandamiento de pago. La autoridad de tránsito no podrá iniciar el cobro coactivo de sanciones respecto de las cuales se encuentren configurados los supuestos necesarios para declarar su prescripción.
(…)” (Subrayas fuera del texto de origen)
Que conforme a la variación, la prescripción se presenta de la siguiente forma:
Que el análisis de la prescripción del derecho a ejercer la acción ejecutiva o de cobro de multas de tránsito, conforme a la fecha de la obligación, debe observar los siguientes momentos:
Que conforme a lo visto, sí la Administración no logró los cometidos propios de cada uno de los momentos que se vieron antes, verbi gratia, establecer la relación jurídico procesal al librar y notificar el mandamiento de pago y de forma posterior a ello, adelantar las acciones tendientes a ejecutar la obligación, por el mandato de la ley, se le extingue el derecho de demandar la satisfacción del crédito.
Que sobre el particular, la Corte Constitucional en sentencia C-895 de 2009, definió la prescripción en los siguientes términos:
“La prescripción extintiva o liberatoria es la institución jurídica por medio de la cual se pone fin a un derecho y a la correspondiente obligación, como consecuencia del paso del tiempo y de la pasividad de su titular en exigirlo por los cauces previstos en el ordenamiento, y halla sustento en los principios de seguridad jurídica, orden público y paz social.”
Que en consecuencia, en materia de acciones de cobro coactivo el legislador ha previsto que la Administración cuente con un término para su ejercicio dentro de parámetros específicos, como los vistos previamente, al cabo del cual por el imperio de la ley se extingue la posibilidad de adelantar legítimamente actuación alguna.
Que aunado a lo anterior, se identificaron casos en los que tuvo lugar la pérdida de fuerza ejecutoria, la cual es una institución que tiene lugar en el evento en que un acto administrativo pierde obligatoriedad frente a terceros, por acaecer alguna de las situaciones descritas en el artículo 91 de la Ley 1437 de 2011 o conforme al tiempo el que tuvo lugar el decaimiento del acto, las contenidas en el artículo 66 del Decreto 01 de 1984:
ARTÍCULO 91. PÉRDIDA DE EJECUTORIEDAD DEL ACTO ADMINISTRATIVO. Salvo norma expresa en contrario, los actos administrativos en firme serán obligatorios mientras no hayan sido anulados por la Jurisdicción de lo Contencioso Administrativo. Perderán obligatoriedad y, por lo tanto, no podrán ser ejecutados en los siguientes casos:
1. Cuando sean suspendidos provisionalmente sus efectos por la Jurisdicción de lo Contencioso Administrativo.
2. Cuando desaparezcan sus fundamentos de hecho o de derecho.
3. Cuando al cabo de cinco (5) años de estar en firme, la autoridad no ha realizado los actos que le correspondan para ejecutarlos.
4. Cuando se cumpla la condición resolutoria a que se encuentre sometido el acto.
5. Cuando pierdan vigencia. (Negritas fuera del texto de origen)
Que para el autor JAIME ORLANDO SANTOFIMIO GAMBOA, la ejecutoriedad es el poder que tiene la administración para “...realizar la totalidad de actuaciones, procedimientos u operaciones indispensables, para darle cabal cumplimiento a lo dispuesto en el respectivo Acto Administrativo. ...obligación constitucional y legal de hacer cumplir lo dispuesto en la providencia administrativa...”[2]
Que conforme lo describe el numeral 3 del previamente artículo transcrito, sí la Administración no realiza dentro del término de cinco años las actuaciones tendientes a lograr el cumplimiento de lo ordenado en el acto administrativo, éste pierde obligatoriedad.
Que al referirse a esta causal, el doctor Santofimio Gamboa, en su Tratado de Derecho Administrativo, anota que se provoca “por vía administrativa en los casos de inercia, inejecución, inactividad u omisión de la administración al no realizar las actuaciones que le correspondan para ejecutar el acto Administrativo. (...) Es decir, la administración cuenta con cinco años, contados a partir del momento en que los Actos Administrativos se encuentran en firme, para realizar todas las operaciones tendientes a su ejecución.
De no actuar dentro de este lapso, la suspensión de los efectos del acto que le es imputable a la misma administración se transforma en una sanción para la administración morosa, consistente en que por una parte el acto pierde su fuerza ejecutoria y por la otra la administración perdería en la práctica la competencia para hacerlo ejecutivo”.
Que dado que normativamente no se encuentran definidos de forma puntual cuáles son “los actos que le correspondan para ejecutarlos”, y con el fin de determinarlos se requiere acudir a los pronunciamientos jurisprudenciales del Consejo de Estado, el cual zanjó la disparidad de criterios respecto de cómo se controlaba la pérdida de fuerza ejecutoria con la Sentencia No 2141 del 21 de septiembre de 2006, con ponencia del consejero, Darío Quiñonez Pinilla, en la que la Sección Quinta del este tribunal reexaminó la tesis hasta esa fecha sostenida por la Corporación, para concluir que la pérdida de fuerza ejecutoria, en efecto se entendía producida cuando al cabo de cinco años, contados desde la fecha de ejecutoria del acto, la Administración no hubiese librado mandamiento de pago para el cobro de la obligación y además hubiere notificado formalmente al deudor. Afirmó en dicha oportunidad el máximo tribunal de lo contencioso administrativo:
“Cabe anotar que esta Sala, por mayoría, tiene la tesis de que la pérdida de fuerza ejecutoria de los actos administrativos se produce cuando la administración no libra mandamiento de pago con fundamento en ellos dentro de los cinco años siguientes a su ejecutoria, pues de esa manera queda demostrado que aquella no realizó los actos que le correspondían para ejecutarlos; de modo que si la administración dentro de ese término dicta el auto que ordena librar mandamiento de pago, así no lo haya notificado al obligado en ese mismo lapso, no opera la pérdida de fuerza ejecutoria.
El ponente de esta providencia viene sosteniendo en salvamentos de voto que la pérdida de fuerza ejecutoria también opera en el evento de que la administración, dentro del mencionado término, no haga la notificación al obligado del acto que ordena librar mandamiento de pago, pues esto demuestra que no hizo lo que le correspondía para ejecutar el acto administrativo, dado que solo de ese modo se establece la relación jurídico procesal que puede conducir a la satisfacción de la obligación a favor de la correspondiente entidad pública. La sola expedición del auto sin la debida notificación al obligado impide que el proceso se desarrolle y culmine. La Sala reexamina la tesis mayoritaria antes expuesta y concluye ahora que la pérdida de la fuerza ejecutoria del acto administrativo que sirve de título ejecutivo se produce en el evento de que transcurran más de cinco años entre la fecha de ejecutoria de dicho acto y la de notificación al obligado del auto que ordena librar mandamiento de pago, siempre y cuando dicha notificación no se haga dentro del término establecido en el artículo 90 del Código de Procedimiento Civil. Ese término inicialmente fue establecido en ciento veinte días contados a partir de la expedición del mandamiento ejecutivo y, posteriormente, según el artículo 10 de la Ley 794 de 2003, se amplió a un año. La Sala considera que si la administración libra el mandamiento de pago dentro del término de los cinco años siguientes a la ejecutoria del acto administrativo que sirve de título ejecutivo pero no realiza de manera oportuna la diligencia de notificación al obligado, esto es dentro del término del citado artículo 90, se configura la pérdida de fuerza ejecutoria, pues esto significa que la administración no realizó dentro de ese plazo los actos necesarios para la ejecución. Se considera que el término señalado en el artículo 90 del Código de Procedimiento Civil como condición para que, por su cumplimiento, entre a operar la interrupción de la prescripción e impida la caducidad, es, según estimación del legislador, el máximo requerido para realizar la notificación del mandamiento de pago al obligado. Por tanto, de igual manera, resulta razonable y aplicable para efectos de determinar el término máximo de que dispone la administración para notificar el auto que ordena librar mandamiento de pago y, definir, entonces, si en un caso concreto, opera la pérdida de la fuerza ejecutoria del acto administrativo que sirve de título ejecutivo en jurisdicción coactiva. De modo que con esa nueva tesis la Sala procede a resolver el caso concreto puesto a su consideración”.
Que dicha tesis ha sido reiterada entre otras en las sentencias No 11001-00-00-000-1997-02268-01 del 30 de marzo de 2007. Sección Quinta. M.P. Filemón Jiménez Ochoa y No 2470 del 2 de julio de 2009, Sección Quinta. M.P. Mauricio Torres Cuervo.
Que en consecuencia, cuando el funcionario competente para ejercer las funciones de cobro coactivo, advierta la ocurrencia de la figura de la pérdida de fuerza ejecutoria del acto administrativo que dio origen al procedimiento administrativo, por haber transcurrido el límite temporal que tiene la Administración de cinco (5) años contados a partir de la firmeza del acto, sin que se notificara por cualquiera de los medios establecidos para tal efecto el mandamiento de pago, deberá abstenerse de continuar con este.
Que la información relativa a las multas de tránsito y procesos de cobro coactivo se encuentra contenida en módulos de la herramienta informática denominada SICON PLUS, que desde su desarrollo ha sido operada por parte de la Empresa de Telecomunicaciones de Bogotá ETB.
Que para la extracción masiva de la información y entrega de reportes, conforme al marco del convenio existente entre la Secretaría Distrital de Movilidad y la ETB, deben presentarse a esta última, requerimientos para que genere el archivo respectivo, en los tiempos que se definan con el interventor en el cronograma de ejecución.
Que con base en los presupuestos normativos y operativos antes enunciados, la Subdirección de Jurisdicción Coactiva de la SDM, realizó el análisis de las obligaciones cuyo cobro le ha sido asignado, para lo cual en un proceso que inició en noviembre de 2016, adelantó:
- Elaboración del Requerimiento 24434 del 11 de noviembre de 2016 a la ETB cuyo objeto era “verificar estados que puedan afectar la cartera de comparendos”.
La entrega del requerimiento se realizó en cuatro partes en las fechas: 2 de enero de 2017, 18 de enero de 2017, 24 de febrero de 2017 y 22 de marzo de 2017.
- Ejecución del cronograma de trabajo para la revisión y procesamiento de información entregada por la ETB con ocasión de Requerimiento 24434, durante el 23 de marzo al 15 de mayo de 2017.
Como resultado de esta actividad, se realizó la marcación con prescripción y pérdida de fuerza ejecutoria de las obligaciones en relación con las cuales, según la información que reposa en el SICON PLUS, cumplen los presupuestos legales para la configuración de esas instituciones.
- Presentación de resultados de la marcación de las obligaciones sujetas a depuración al Comité Técnico de Sostenibilidad Contable el 16 de junio de 2017; el cual recomendó dividir el universo de obligaciones identificadas, de forma que todas aquellas que estuvieran sujetas a la causación de intereses moratorios, se postergaran hasta la finalización de las condiciones especiales de pago estipuladas en el Acuerdo Distrital 671 de 2017, el cual otorgaba descuentos en intereses de mora y cuyo plazo se venció el 15 de diciembre de 2017.
- Con el fin de ejecutar la recomendación relativa a aplicar la depuración en relación con las obligaciones que no causan intereses, se precedieron a realizar validaciones contra las actualizaciones del Requerimiento 24434 entregadas por la ETB, encontrando una serie de inconsistencias entre las bases de datos en contraste con los módulos de consulta de SICON PLUS, lo cual llevó a que se tuvieran que realizar numerosas exclusiones de obligaciones.
- Como quiera que las debilidades que presentaba la información aportado por la ETB en el Requerimiento 24434 generaban un alto riesgo de error, desde la Subdirección de Jurisdicción Coactiva el 14 de noviembre de 2017 se realizó el Requerimiento 30192, en el que se reformularon los términos en que debía entregarse la información por parte de la ETB.
- Elaboración de requerimiento 32006 del 13 de febrero de 2018 para la actualización de saldos y estados de los registros sujetos a depuración y presentados al Comité de Sostenibilidad. Mediante correo electrónico, el día 28 de febrero, la ETB da respuesta a la solicitud remitiendo dos archivos y cuatro bases de datos correspondientes a comparendos y comparendos financiados marcados con Prescripción y Pérdida de Fuerza Ejecutoria.
- Se realizó revisión aleatoria de la base de datos suministrada por la ETB del requerimiento 32006 que evidencia nuevas imprecisiones de información y diferencias con los datos registrados en SICON.
- A partir de la información entregada el 21 de mayo de 2018 por la ETB en respuesta al Requerimiento 30192, se realizó la revisión y procesamiento de información entre el 22 de mayo y el 18 de julio de 2018 evaluando información de multas de tránsito correspondientes al periodo comprendido entre 1997 y 2018, los cuales son marcados como registro excluido, pérdida de fuerza ejecutoria, prescripción y vigente.
- Elaboración de fichas individuales para cada uno de los registros susceptibles a depuración en los que se identifica el contraventor, la obligación, la legislación aplicable según el periodo y la causal de depuración.
- Construcción de documento “Metodología de Trabajo para la Depuración de Cartera 2018” en el que se registran los aspectos técnicos y jurídicos de la depuración de cartera.
- Generación de los archivos digitales con las bases de datos marcadas de todos los registros, su clasificación y caracterización.
Que teniendo en cuenta la revisión de información realizada en las entregas sucesivas del requerimiento 30192 fue necesaria la validación y exclusión de datos que no cumplieran con las características de confiabilidad y consistencia inherentes al procesamiento y la marcación del registro.
Que las reglas fueron construidas con el fin de minimizar el nivel de error en la inclusión de registros con algún tipo o grado de incongruencia y optimizar la clasificación, calificación, segmentación y marcación de los datos con altos niveles de confianza. Los análisis son realizados a nivel de variables, teniendo en cuenta que muchas de ellas se relacionan y que, en el procesamiento hay algunas calculadas, las cuales deben contar con la información y la revisión correspondiente.
Que las pruebas realizadas, entre otras, se enfocaron en verificaciones de tipos de documento, número de documento, existencia de nombres, estados de cartera activos, existencia de resolución de fallo, duplicidades de registros en diferentes campos y fechas válidas. Toda la información marcada en la base de datos resultante del procesamiento como susceptible de depuración, fue validada y, en el caso en el que no cumpliera con alguna de las reglas, fue excluida del análisis.
Que una vez culminadas las gestiones antes anotadas, la Subdirección de Jurisdicción Coactiva a través del memorando 146619 de 13/07/2018, solicitó al Comité Técnico de Sostenibilidad Contable que sesionara con el fin de poner a su consideración las obligaciones en relación con las que se encontraron configuradas la prescripción y/o pérdida de fuerza ejecutoria.
Que en sesión del Comité Técnico de Sostenibilidad del Sistema Contable de 3 de agosto de 2018, conforme obra en el Acta de la misma fecha, fueron presentadas en detalle por parte del Subdirector de Jurisdicción Coactiva 372.362 partidas conforme se describe a continuación:
Que anexos al Acta de 03 de agosto de 2018 obran las fichas técnicas de sustentación de cada una de las obligaciones que fueron sometidas a consideración del Comité Técnico de Sostenibilidad Contable, la presentación y documento metodológico usado para el procesamiento de la información que sustenta la causal de saneamiento, así como la certificación emitida en cumplimiento de lo previsto en la Resolución 142 de 2018, las cuales hacen parte integral de este acto.
Que frente a las partidas presentadas por el Subdirector de Jurisdicción Coactiva, el Comité en el acta antes citada, emitió recomendación relativa a depurar 372.362 obligaciones de los estados contables de la Secretaría Distrital de Movilidad por encontrar que las situaciones de hecho propias de cada partida, se subsumen dentro de las causales establecidas en el Procedimiento de Control Interno Contable adoptado por la Resolución 193 del 05 de mayo de 2016.
Que conforme a lo manifestado, el Secretario Distrital de Movilidad, en ejercicio de sus facultades legales y reglamentarias, dispondrá la depuración de partidas contables citadas previamente, atendiendo la recomendación dictada por el Comité Técnico de Sostenibilidad Contable en ejercicio de la función descrita en el literal “b” del artículo 3 de la Resolución SDM 142 de 2018, la cual tiene como base el artículo 3 de la Resolución DDC-000001 de 2010; que se emitiera en consideración a que las partidas presentadas a su consideración, cumplen con el presupuesto señalado en el literal “c” del numeral 3.2.15 de los “Procedimientos Transversales del Régimen de Contabilidad Pública” y “el Procedimiento para la evaluación del control interno contable”, adoptados por la Resolución 193 de 2016 de la Contaduría General de la Nación.
En mérito de lo expuesto,
RESUELVE:
ARTÍCULO PRIMERO: ADOPTAR la recomendación del Comité Técnico de Sostenibilidad del Sistema Contable contenida en el Acta de 3 de agosto de 2018, relativa a la depuración de 372.362 obligaciones de los estados contables de la Secretaría Distrital de Movilidad, conforme a lo expuesto en la parte motiva de este acto.
ARTÍCULO SEGUNDO: ORDENAR la depuración contable de las obligaciones en relación con las cuales el Comité Técnico de Sostenibilidad Contable mediante acta de 3 de agosto de 2018 recomendó su saneamiento y que conforme a las causales jurídicas y vigencias normativas se describen en el listado anexo a esta resolución la cual hace parte integral de la misma, y que se resumen de la siguiente forma:
PARÁGRAFO PRIMERO: La información detallada de las obligaciones objeto de la presente depuración se podrá consultar por internet en el siguiente enlace: https://goo.gl/UhiWpU
ARTÍCULO TERCERO: ORDENAR a la Subdirección de Jurisdicción Coactiva, adelantar los procedimientos necesarios para que las obligaciones en relación con las cuales se adoptó la recomendación de depuración, se reflejen en el Sistema de Información Contravencional SICON PLUS y a la Subdirección Financiera, tomar las medidas necesarias para que la decisión adoptada a través de este acto administrativo se vea reflejada en los estados financieros.
ARTÍCULO CUARTO: ORDENAR la terminación de los procedimientos administrativos de cobro coactivo seguidos en relación con las obligaciones respecto de las que se ordenó la depuración contable en este acto. Este acto rige a partir de su publicación y deroga todos los actos anteriores que le sean contrarios.
En contra de este acto no precede recurso alguno, de conformidad con lo previsto en el artículo 75 de la Ley 1437 de 2011.
Dada en Bogotá, D.C. a los 8 días del mes de agosto del año 2018.
PUBLÍQUESE Y CÚMPLASE.
JUAN PABLO BOCAREJO SUESCÚN
Secretario Distrital de Movilidad
NOTAS DE PIE DE PÁGINA |
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||